你可能感兴趣
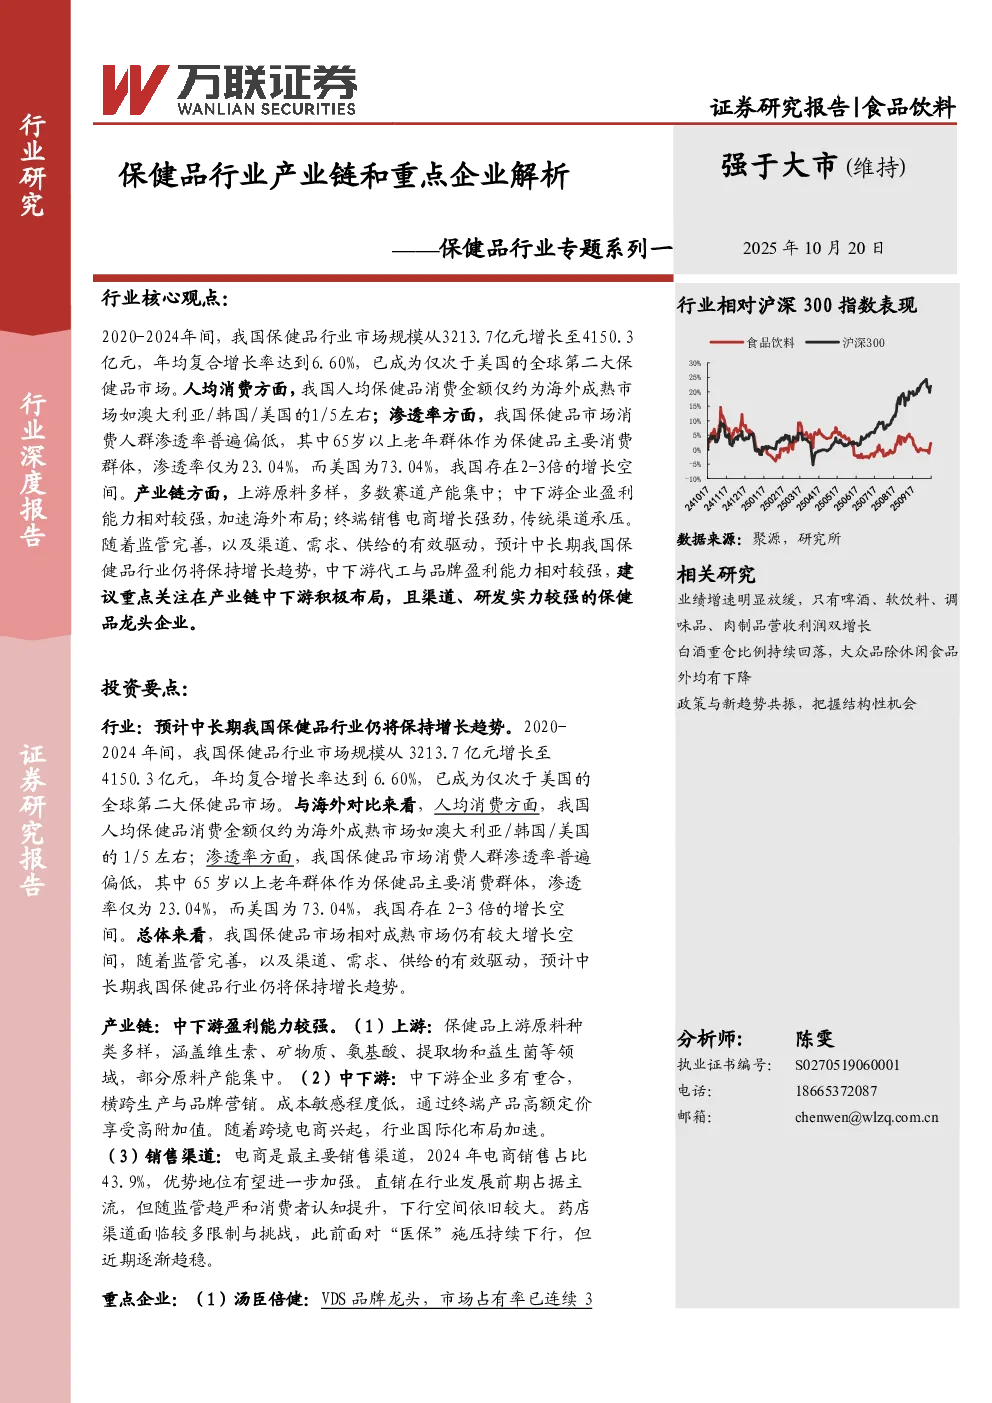
保健品行业专题系列一:保健品行业产业链和重点企业解析
医药生物万联证券2025-10-20
2023 年中国保健品市场总体规模、产业链、行业集中度、重点企业及应用细分研究报告
医药生物智研咨询2023-03-15
动物保健品产业现状分析(附行业政策、重点企业分析、市场竞争格局及发展趋势预测)智研咨询
农林牧渔智研咨询2024-06-06
2023年中国飞机刹车系统市场规模、产业链、行业集中度、重点企业分析报告
交运设备智研咨询2023-01-31
2023年上半年中国电气机械和器材制造行业投资来源地分析及重点企业投资动态报告
机械设备中投顾问2023-07-31
2022年中国电气机械和器材制造行业投资来源地分析及重点企业投资动态报告
机械设备中投顾问2023-07-10
卫星互联网行业深度报告:卫星互联网产业链解析,战火早已熊熊燃烧
信息技术万联证券2020-12-10
第三代半导体行业报告(二):产业链解析:碳化硅东风在即,产业链爆发拐点将至
电子设备华安证券2022-10-09
TMT行业5G深度报告(二):产业链全面解析
信息技术国泰君安证券2019-04-10
乳制品行业产业链图谱解析报告
食品饮料万联证券2023-08-30