摩根士丹利半导体行业在线直播会议总结
会议核心内容
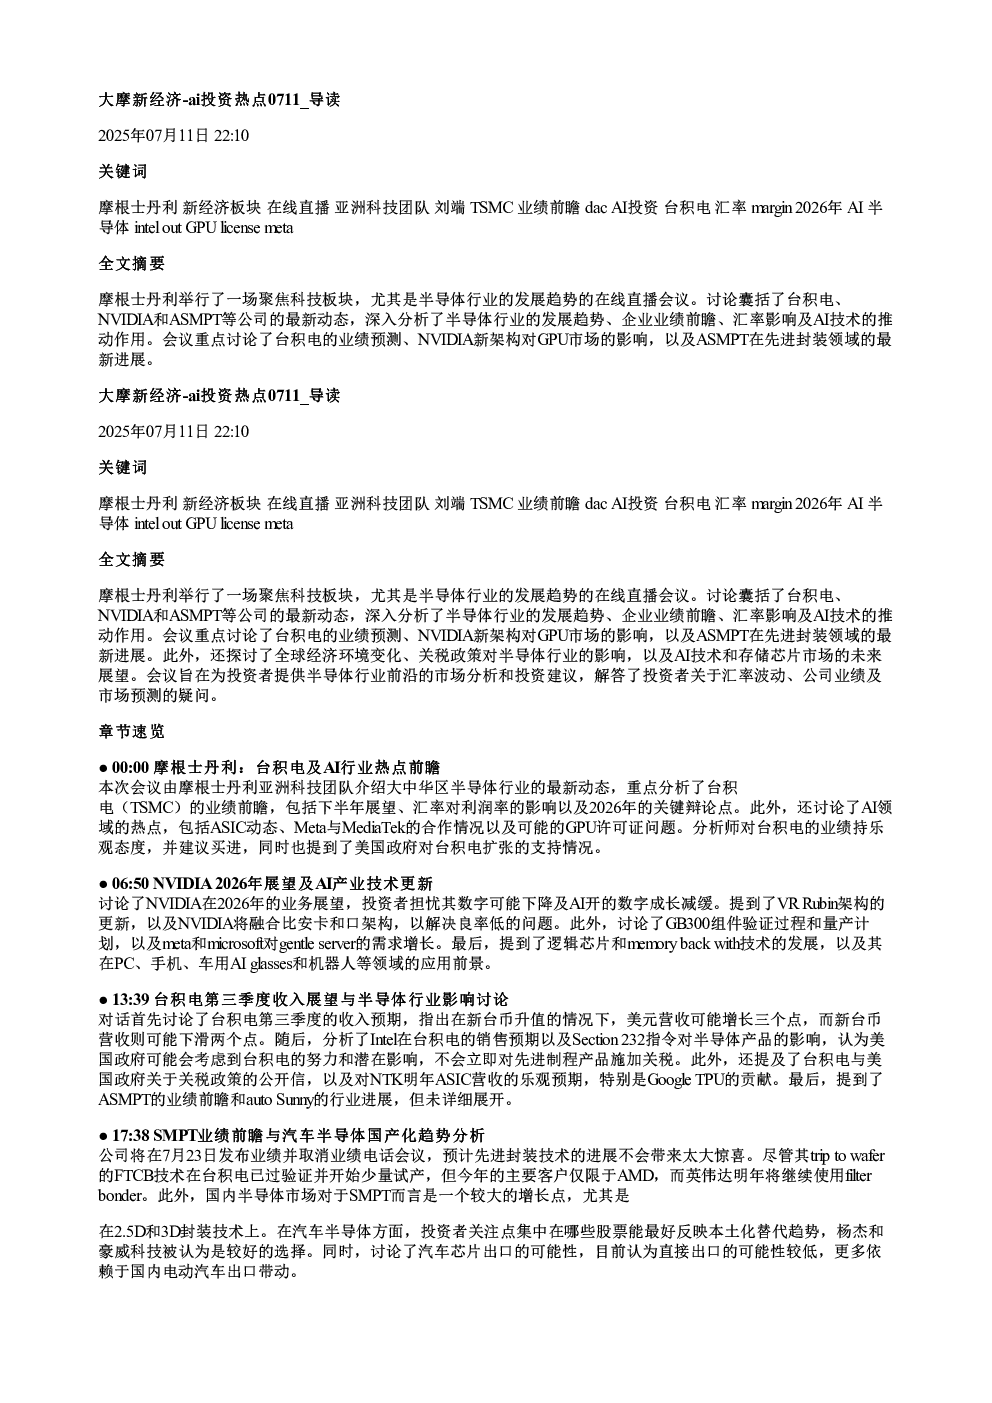
- 台积电业绩前瞻:摩根士丹利对台积电2025年下半年业绩持乐观态度,预计美元营收增长3%,新台币营收下滑2%,第三季度毛利率55%-56%,全年业绩上调至高20%。2026年预计产能增长30%以上,价格上涨3-5个百分点,建议买入目标价1288新台币。美国政府可能对台积电给予关税豁免。
- NVIDIA 2026年展望:关注数字表现,VR Rubin架构整合现有架构优化良率,GB300预计第四季度量产,Meta和Microsoft对GentleServer需求增长。
- ASMPT业绩前瞻:7月23日发布业绩,先进封装技术FTCB在台积电验证中,主要客户AMD和英伟达,中国市场增长潜力大,建议关注汽车半导体国产化趋势下的杨杰和豪威科技。
- 存储芯片行业:DDR4原厂退出计划未推迟,现货价格高于DDR5但开始回落,合约价格预计第三季度上涨30%-40%,第四季度需求减少。HBM竞争格局变化,三星产品转换乐观。
- AI投资热点:Meta与MediaTek合作NTK 3.5芯片洽谈中,NVIDIA GPU许可证问题待解,台积电在美国建厂获政府支持。
关键数据
- 台积电第三季度毛利率:55%-56%
- 台积电2026年产能增长:30%以上
- 台积电2026年价格上涨:3-5个百分点
- DDR4合约价格预计第三季度上涨:30%-40%
- ASMPT中国市场增长潜力:较大
研究结论
- 台积电受益AI需求和技术升级,2025年下半年及2026年增长前景乐观。
- NVIDIA架构优化和市场需求增长将推动业绩提升。
- ASMPT在中国市场具有较大发展空间,汽车半导体国产化趋势利好相关企业。
- 存储芯片行业DDR4短期上涨趋势将结束,HBM竞争格局变化需关注。
- AI芯片采购和许可证问题仍是市场焦点,Meta与MediaTek合作进展待定。