公司概览
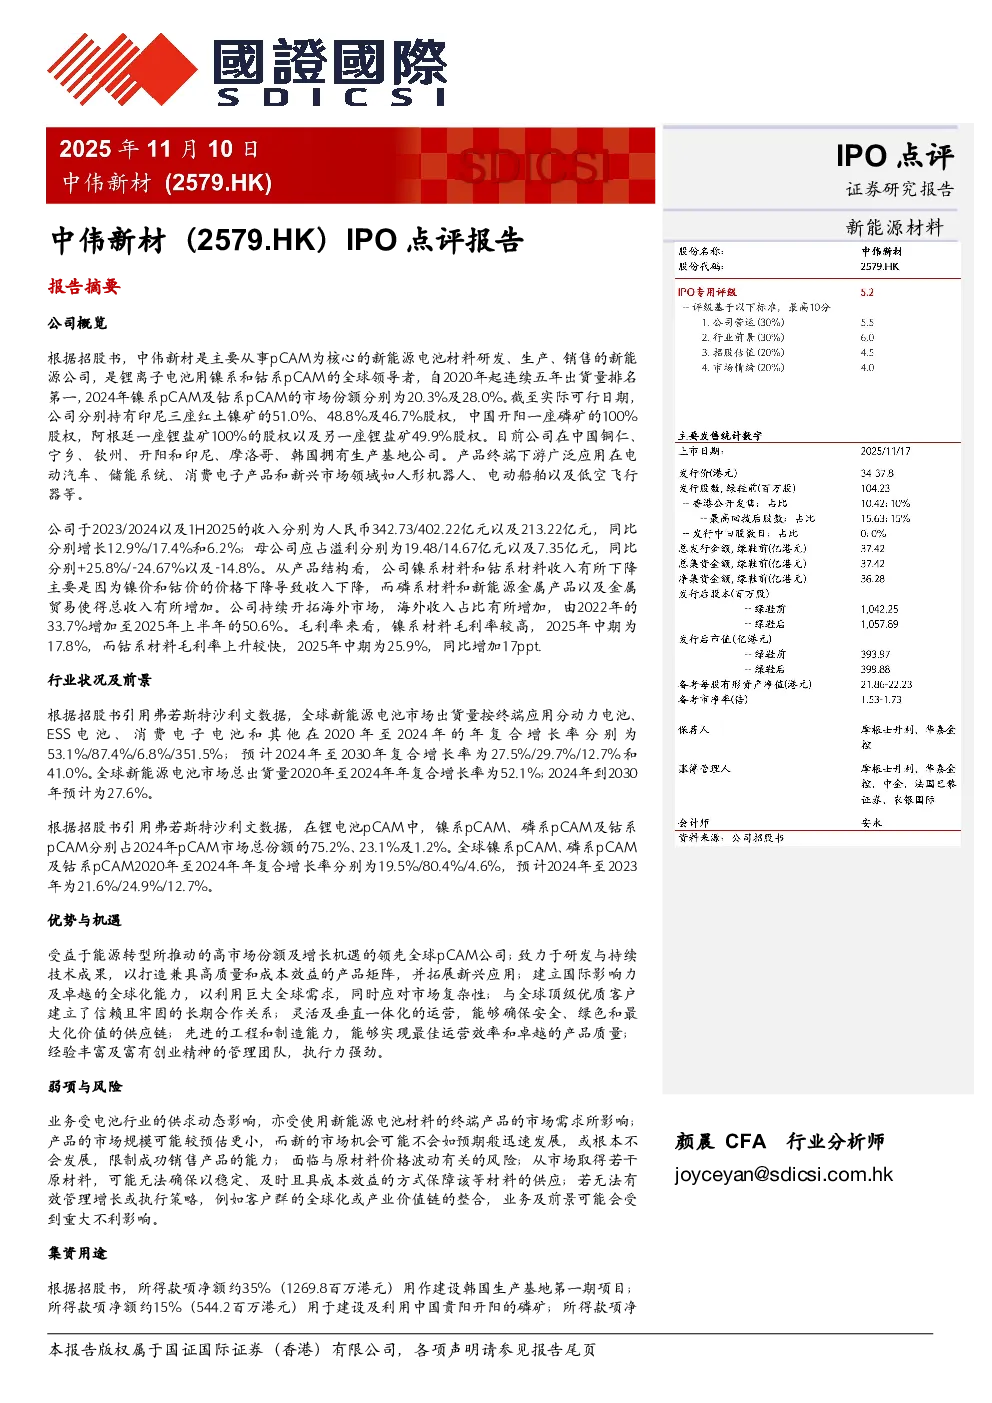
中伟新材是一家专注于pCAM为核心的新能源电池材料研发、生产、销售的公司,是锂离子电池用镍系和钴系pCAM的全球领导者。2020年起连续五年出货量排名第一,2024年镍系pCAM及钴系pCAM市场份额分别为20.3%及28.0%。公司持有印尼三座红土镍矿、中国开阳磷矿、阿根廷锂盐矿等资源,并在中国、印尼、摩洛哥、韩国等地设有生产基地。产品广泛应用于电动汽车、储能系统、消费电子产品及新兴市场领域。
收入与盈利
2023/2024及1H2025收入分别为342.73/402.22亿元及213.22亿元,同比增长12.9%/17.4%和6.2%;母公司应占溢利分别为19.48/14.67亿元及7.35亿元,同比增长+25.8%/-24.67%和-14.8%。收入下降主要因镍价和钴价下降,但磷系材料和新能源金属产品及金属贸易带动总收入增长。海外收入占比由2022年的33.7%增至2025年上半年的50.6%。镍系材料毛利率为17.8%,钴系材料毛利率为25.9%,同比上升17ppt。
行业状况及前景
全球新能源电池市场2020-2024年复合增长率分别为53.1%/87.4%/6.8%/351.5%,预计2024-2030年复合增长率为27.5%/29.7%/12.7%和41.0%。锂电池pCAM中,镍系pCAM、磷系pCAM及钴系pCAM分别占2024年市场份额的75.2%、23.1%及1.2%,2020-2024年复合增长率分别为19.5%/80.4%/4.6%,预计2024-2030年复合增长率为21.6%/24.9%/12.7%。
优势与机遇
公司优势包括:领先的市场份额及增长机遇、研发与技术成果、全球化能力、顶级客户关系、垂直一体化运营、先进制造能力及经验丰富的管理团队。机遇在于能源转型推动的高需求及新兴应用市场。
弱项与风险
风险包括:受电池行业供求动态影响、市场规模不及预期、原材料价格波动、供应链稳定性及增长管理挑战。
集资用途
所得款项净额约35%用于韩国生产基地建设,15%用于中国开阳磷矿开发,40%用于新能源电池材料研发及数字化推进,10%用于营运资金及其他用途。
投资建议
基石投资人包括贵州新型工业化基金、中创新航等,认购金额约2.13亿美元,占发售股份约44.3%。公司为镍系和钴系pCAM龙头企业,国际化资源和全球顶级客户,但A+H股折价31%-32.2%,结合近期A+H IPO表现欠佳,给予评分5.2分。