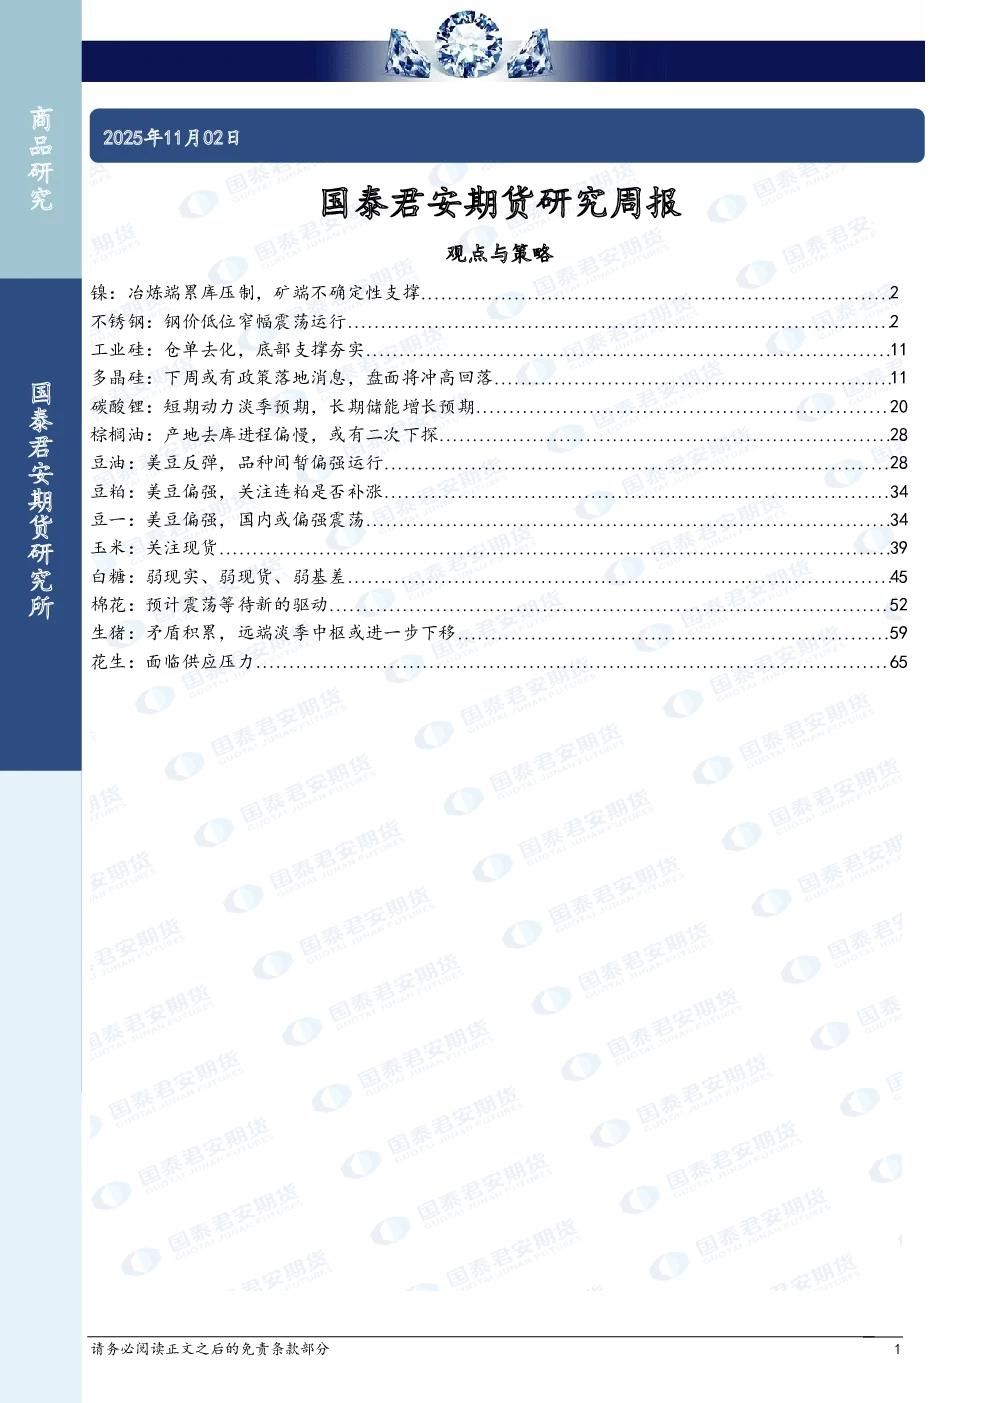
镍
- 冶炼端累库压制:冶炼库存高位累增,镍合金替代镍板比例提高,纯镍投产预期增加,远端低成本湿法路径供应增加,限制镍价上方弹性。
- 矿端不确定性支撑:印尼镍矿供应治理政策不确定性,短线检查结果频出增加市场担忧,印尼政府敦促企业重新提交2026年RKAB预算,市场担忧增加备货可能。
- 后市观点:镍价区间震荡,空方信心不足,长线波动率可能放大。
不锈钢
- 钢价低位窄幅震荡运行:上行缺乏有效驱动(传统旺季不及预期、地产后周期消费疲软),下方缺乏想象空间(镍铁边际重回累库、估值下行带动成本下移)。
- 关注偏保守性的区间思路:供需双弱,供应端弹性预期相对较大,或限制不锈钢上方空间。
- 长线关注寻底的再试多思路:寻底再试多。
工业硅
- 仓单去化,底部支撑夯实:期货仓单持续性去化,盘面底部具备一定支撑性,后续若仓单并无出现大量超预期注册,则盘面的抗跌性更加夯实。
- 多晶硅:下周或有政策落地消息,盘面将冲高回落。供需层面10月份供需累库,但11-12月转为小去库,平台公司收购产能事宜下周或有公告,成立前后盘面将会有进一步上冲动能。
碳酸锂
- 短期动力淡季预期,长期储能增长预期:供应端矿石不足导致辉石减产,需求端7-11月储能需求超过市场预期增长,但12月至次年2月动力进入季节性淡季,需求将较11月高点下滑20%。
- 后市观点:关注交易逻辑换档至动力淡季需求总量下滑,价格将进入回调状态,不改明年的长期看好预期。
- 单边:回调,期货主力合约价格运行区间预计7.0-8.0万元/吨。
棕榈油
- 产地去库进程偏慢,或有二次下探:马来今年产情及雨水状态整体偏好,四季度产量在去年同期水平以上,年末库存在200万吨附近的偏高水平,供给端在减产季驱动需要额外的产量减幅来刺激。
- 美豆反弹,品种间暂偏强运行:巴西整体大豆播种进度形势偏好,丰产格局开始形成,25/26年全球大豆维持着大供给的格局,限制国际豆系向上驱动力。
- 豆油多配为主,但未有独立上行的驱动:关注中美贸易结果最终能否达成及豆油出口持续性。
豆粕
- 美豆偏强,关注连粕是否补涨:中美经贸协议取得实质性进展,美豆出口需求预期好转,美豆价格偏强运行。
- 国内或偏强震荡:关注国储收购何时启动,预计价格下方空间有限。
玉米
- 关注现货:供应压力持续,盘面缺乏上涨驱动,北港价格呈现偏弱走势,港口贸易商收购积极性一般。
- 关注新粮上市情况:东北方面,区域分化。关注中储粮拍卖情况,盘面预计震荡磨底,等待上涨驱动。
白糖
- 弱现实、弱现货、弱基差:国际市场方面,行业处于弱预期格局,趋势上市场预计25/26榨季全球食糖市场恢复性增产并累库偏空。
- 国内市场方面,弱现实、弱现货、弱基差:趋势上郑糖跟随原糖,节奏上围绕进口节奏展开交易,配额外进口成本处于相对低位,常规进口同比降幅收窄。
棉花
- 预计震荡等待新的驱动:ICE棉花出现久违的强劲反弹,主要受国际经贸形势的乐观预期影响,市场期望美棉出口和美国的纺织品需求改善。
- 国内棉花期货总体来说维持反弹势头:不过,在涨到13650附近后上涨势头放缓,籽棉收购价格维持稳定而且预计大部分籽棉已经被收购,市场焦点将再次回归到棉花的供需情况。
生猪
- 矛盾积累,远端淡季中枢或进一步下移:现货价格弱势运行,供应端市场供应进入持续增量阶段,叠加社会面去库需求,9月供应压力大,现阶段表现为被动累库,10月供应延续增量,二育介入导致累库延续。
- 需求走弱:9月季节性需求增量,10月再度进入需求淡季,但低价刺激需求抬升,入库积极性明显提升,二育持续入场,需求端超出市场预期。
花生
- 面临供应压力:花生价格偏弱,河南麦茬、山东秋花生上市量逐渐增加,供应压力持续释放,好货占比不高,油料米来源品种增加。
- 期货市场,筑底行情:东北产区农户有一定惜售心理,基层上货量小,河南、山东等地货源质量参差不齐,农户出货意愿较高。