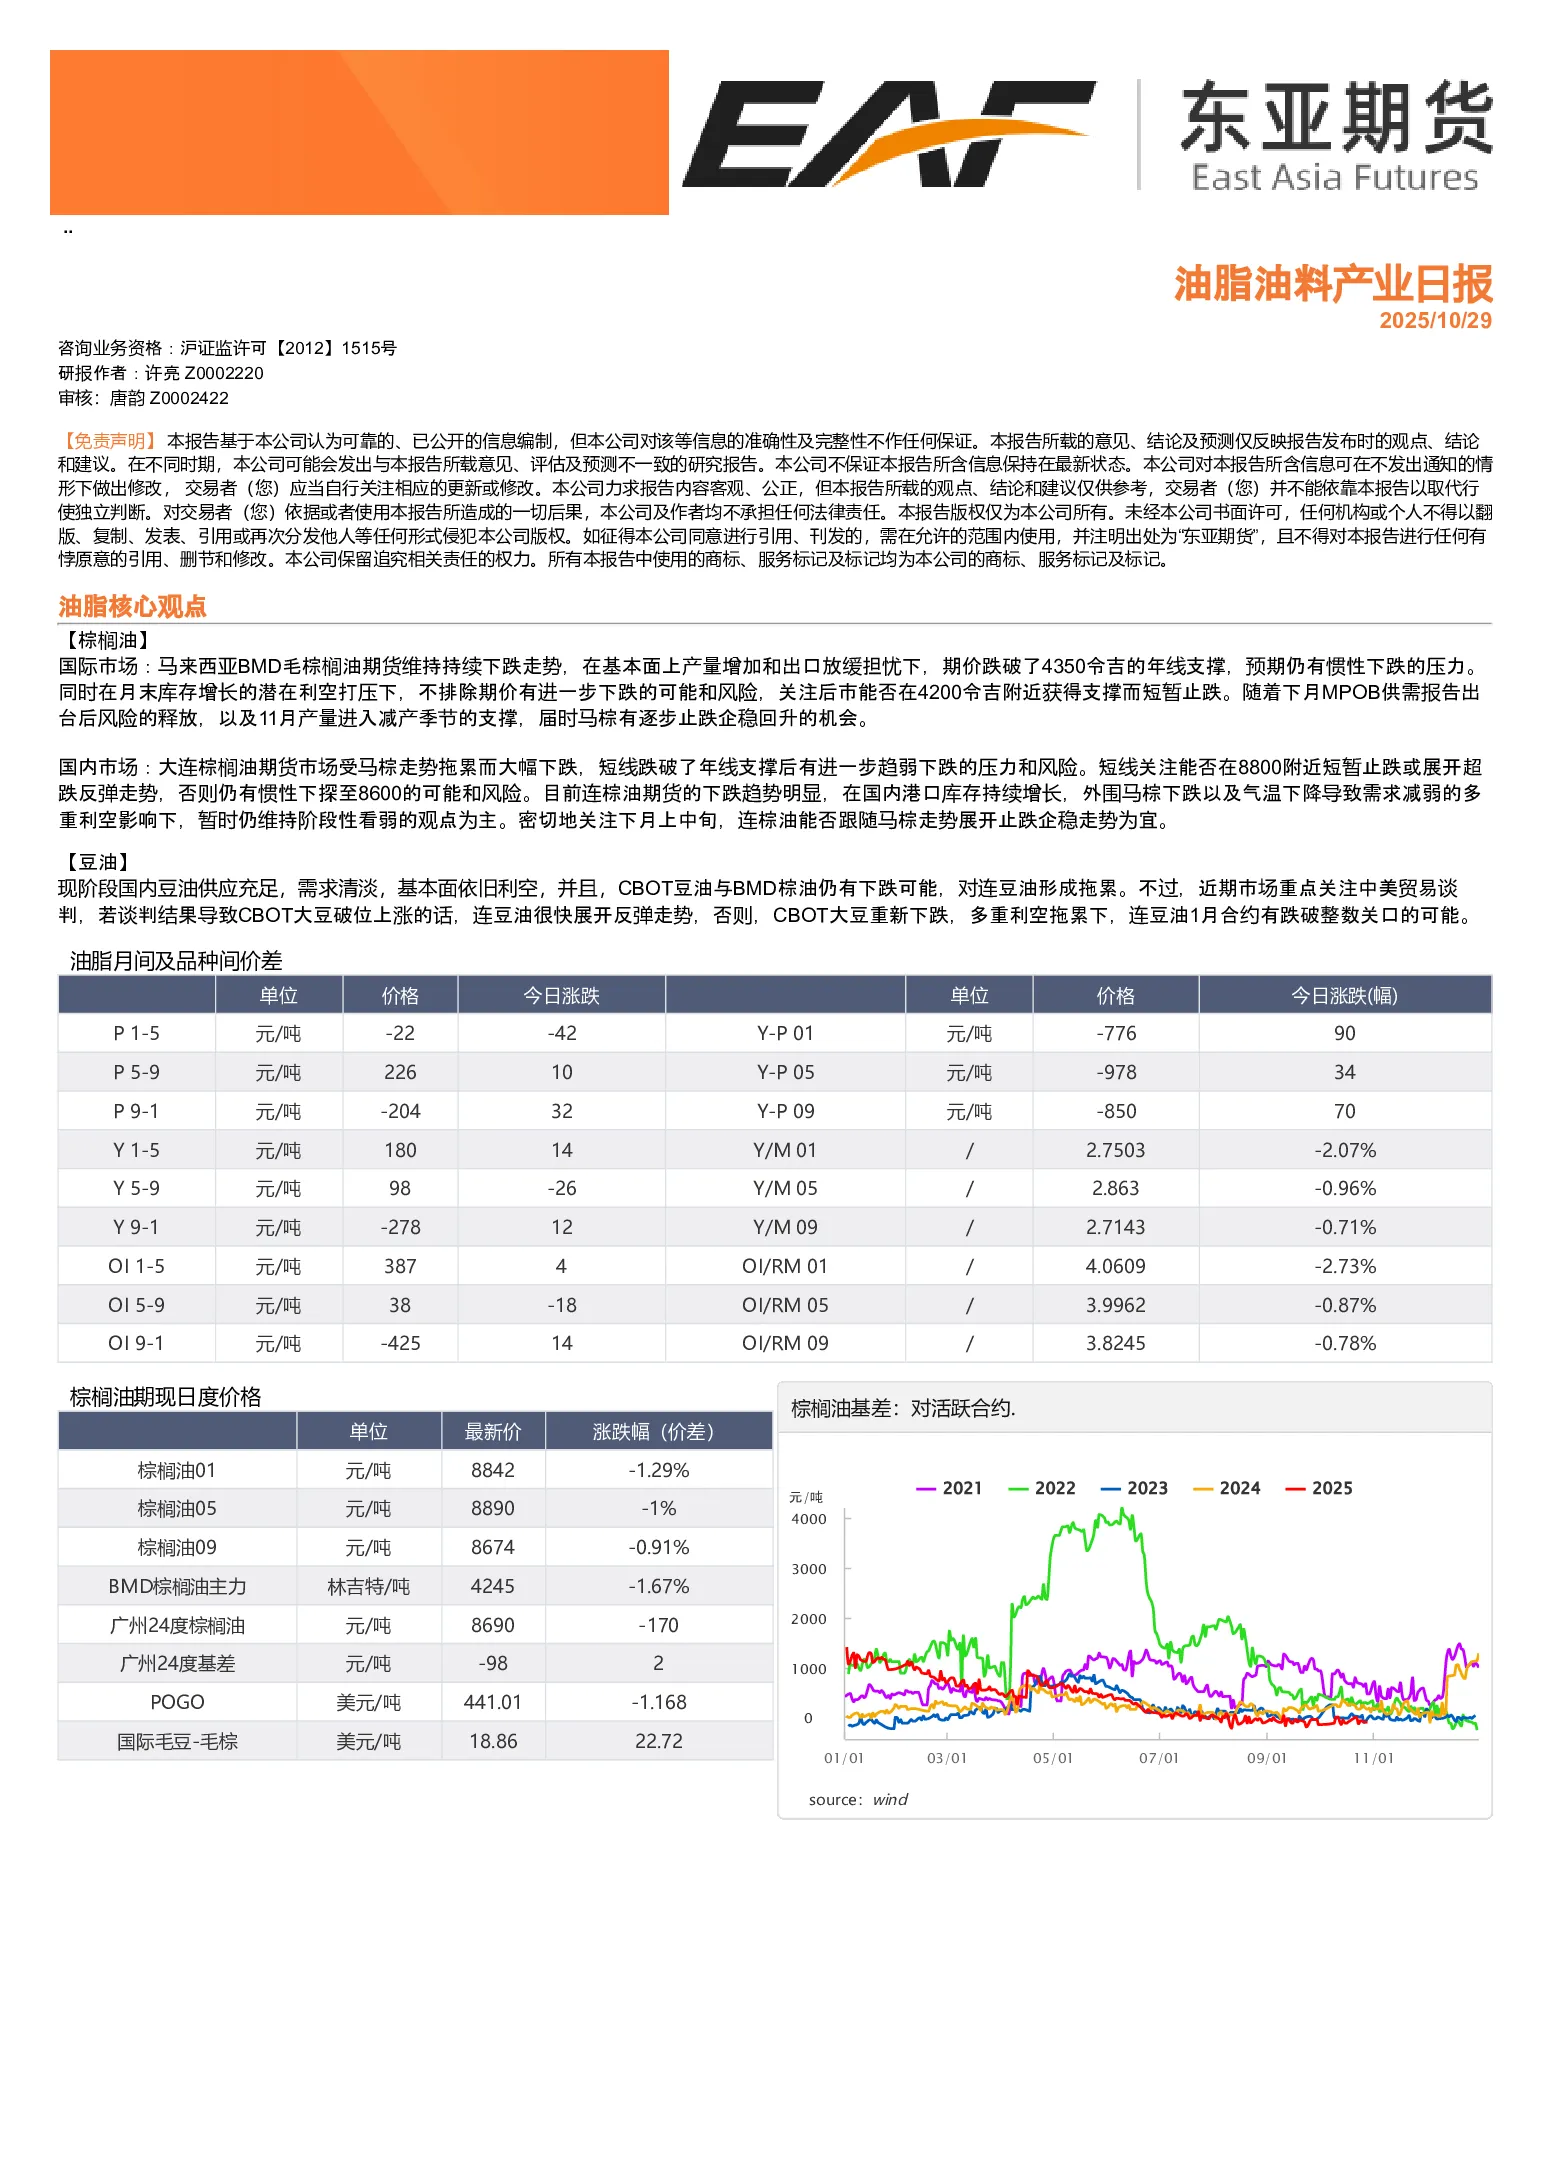
油脂核心观点
- 棕榈油:国际市场,马来西亚BMD毛棕榈油期货持续下跌,跌破4350令吉年线支撑,预期惯性下跌压力仍在,月末库存增长可能进一步打压期价,关注4200令吉附近支撑。下月MPOB供需报告后风险释放,11月减产季节到来或逐步企稳回升。国内市场,大连棕榈油期货受马棕拖累大幅下跌,跌破年线支撑后进一步趋弱下跌,关注8800附近止跌或超跌反弹,否则可能下探8600。国内港口库存持续增长,外围马棕下跌及需求减弱多重利空,短期仍维持看弱观点,关注下月上中旬止跌企稳。
- 豆油:国内豆油供应充足,需求清淡,基本面利空,CBOT豆油与BMD棕油仍有下跌可能,对连豆油形成拖累。若中美贸易谈判结果导致CBOT大豆破位上涨,连豆油将反弹;否则CBOT大豆下跌,连豆油1月合约可能跌破整数关口。
油脂月间及品种间价差
- 棕榈油期现价差:P1-5元/吨-22,P5-9元/吨22,P9-1元/吨-20;BMD棕榈油主力林吉特/吨4245-1.67%;广州24度棕榈油元/吨8690-170;POGO美元/吨441.01-1.17;国际毛豆-毛棕美元/吨18.86-22.72。
- 豆油期现价差:豆油01元/吨8132-0.2%,豆油05元/吨7960+0.29%,豆油09元/吨7866+0.38%;CBOT豆油主力美分/磅50.16-1.01%;山东一豆现货元/吨8250-100;BOHO(周度)美元/桶45.557-9.21。
油料核心观点
- 豆粕:中粮本周采购18万吨美豆,市场情绪交织,交投谨慎,等待中美贸易协议结果。连粕主力或在2950–2980元区间整理。现货油厂一口价多数持稳,个别下调10元/吨,近月基差稳定。油弱粕强格局延续,油厂压榨利润改善有限。阿根廷豆粕少量到港冲击不大。猪价反弹刺激二次育肥,饲料厂备有库存观望,贸易商追涨动力不足。
- 菜粕:市场情绪类似豆粕,阿根廷菜粕少量到港冲击不大。
油料期货价格
- 豆菜粕价差:国内一豆-24度棕榈价差持续收窄。
- 国际豆棕价差:持续收窄。
- 豆粕-美豆内外盘收盘价:CBOT大豆上涨,连粕跟随震荡。
- 豆粕期货月差:01-05、05-09、09-01合约均呈现震荡走势。
- 菜粕期货月差:01-05、05-09、09-01合约均呈现震荡走势。
国际大豆对盘压榨利润
- 美湾CNF对盘压榨利润:持续改善。
- 巴西CNF对盘压榨利润:持续改善。
- 中国从海外进口菜籽对盘压榨利润:持续改善。