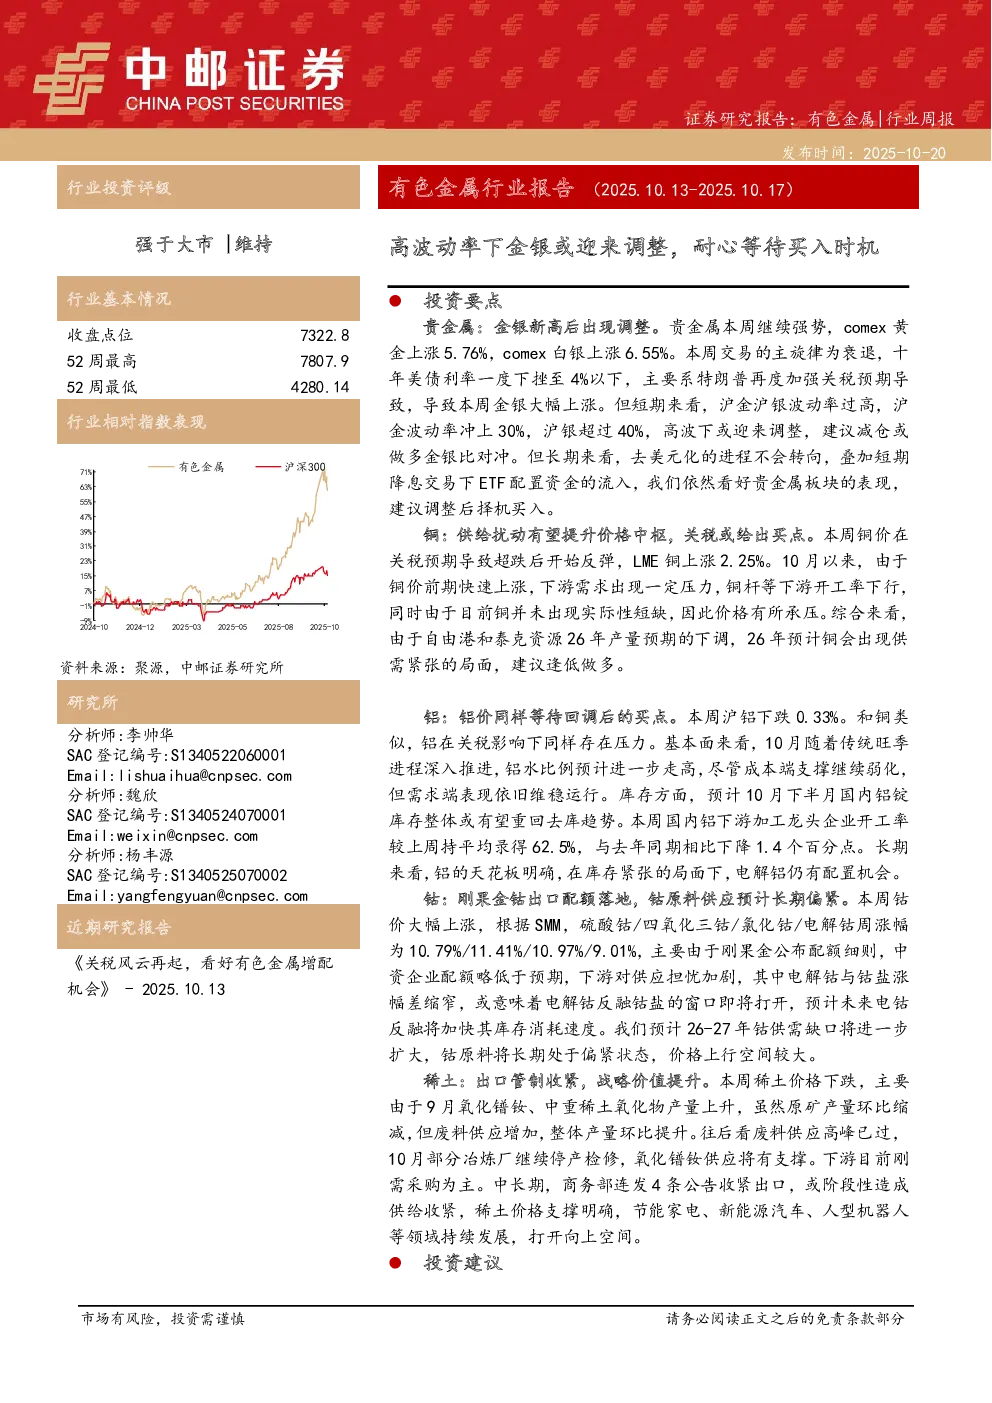
核心观点与关键数据
贵金属:金银本周继续强势,COMEX黄金上涨5.76%,COMEX白银上涨6.55%,主要受衰退交易和特朗普加强关税预期推动。但短期沪金沪银波动率过高(沪金超30%,沪银超40%),或迎来调整,建议减仓或做多金银比。长期看好贵金属板块表现,建议调整后择机买入。
铜:LME铜价上涨2.25%,10月下游需求压力导致价格承压,但自由港和泰克资源26年产量下调预期下,预计26年铜供需紧张,建议逢低做多。
铝:沪铝下跌0.33%,关税影响下存在压力,但10月铝水比例走高,需求端维稳,库存预计重归去库趋势。长期看铝天花板明确,库存紧张下电解铝有配置机会。
钴:钴价大幅上涨,硫酸钴/四氧化三钴/氯化钴/电解钴周涨幅分别为10.79%/11.41%/10.97%/9.01%,刚果金配额落地加剧供应担忧,电解钴反融钴盐窗口或将打开。预计26-27年钴供需缺口扩大,钴原料长期偏紧,价格上行空间大。
稀土:本周稀土价格下跌,主要因9月氧化镨钕、中重稀土氧化物产量上升。但废料供应高峰已过,10月部分冶炼厂停产检修,氧化镨钕供应有支撑。中长期看商务部收紧出口或阶段性造成供给收紧,稀土价格支撑明确,下游刚需采购为主,未来空间打开。
投资建议
建议关注盛达资源、兴业银锡、赤峰黄金、神火股份、紫金矿业等。
风险提示
宏观经济大幅波动,需求不及预期,供应释放超预期,公司项目进度不及预期。
行业表现
本周有色金属板块涨幅为-3.04%,排名第21。板块内涨跌幅前五分别为白银有色、安泰科技、楚江新材、力量钻石、万邦德;跌幅前五为广大特材、博威合金、鑫科材料、中钨高新、锡业股份。
价格与库存
基本金属:LME铜上涨2.25%,铝上涨1.18%,锌下跌1.41%,铅下跌2.13%,锡下跌0.91%。全球交易所库存方面,铜累库16766吨,铝去库6049吨,锌累库6748吨,铅累库15414吨,锡累库168吨,镍累库14966吨。
贵金属:COMEX黄金上涨5.76%,白银上涨6.55%,NYMEX钯金上涨4.23%,铂上涨0.56%。
新能源金属:LME镍下跌0.69%,钴上涨9.58%,碳酸锂下跌0.27%。
研究结论
短期看金银高波动或迎来调整,但长期看好贵金属板块;铜铝等待回调后的买点;钴原料供应长期偏紧,价格上行空间大;稀土出口管制收紧或阶段性造成供给收紧,未来空间打开。