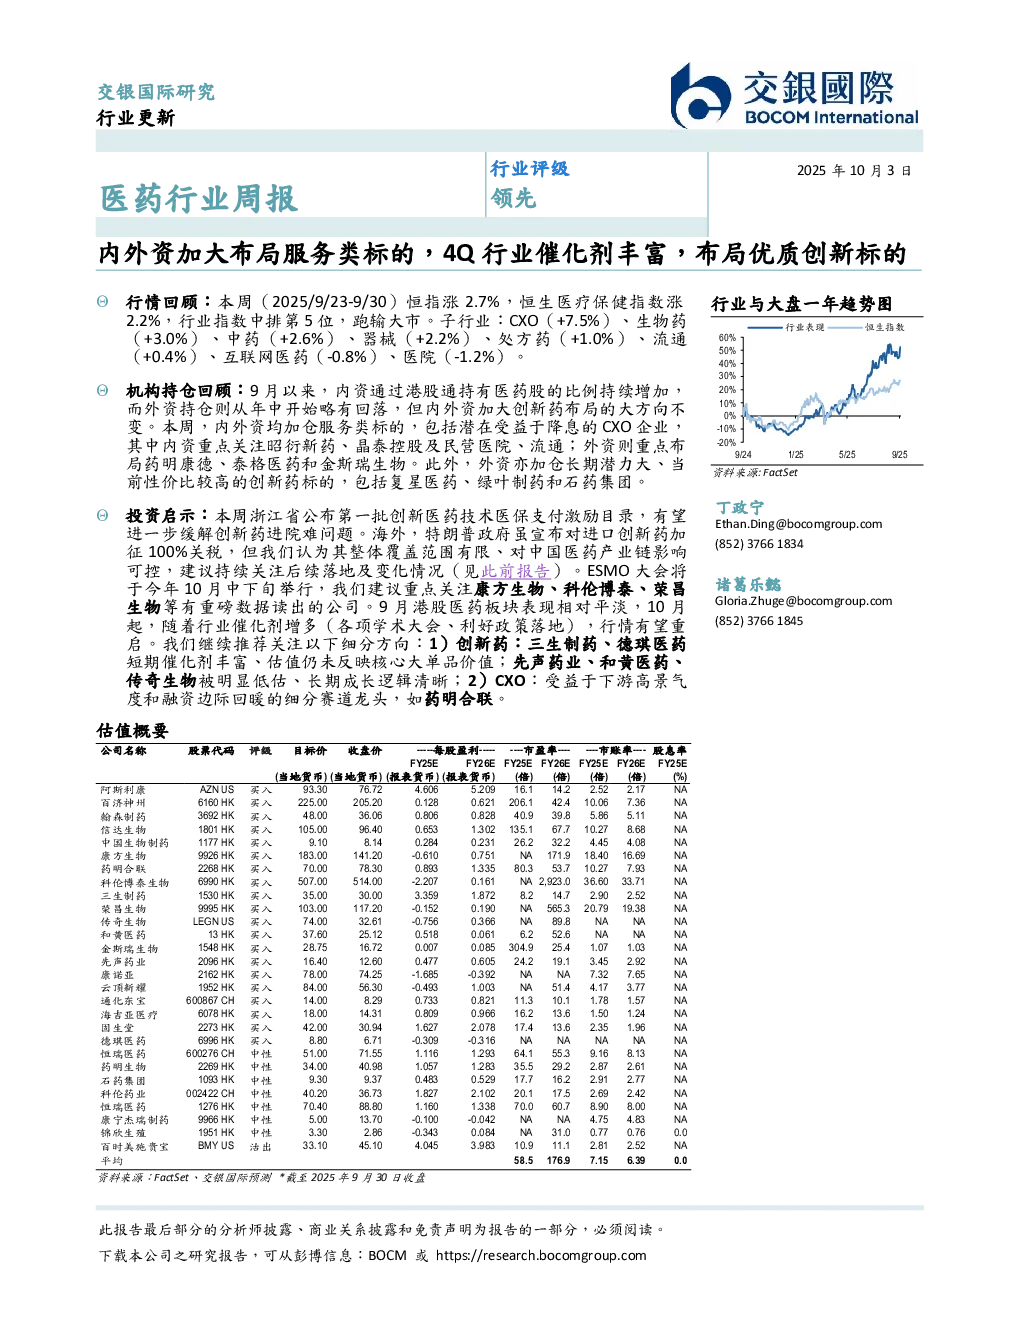
行情回顾
本周(2025/9/23-9/30),恒指涨2.7%,恒生医疗保健指数涨2.2%,行业指数中排第5位,跑输大市。子行业表现:CXO(+7.5%)、生物药(+3.0%)、中药(+2.6%)、器械(+2.2%)、处方药(+1.0%)、流通(+0.4%)、互联网医药(-0.8%)、医院(-1.2%)。
机构持仓回顾
9月以来,内资通过港股通持有医药股的比例持续增加,截至9月30日为22.4%,较8月末增加0.2个百分点;外资持仓略有回落,截至9月30日为38.9%,较8月末降低0.4个百分点。内外资均加仓服务类标的,内资关注昭衍新药、晶泰控股及民营医院、流通;外资重点布局药明康德、泰格医药和金斯瑞生物。此外,外资加仓复星医药、绿叶制药和石药集团等创新药标的。
投资启示
浙江省公布第一批创新医药技术医保支付激励目录,有望缓解创新药进院难问题。特朗普政府宣布对进口创新药加征100%关税,但覆盖范围有限,对中国医药产业链影响可控。ESMO大会将于10月中下旬举行,建议关注康方生物、科伦博泰、荣昌生物等。9月港股医药板块表现平淡,10月起行情有望重启。推荐关注细分方向:1)创新药:三生制药、德琪医药、先声药业、和黄医药、传奇生物;2)CXO:药明合联。
行业及公司动态
浙江省公布第一批创新医药技术医保支付激励目录,包括25款创新药、3个创新医疗服务项目、2款创新医用耗材。31款新药于9月在中国内地申报上市,其中国产药14款,进口药17款;化药14款,生物药17款;17个新药首次申报上市,包括11款1类新药。恒瑞医药HRS9531、康宁杰瑞/石药集团安尼妥单抗、科伦博泰仑博替尼分别获受理上市申请。
本周生物医药板块行情
港股医药板块表现:恒生医疗保健指数涨2.2%,跑输大市。子行业表现:CXO(+7.5%)、生物药(+3.0%)、中药(+2.6%)、器械(+2.2%)、处方药(+1.0%)、流通(+0.4%)、互联网医药(-0.8%)、医院(-1.2%)。个股涨幅前三为来凯医药-B(+25.3%)、晶泰控股(+21.6%)、健世科技-B(+20.2%);跌幅前三为药捷安康-B(-14.5%)、叮当健康(-11.1%)、李氏大药厂(-10.3%)。
板块估值
港股医疗保健行业市盈率TTM:处方药板块31.2倍,中药板块10.7倍,生物药板块14.3倍,流通板块7.3倍,互联网医药板块51.2倍,器械板块18.4倍,CXO板块30.6倍,医院板块9.0倍。
机构持仓
内资通过港股通持股比例持续增加,截至9月30日为22.4%。外资持股比例略有回落,截至9月30日为38.9%。港股通重点加仓CXO企业及龙头药企,昭衍新药和晶泰控股持股比例分别提升1.6/0.9个百分点至48.9%/42.3%。外资重点布局创新药,绿叶制药、金斯瑞生物和石药集团的持股比例分别提升1.0/0.9/0.8个百分点至43.8%/22.6%/55.0%;持续加仓药明康德和泰格医药,持股比例分别提升1.3/1.2个百分点至63.4%/40.3%。