本周行情回顾及行业相关数据
- 期货价格:棕榈油期价本周经历小幅盘整后因阿根廷关税政策扰动大幅走低,下半周利空出尽反弹,但收盘价格仍在盘整区间内。主力合约P2601收于9236元/吨,跌0.86%,最高9400元/吨,最低8946元/吨,成交量345.4万手,持仓量36.3万手,较上周减少4.9万手。
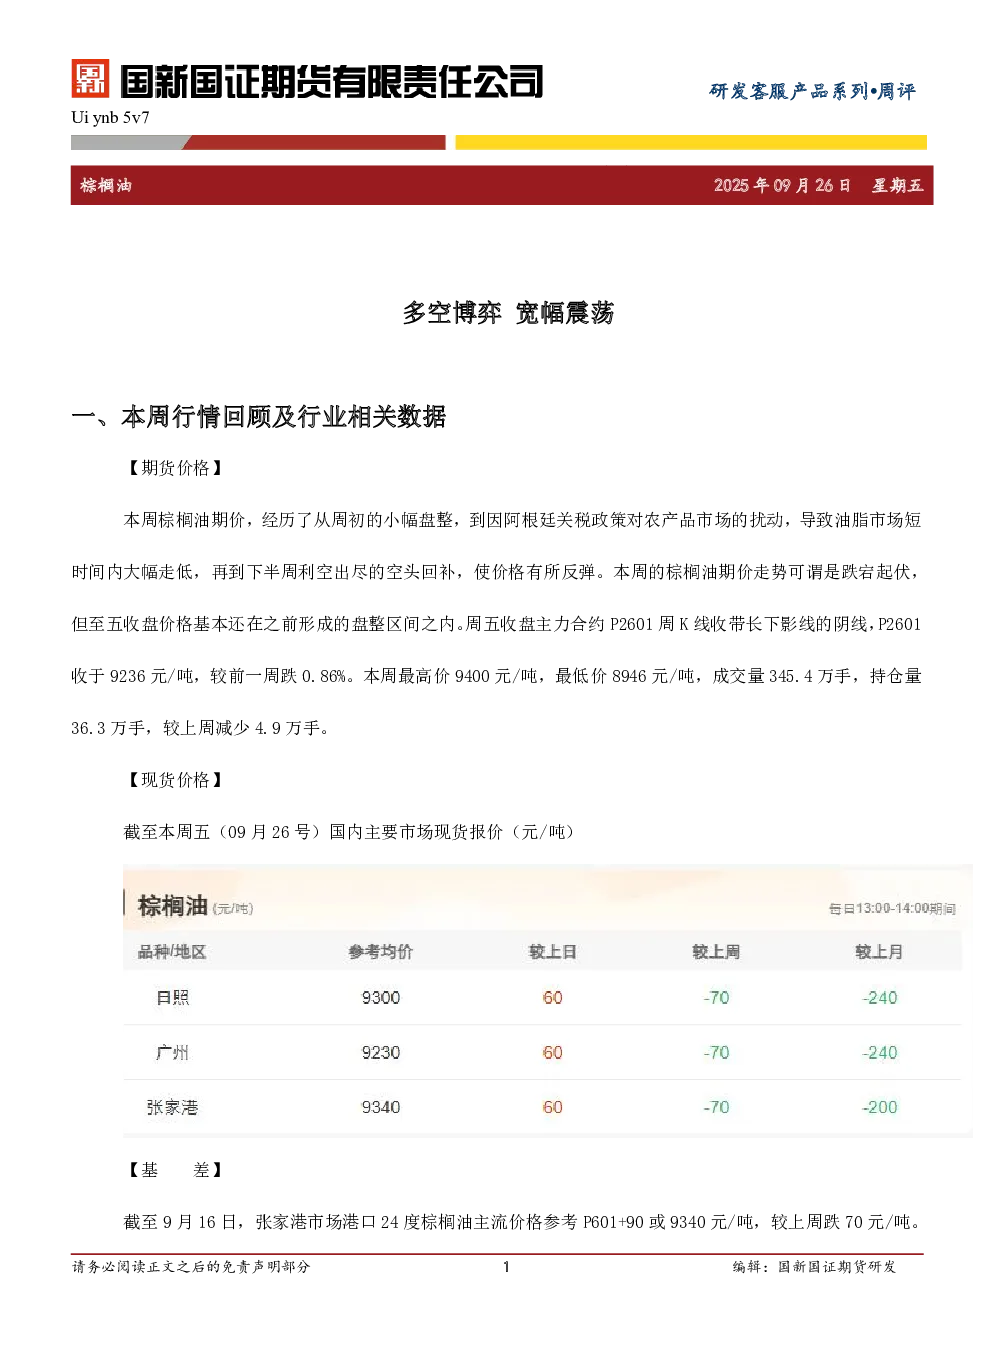
- 现货价格:截至9月26日,国内主要市场现货报价较上周跌70元/吨,张家港市场港口24度棕榈油主流价格参考P601+90元/吨,为9340元/吨。
- 库存:截至9月19日,全国重点地区棕榈油商业库存58.51万吨,环比减少5.64万吨,减幅8.79%;同比去年增加11.28万吨,增幅23.87%。
本周要闻及基本面情况汇总
- 马来西亚出口数据:ITS、SGS、Amspec数据显示,马来西亚9月1-25日棕榈油出口量环比增加,但SGS数据反之下降。
- 马来西亚产量数据:SPPOMA显示单产环比下降,产量环比减少;MPOA预估产量环比减少4.26%。
- 行业分析师观点:预计2026年1-6月棕榈油和豆油价格上涨,主要因供应趋紧及生物柴油消费增加;印度2025/26年度食用油进口量预计增长,棕榈油进口量可能激增。
技术面分析
- 趋势指标:主力合约P601日MA组合呈调整形态,价格短时跌破MA60,但周五收盘受MA60支撑,仍处于震荡向多头排列过渡阶段。
- BOLL指标:日BOLL三轨向下,K线中下轨运行;周线BOLL三轨走平,价格仍在中上轨之间运行。
- 摆动指标:MACD指标日线、周线DIFF、DEA线在0线下方运行;SLOWKD周线KD线死叉后向下扩散。
综述
- 市场情绪:整体平稳,产量已过峰值且环比下降,产区价格有支撑。
- 需求关注点:印尼与欧盟自贸协定、欧盟推迟反毁林法实施缓解出口压力。
- 系统性风险:全球大豆供应宽松压制油脂板块,豆棕价差收窄削弱棕榈油竞争力。
- 后续关注:马来西亚MPOB报告、阿根廷大豆及油脂出口、东南亚雨季减产与库存、中国四季度进口买船情况。
- 交易建议:短期震荡,中长期上行空间较好,以偏强震荡操作思路为主。