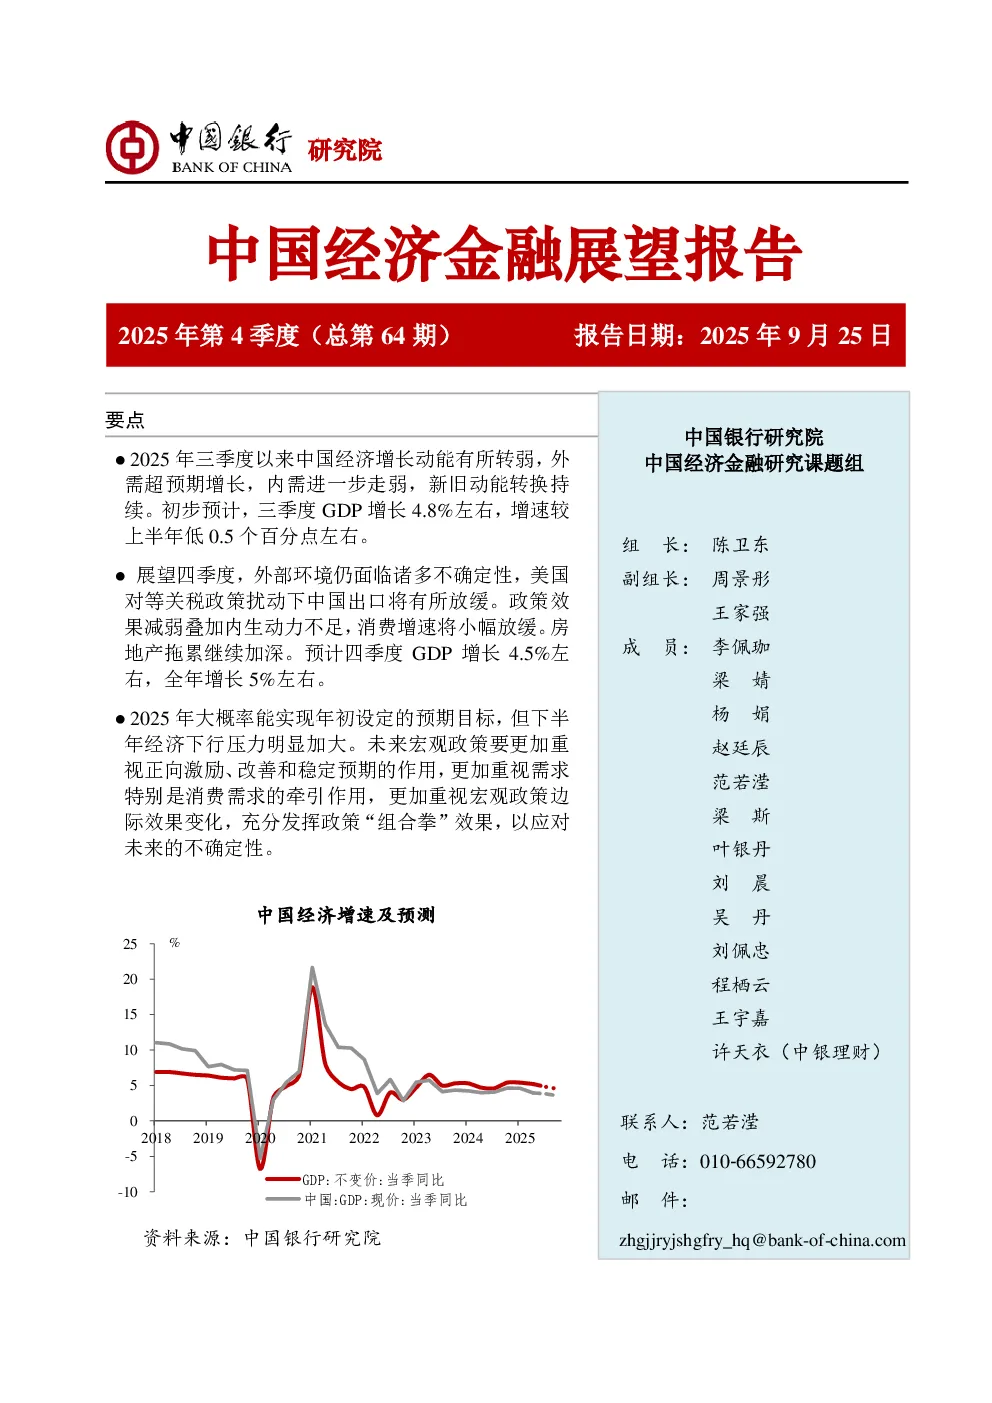
2025年前三季度,中国经济运行总体平稳,但三季度以来增长动能有所转弱。初步预计,三季度GDP增长4.8%左右,增速较上半年低0.5个百分点左右。展望四季度,外部环境仍面临诸多不确定性,美国对等关税政策扰动下中国出口将有所放缓;政策效果减弱叠加内生动力不足,消费增速将小幅放缓;房地产拖累继续加深。预计四季度GDP增长4.5%左右,全年增长5%左右,大概率能实现年初设定的预期目标。
三季度经济形势回顾:
- 出口:尽管面临美国关税政策等不利影响,但中国出口总体保持较快增长。1-8月,出口金额达到2.45万亿美元,累计同比增长5.9%。对非美市场出口表现依旧亮眼,展现了中国出口多元市场格局下的较强韧性。对美出口降幅扩大和高基数影响,8月出口当月同比增速较前月有所放缓。
- 内需:以旧换新政策效果减弱叠加居民消费内生动力不足,导致消费走弱。1-8月,社会消费品零售总额同比增长4.6%,增速较上半年下降0.4个百分点。餐饮消费走弱对社零造成较大拖累。服务消费表现好于商品消费,是消费增长的重要拉动力。
- 投资:固定资产投资增速明显放缓。1-8月,固定资产投资同比增长0.5%,增速较1-6月和上年同期分别放缓2.3、2.9个百分点。制造业投资、基建投资、房地产投资增速分别较1-6月下降2.4、2.6和1.7个百分点。
- 房地产:房地产市场主要指标跌幅扩大。1-8月,房地产开发投资、商品房销售面积、施工面积、房企到位资金的跌幅均扩大。
- 工业:短期扰动增多带动工业生产小幅放缓。1-8月份,规模以上工业增加值同比增长6.2%,增速较上年同期、上半年分别加快0.4个百分点、放缓0.2个百分点。需求走弱,对工业生产拖累持续加深。极端天气以及产能治理等对工业生产带来短期冲击。
- 服务业:服务业对经济增长的贡献率提升。1-8月份,服务业生产指数同比增长5.9%,增速与2025年上半年持平,较2024年同期提高1个百分点。
四季度经济形势展望:
- 出口:美国对等关税政策扰动下中国出口将有所放缓。预计四季度中国出口增长1%左右,全年出口增长4.5%左右。
- 消费:消费增速或将小幅放缓。预计四季度社会消费品零售总额增长3.6%左右,全年增长4.3%左右。
- 投资:房地产投资降幅可能继续扩大。基建投资企稳需政策加大支持保障力度。制造业投资增长动能可能继续减弱。预计2025年全年固定资产投资同比下降1%左右。
- 工业和服务业:工业有望继续保持平稳运行。服务业将在结构分化中趋缓。
金融形势回顾与展望:
- 资金需求:经济景气度下行,实体经济资金需求意愿走弱。前8个月社融累计新增26.56万亿元,同比多增4.66万亿元。新增信贷同比少增,债券融资保持多增,股票融资同比多增。
- 利率:货币市场利率稳中有降,流动性保持合理充裕。政策利率保持稳定,存款利率持续下行,企业贷款利率继续下降。
- 股市:上证指数创十年新高,后市或将维持高位震荡。增量资金入市仍有空间,科技和周期产业预期共振,景气度向好带动估值修复行情。
- 债券:债券收益率将低位运行,发行规模保持增长。债市收益率震荡上行,债券发行规模持续增长,人民币国际债券市场持续扩容。
宏观政策建议:
- 财政政策:适时加力,确保顺利实现全年增长目标。加大财政对民生消费领域的支持力度,提高财政支出能力和效率。
- 金融政策:协同发力,助力经济任务圆满完成。加大流动性供给,做好结构性工具“引流”功能,持续加强政策协调配合。
- 消费政策:完善存量政策、推出增量政策。优化以旧换新政策,持续挖掘服务消费、新消费潜力。
- 经贸合作:积极探索多维度合作,不断扩大多元化经贸网络。优化出口和对外投资策略,扩大与贸易伙伴货币互换规模,探索数字人民币跨境支付应用,加强海外物流仓储基础设施共建合作。
- 房地产:及时推出更大力度的增量政策,推动房地产市场止跌回稳。优化供需两端政策,推出二手房以旧换新政策,大力支持房企债务重组。
- 工业:加快破除结构性梗阻,推动工业生产新动能充分涌现。优化场景建设,推动人工智能与制造业融合效率持续提升,因地制宜优化产业政策。