第一章核心矛盾及策略建议
1.1 核心矛盾
当前影响白糖价走势的核心矛盾包括:
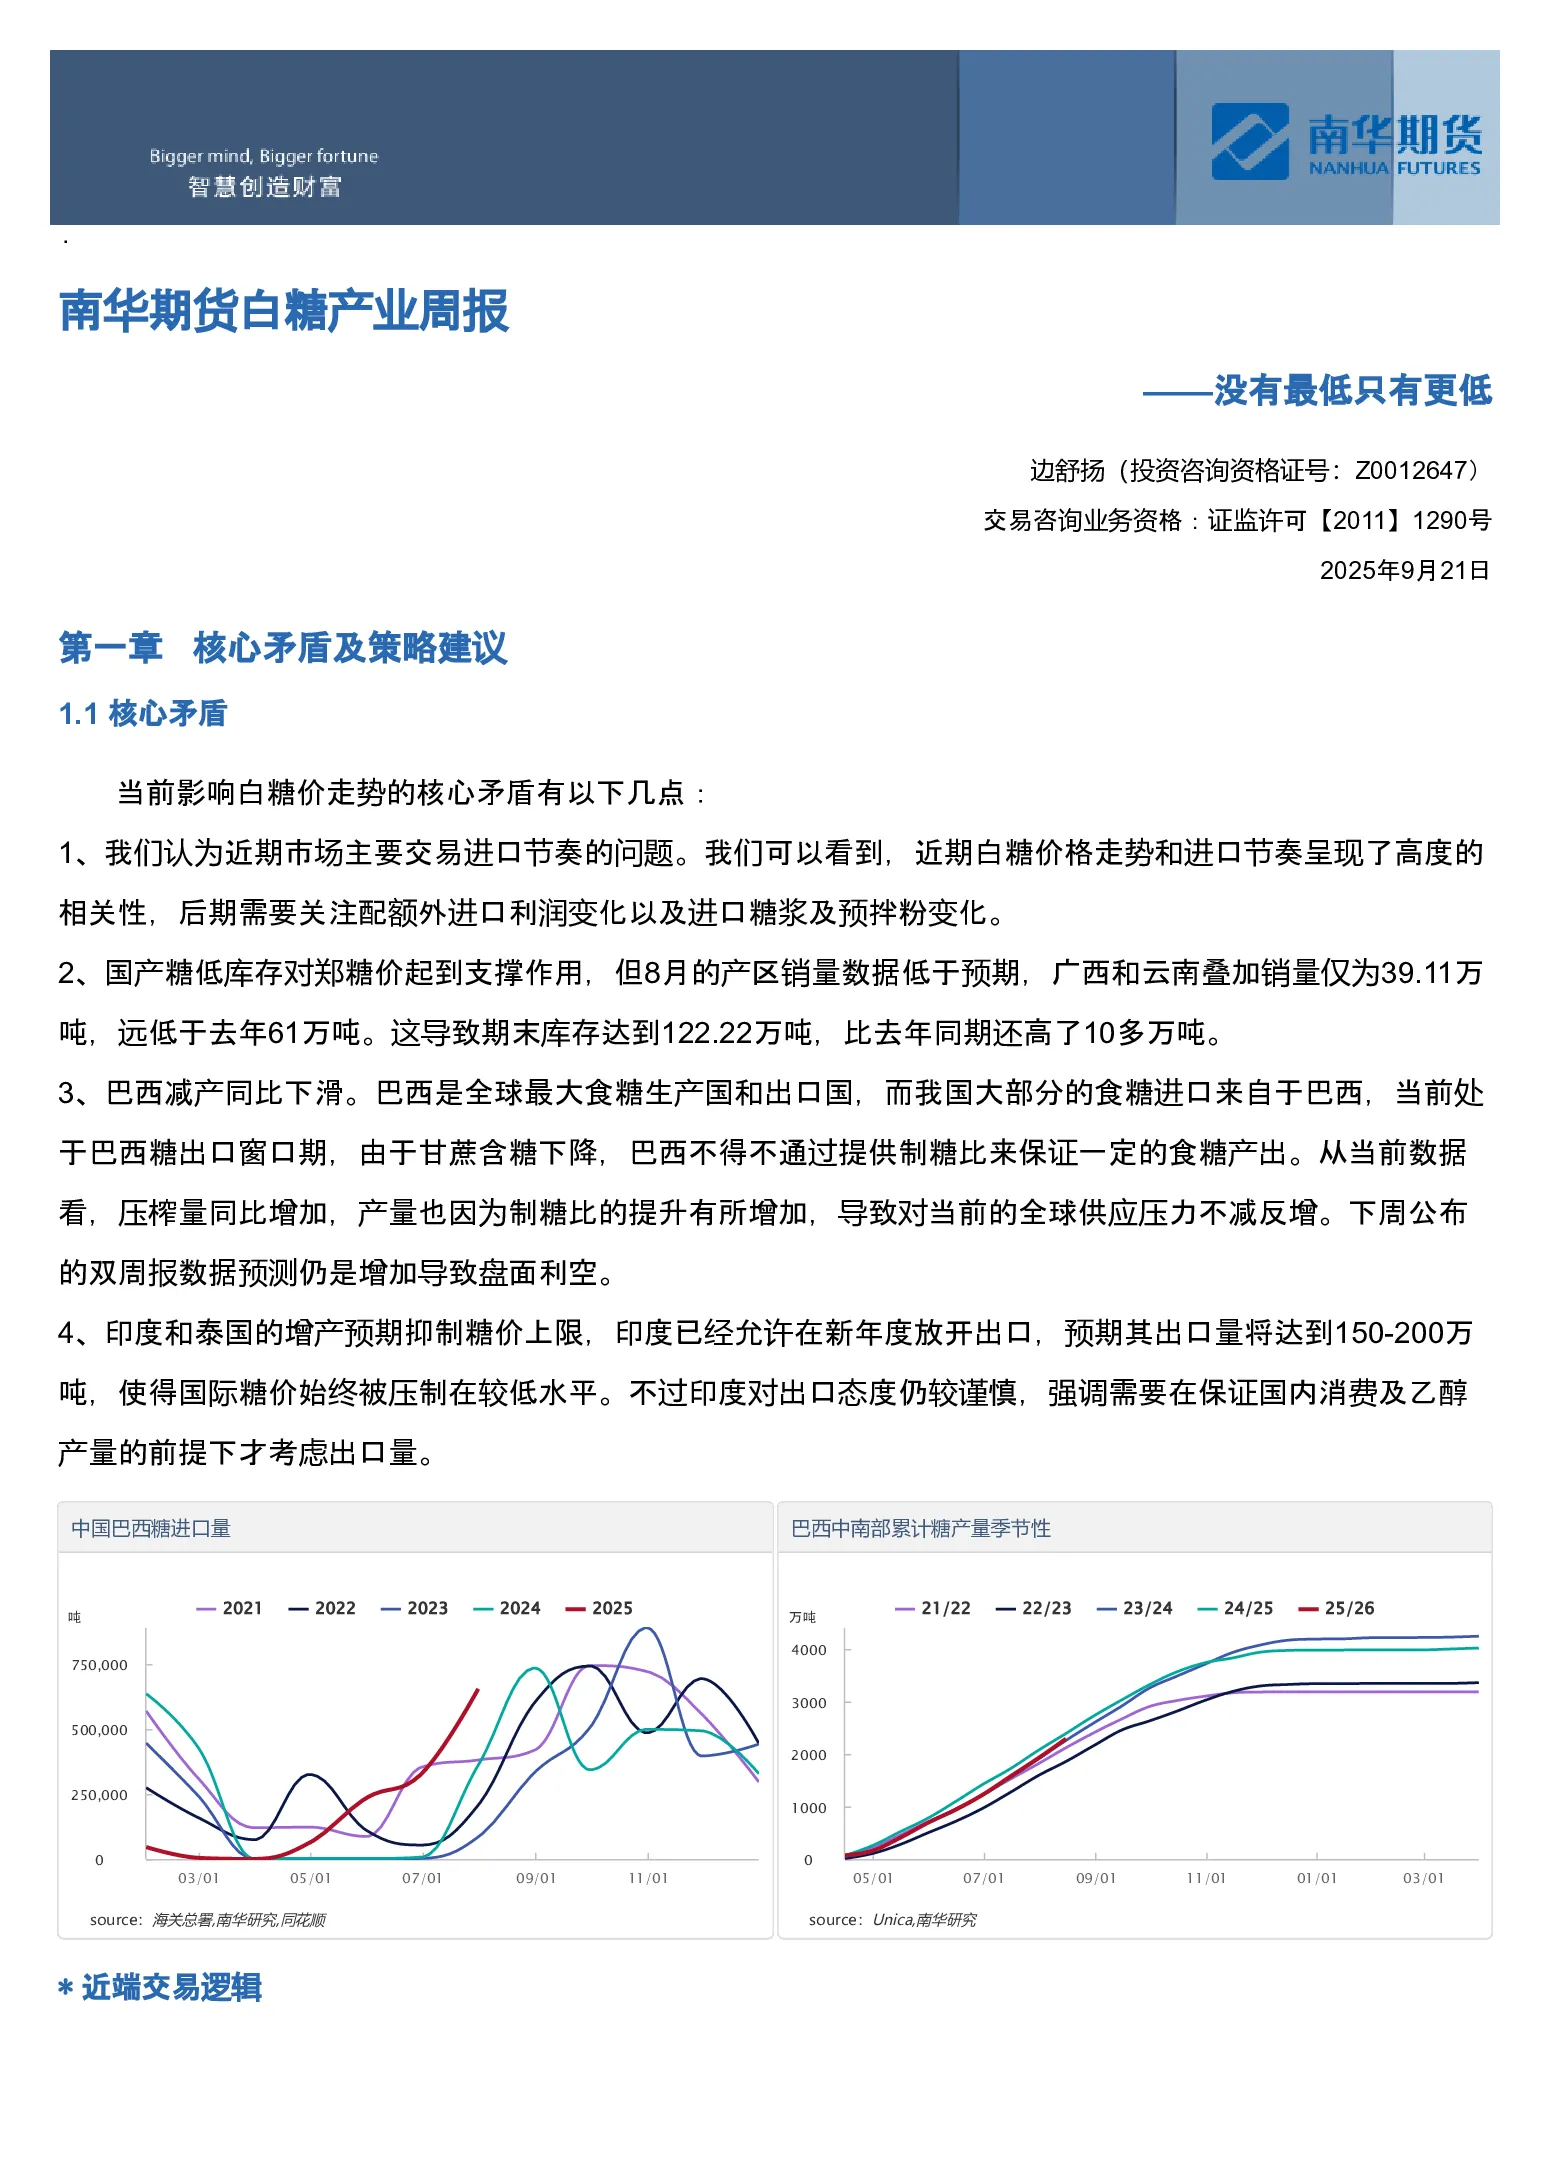
- 进口节奏问题:近期白糖价格走势与进口节奏高度相关,需关注配额外进口利润变化及进口糖浆、预拌粉的变化。
- 国产糖低库存与销量预期差:国产糖低库存对郑糖价起到支撑作用,但8月产区销量数据低于预期,期末库存达122.22万吨,同比增加。
- 巴西减产同比下滑:巴西糖出口窗口期,因甘蔗含糖下降,通过提高制糖比保证产糖,导致全球供应压力增加。
- 印度和泰国增产预期:印度放开出口,预期出口量达150-200万吨,抑制国际糖价。
1.2 投机型策略建议
行情定位
下跌动量加强,未来可能进一步增强。
基差、月差及对冲套利策略建议
- 基差策略:卖现货+买入2511期货,锁定基差回归利润。
- 月差策略:多2511合约,空2601合约,当前价差平水,11月国产糖库存低,1月新糖供应充足。
近期策略回顾
- 单边做多SR2511(已止损)。
- 卖现货+买入SR2511(已入场)。
- 多SR2511,空SR2601(已入场)。
1.3 产业客户操作建议
第二章本周重要信息及下周关注事件
2.1 本周重要信息
利多信息
- 巴西中南部8月甘蔗入榨量同比减少4.78%,计制糖比为52.76%。
- 印度水库蓄水量同比增加,雨季播种作物被淹没。
- BP Bioenergy预计纽约原糖价格在15-17美分之间。
利空信息
- 云南8月降雨偏多,甘蔗长势好于去年同期。
- 8月我国进口食糖83万吨,同比增加6.27万吨。
- 巴西8月甘蔗入榨量同比增加10.68%,产糖量增加18.21%。
- 巴西9月前两周出口糖和糖蜜同比减少17.93万吨。
- 印度将于10月启动食糖出口计划。
- 印尼暂停发放2025年余下时间的原糖进口许可。
- 印度25/26榨季甘蔗产量可能增长8%。
- Sucden预计印度25/26榨季糖产量增至3260万吨。
2.2 下周重要事件关注
- 巴西港口周度待运食糖数量及船只数。
- 巴西9月第三周糖出口数据。
- 中国食糖8月糖浆及预混粉进口数据。
第三章盘面解读
3.1 价量及资金解读
内盘
- 单边走势:期价下跌击穿5450点,SR2601合约持仓创年内最高水平,空头套保席位持仓缩小,外资席位减持空头。
- 基差月差结构:基差结构扩大,11合约基差表现关注;月差结构为非完全性back结构,未来可能转为完全性back结构。
外盘
- 单边走势:糖价下跌击穿5500点和5450点,海外原糖价格预计向15美分挺近,非商业净空头减持。
- 月差结构:原糖期货近强远弱,亚洲市场增产压力较大,糖厂套保压力仍存。
内外价差跟踪
内外价格均处于疲软阶段,短期配额外进口窗口关闭,郑糖价格弱于原糖价格,预计10月后进口糖数量减少。
第四章估值和利润分析
4.1 进口利润跟踪
我国实行配额制度,6月以来配额外进口利润走高,近两个月进口量增加,7月后利润收缩,当前配额外进口窗口关闭。糖浆进口量较大,预计8月数据仍高。
第五章供应及库存推演
5.1 供需平衡表推演
24/25榨季剩余库存约122万吨,9月结转库存预计66.97万吨。进口方面,截至8月底累计进口408万吨,同比减少,9月预计进口60万吨,累计进口预估470万吨。25/26榨季产量预估1120万吨,其他数据按24/25榨季及当前情况预估。