核心因素及策略建议
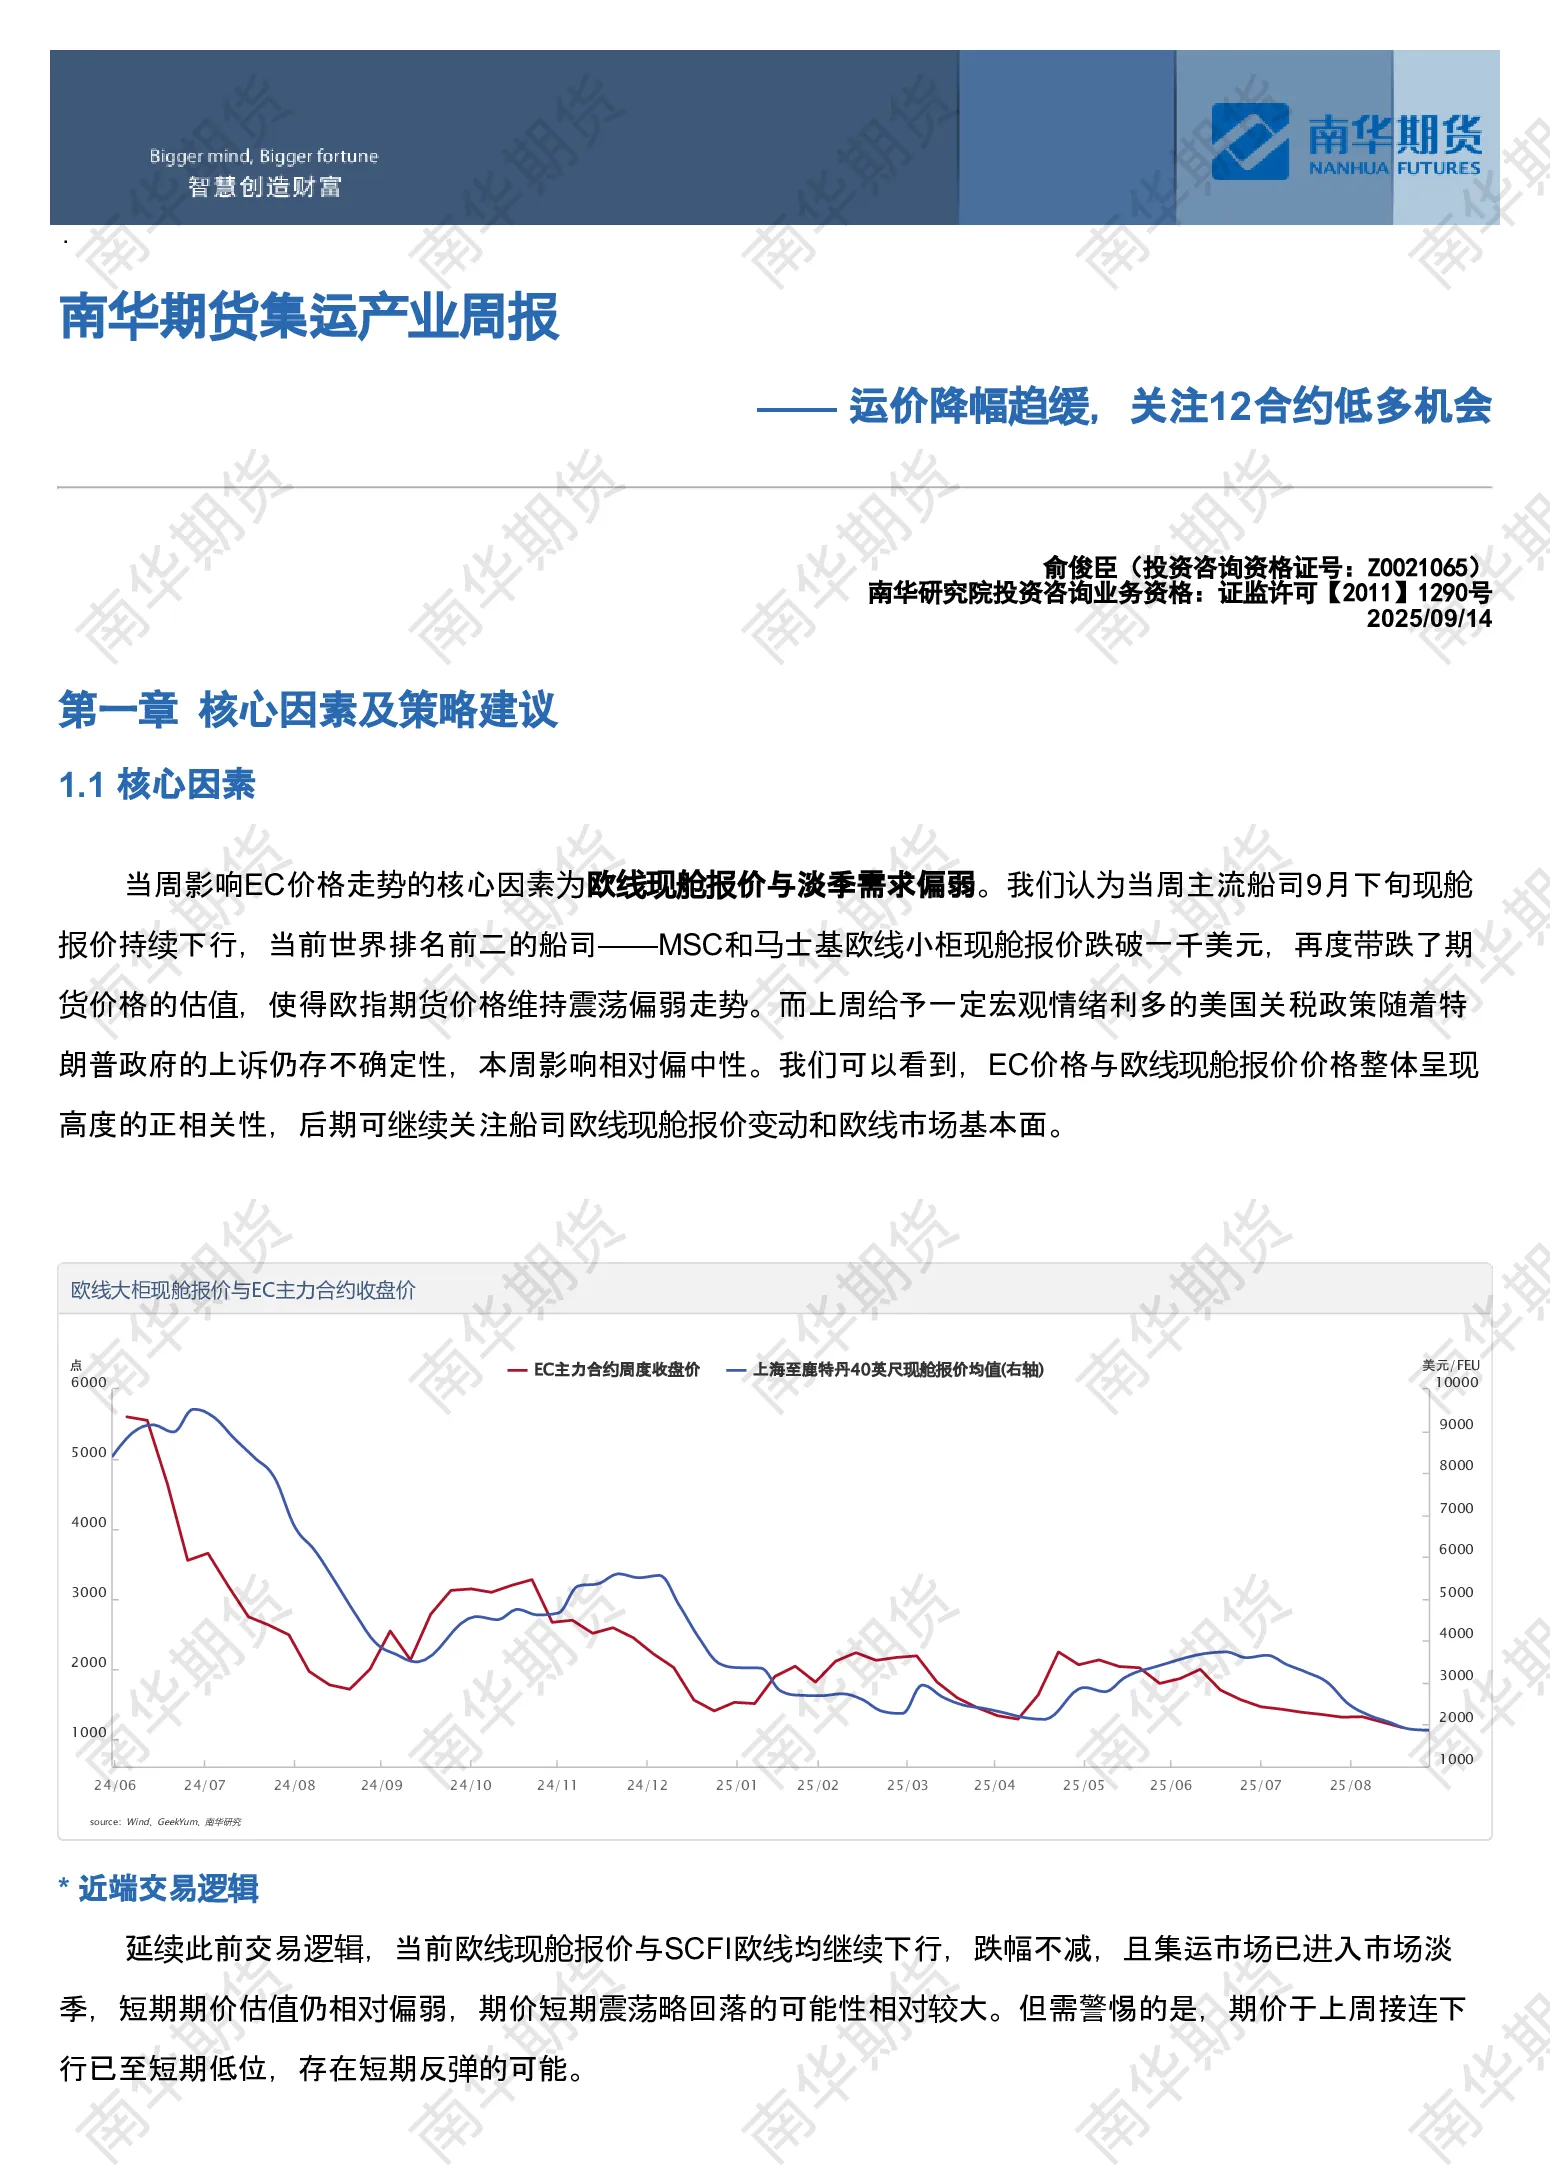
- 核心因素:当周影响欧洲航线集装箱运价(EC)价格走势的主要因素为欧线现舱报价持续下行和淡季需求偏弱。主流船司9月下旬现舱报价持续下降,MSC和马士基欧线小柜现舱报价跌破1000美元,带动期货价格估值下降,EC价格维持震荡偏弱。美国关税政策不确定性本周影响中性。EC价格与欧线现舱报价高度正相关,需关注船司报价变动和欧线市场基本面。
- 近端交易逻辑:延续此前逻辑,欧线现舱报价与SCFI欧线持续下行,跌幅不减,集运市场进入淡季,期价短期震荡略回落可能性较大,但需警惕短期反弹。
- 远端交易预期:中东局势和红海通行情况可能影响欧线运价;今年前八月欧线旺季属性模糊,后续淡季需求可能进一步减弱,12月旺季需求支撑也可能偏弱。
- 交易型策略建议:
- 行情定位:下跌动量延续,短期支撑位1050-1100,压力位1200-1250。
- 策略建议:可择高位卖出套保,关注12合约1550-1600点低多机会。
- 套利策略:可择时做空基差,跨期策略暂时保持观望。
- 产业客户操作建议:提供EC风险管理策略建议,包括现货敞口策略和套保工具买卖方向建议。
本周重要信息
- 利多信息:欧盟是我国第二大贸易伙伴,上半年贸易总值增长4.3%;加沙停火协议进展可能带动红海复航;跨境电商进出口两旺。
- 利空信息:墨西哥计划对中国产汽车等商品征收高额关税;主流船司欧线现舱报价持续下行;SCFI欧线加速下降。
盘面解读
- 单边走势和资金动向:EC价格延续震荡偏弱,技术面均线向下发散形成空头排列,主力席位净空持仓小幅下降,交易情绪偏谨慎。
- 基差结构:SCFIS欧洲航线环比下降11.68%,基差收窄,交易者可择时做空基差。
- 月差结构:近月合约受利空影响更大,EC2510-2512和EC2510-2602合约组合价差明显扩大,交易者暂时保持观望。
估值和利润分析
- 上半年业绩:中远海控、马士基、达飞集团等利润营收表现较好,但部分船司利润大幅缩减。大部分航运企业仍实现盈利,市场不算差。
- 下半年预期:班轮公司认为不确定性增强,企业将更谨慎,可能通过停航减少支出,影响运价走势。
- EC期现与主力基差:EC主力合约结算价与SCFIS欧洲航线走势相关,基差有所收敛。
- EC跨期价差:近月合约受利空影响更大,价差明显扩大。
数据概览
- 现货信息:需求面舱位管理已入手,运力偏饱满,订舱货量不佳;供应端船司空班力度加大,旺季不旺。
- 海运区域贸易能力:太平洋、欧洲地区、大西洋海运区域贸易能力环比变化。
- 集装箱船闲置率:超巴拿马型和新巴拿马型集装箱船闲置率及闲置运力变化。
- 港口拥堵指数:上海、鹿特丹、安特卫普、汉堡港口拥堵指数季节性变化。