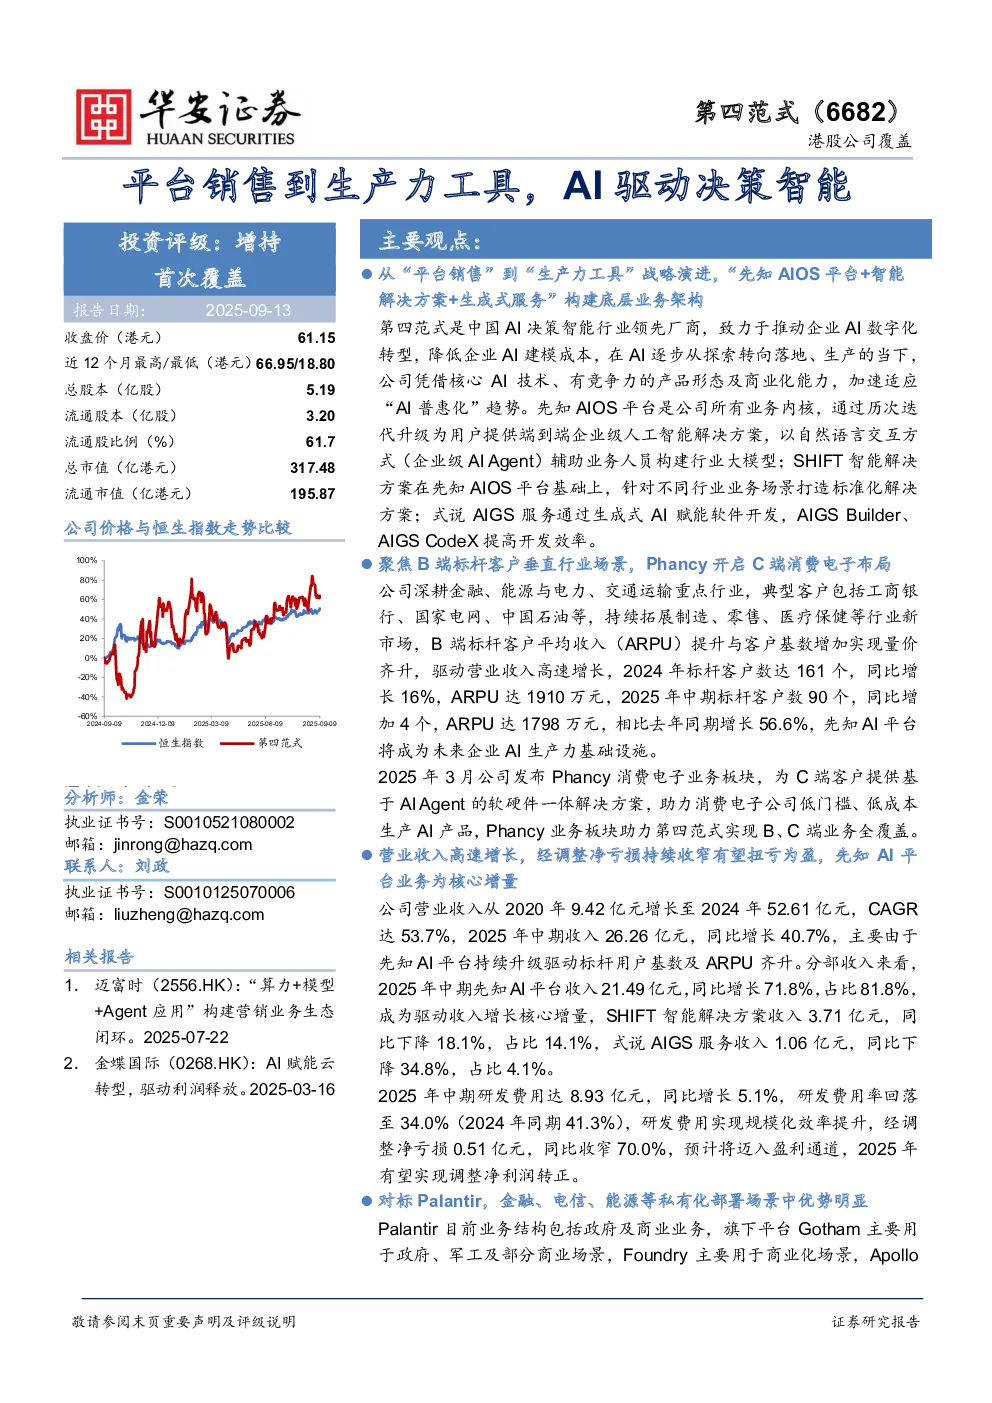
主要观点
- 战略演进:第四范式从“平台销售”转向“生产力工具”战略,构建“先知AIOS平台+智能解决方案+生成式服务”的底层业务架构,推动企业AI数字化转型,降低AI建模成本,适应“AI普惠化”趋势。
- 核心产品:先知AIOS平台是公司所有业务的内核,通过自然语言交互方式(企业级AI Agent)辅助业务人员构建行业大模型;SHIFT智能解决方案针对不同行业业务场景打造标准化解决方案;式说AIGS服务通过生成式AI赋能软件开发,提升开发效率。
- 客户布局:公司聚焦B端标杆客户垂直行业场景,深耕金融、能源与电力、交通运输重点行业,典型客户包括工商银行、国家电网、中国石油等,持续拓展制造、零售、医疗保健等行业新市场,实现量价齐升,驱动营业收入高速增长。
- C端布局:2025年3月发布Phancy消费电子业务板块,为C端客户提供基于AI Agent的软硬件一体解决方案,助力消费电子公司低门槛、低成本生产AI产品,实现B、C端业务全覆盖。
- 财务表现:公司营业收入从2020年9.42亿元增长至2024年52.61亿元,CAGR达53.7%;2025年中期收入26.26亿元,同比增长40.7%。经调整净亏损持续收窄,预计将迈入盈利通道。
- 核心竞争力:公司核心技术包括自动机器学习、迁移学习、环境学习、自动强化学习,致力于AI技术创新,推动AI从“技术”演变为“基础设施”,有效降低门槛实现AI普惠化。
- 市场竞争:对标Palantir,第四范式在金融、电信、能源等私有化部署场景中优势明显,在国内市场先发优势显著。
关键数据
- 营业收入:2020年9.42亿元,2024年52.61亿元,CAGR达53.7%;2025年中期26.26亿元,同比增长40.7%。
- 经调整净亏损:2020年-3.90亿元,2024年-2.92亿元,预计2025年将扭亏为盈。
- 标杆客户:2024年161个,同比增长16%;ARPU达1910万元。
- 研发费用:2020年5.66亿元,2024年21.70亿元,CAGR达39.9%;2025年中期8.93亿元,同比增长5.1%。
- 毛利率:2024年42.7%,2025年中期37.7%。
研究结论
- 第四范式是中国AI决策智能行业领先厂商,凭借核心AI技术、有竞争力的产品形态及商业化能力,加速适应“AI普惠化”趋势。
- 公司先知AI平台业务为核心增量,将成为未来企业AI生产力基础设施。
- 公司聚焦B端标杆客户垂直行业场景,Phancy业务板块助力实现B、C端业务全覆盖。
- 公司营业收入高速增长,经调整净亏损持续收窄有望扭亏为盈。
- 对标Palantir,第四范式在金融、电信、能源等私有化部署场景中优势明显,在国内市场先发优势显著。
- 预计2025/2026/2027年公司营业收入分别为70.72/93.43/123.81亿元,同比增长34.4%/32.1%/32.5%;归母净利润分别为0.34/1.88/4.99亿元。
- 首次覆盖给予“增持”评级。