公司动态点评
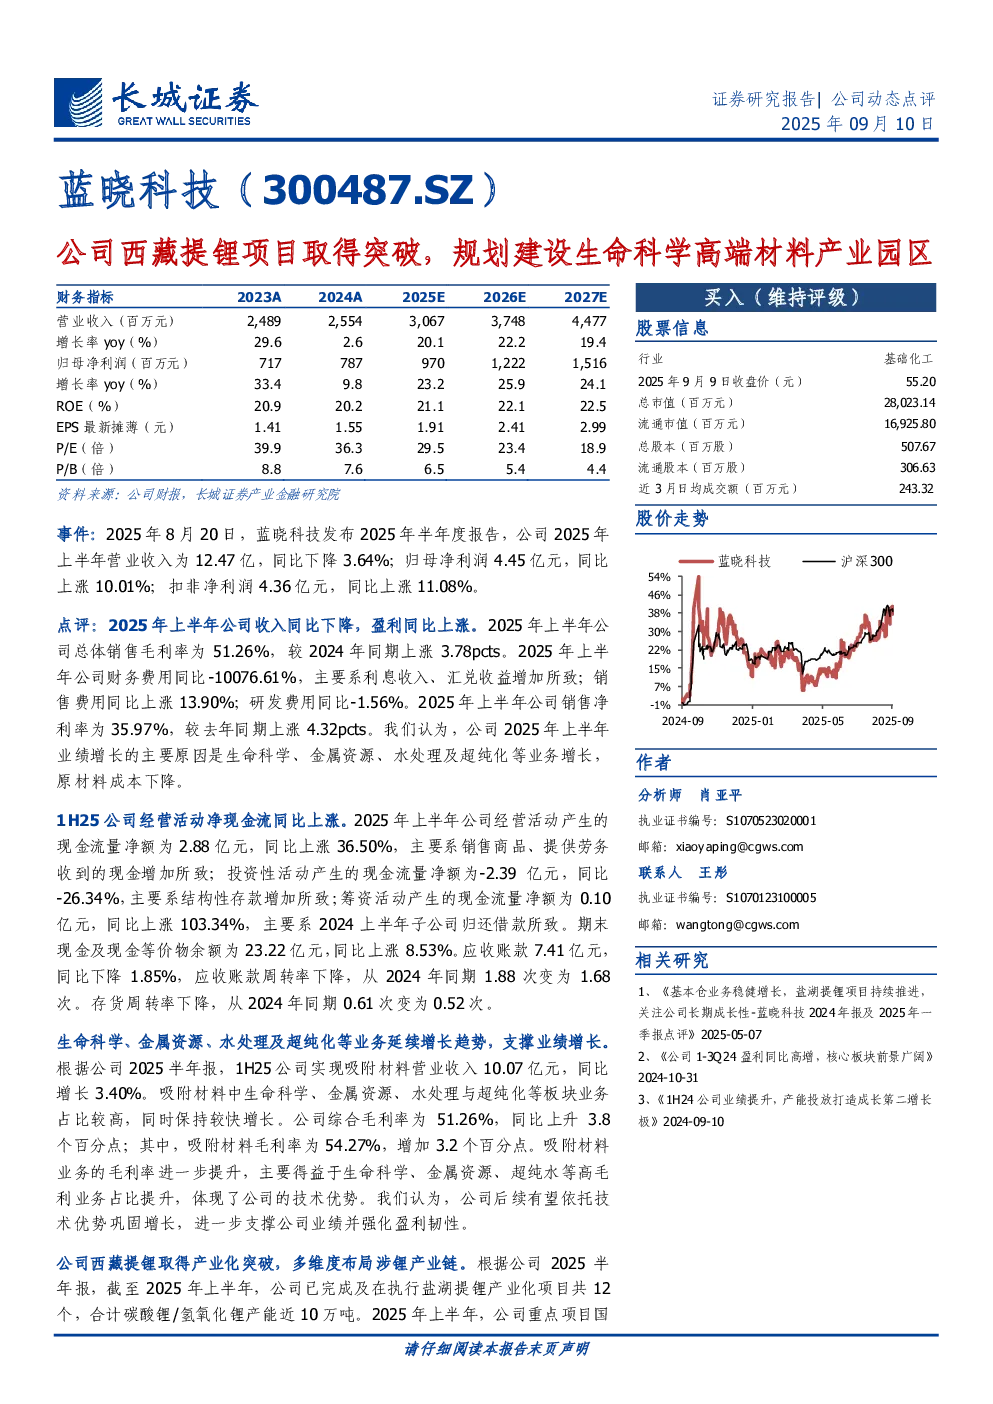
事件:蓝晓科技发布2025年半年度报告,上半年营业收入12.47亿元,同比下降3.64%;归母净利润4.45亿元,同比上涨10.01%。
核心观点:
- 业绩表现:2025年上半年公司收入同比下降,盈利同比上涨。总体销售毛利率为51.26%,较2024年同期上涨3.78个百分点;销售净利率为35.97%,较去年同期上涨4.32个百分点。业绩增长主要得益于生命科学、金属资源、水处理及超纯化等业务增长,以及原材料成本下降。
- 现金流:经营活动净现金流同比上涨36.50%,主要系销售商品、提供劳务收到的现金增加;投资性活动现金流量净额为-2.39亿元,主要系结构性存款增加;筹资活动现金流量净额为0.10亿元,主要系子公司归还借款。期末现金及现金等价物余额为23.22亿元,同比上涨8.53%。
- 业务增长:吸附材料营业收入10.07亿元,同比增长3.40%。生命科学、金属资源、水处理与超纯化等板块业务占比较高,保持较快增长。吸附材料毛利率为54.27%,增加3.2个百分点,主要得益于高毛利业务占比提升。
- 西藏提锂项目:公司已完成及在执行盐湖提锂产业化项目共12个,合计碳酸锂/氢氧化锂产能近10万吨。国矿结则茶卡项目首条产线试运行顺利,预计将建成西藏地区首个达标生产的工业级“绿色零碳直接提锂”标杆项目。公司多维度布局涉锂产业链,提高吸附技术在矿石锂精制、锂电池回收等领域的应用水平。
- 生命科学板块:公司计划在陕西省渭南市投资新建生命科学高端材料产业园区,以满足订单增长及产能升级需求。1H25该板块吸附分离材料收入达3.20亿元,同比增长12.43%。多肽固相合成载体、ProteinA Suno产品、色谱填料、乳铁蛋白、小核酸载体等产品进展良好,市场潜力较大。
- 投资建议:预计公司2025-2027年实现营业收入分别为30.67/37.48/44.77亿元,实现归母净利润分别为9.70/12.22/15.16亿元,对应EPS分别为1.91/2.41/2.99元,当前股价对应的PE倍数分别为29.5X、23.4X、18.9X。维持“买入”评级。
- 风险提示:经营规模扩张带来的管控风险;市场竞争风险;下游应用领域变化的风险;核心技术人员流失、技术泄密的风险等。