钢材市场总结
品种观点
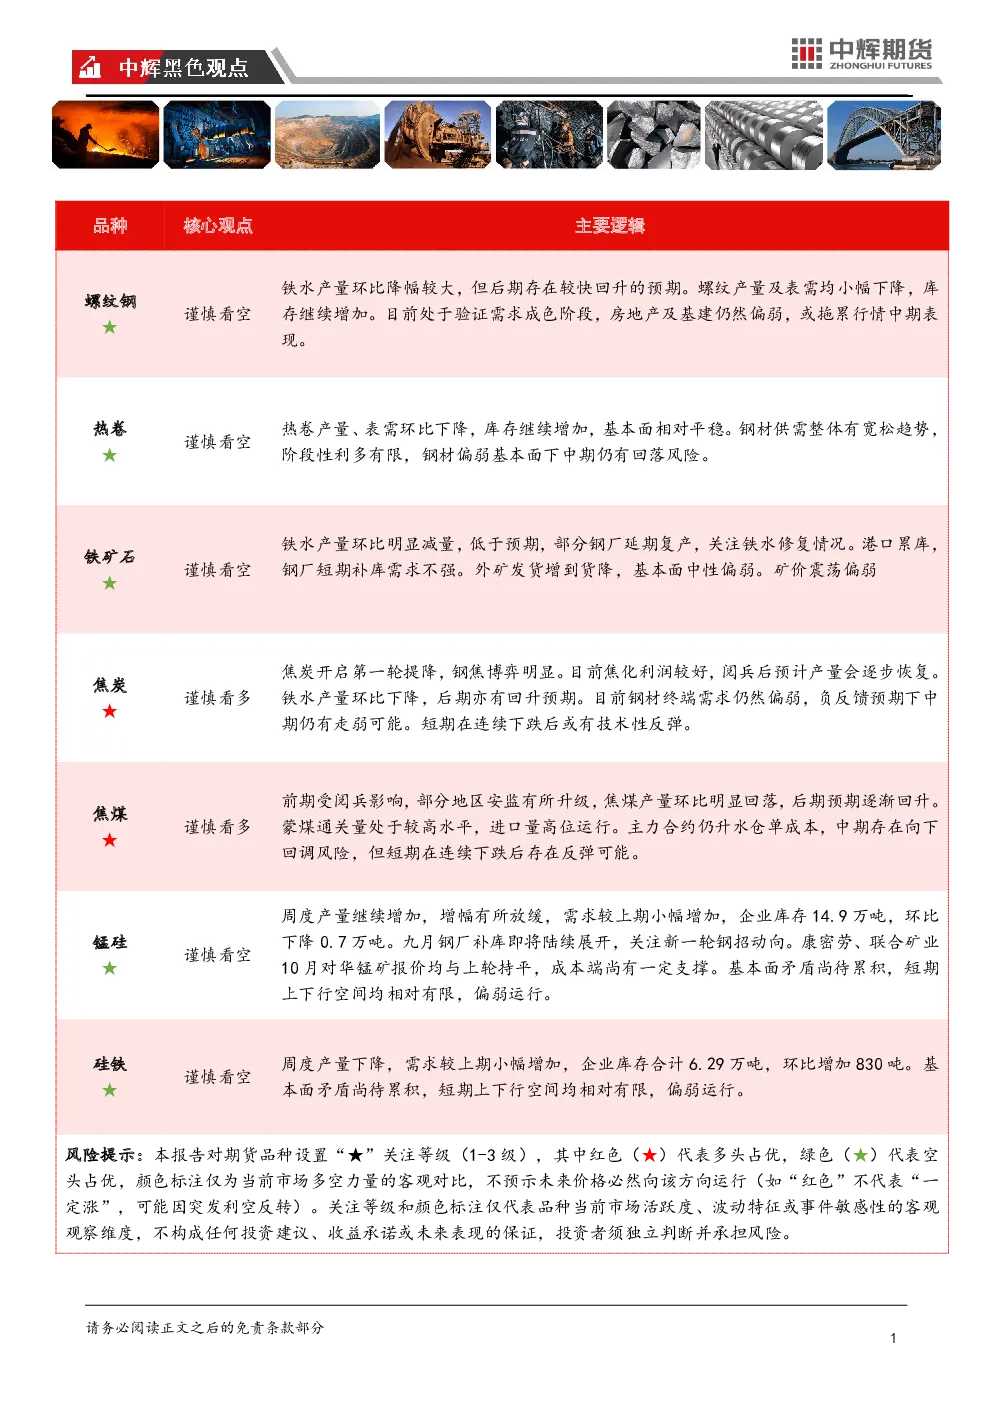
- 螺纹钢:铁水产量环比降幅较大,但后期存在较快回升预期。螺纹产量及表需均小幅下降,库存继续增加。房地产及基建需求仍然偏弱,或拖累行情中期表现。
- 热卷:热卷产量、表需环比下降,库存继续增加,基本面相对平稳。
- 铁矿石:铁水产量环比明显减量,低于预期,部分钢厂延期复产,关注铁水修复情况。港口累库,钢厂短期补库需求不强。外矿发货增到货降,基本面中性偏弱,矿价震荡偏弱。
- 焦炭:开启第一轮提降,钢焦博弈明显。焦化利润较好,阅兵后产量会逐步恢复。钢材终端需求仍然偏弱,负反馈预期下中期仍有走弱可能,短期或有技术性反弹。
- 焦煤:前期受阅兵影响,部分地区安监升级,焦煤产量环比明显回落,后期预期逐渐回升。蒙煤通关量处于较高水平,进口量高位运行。主力合约仍升水仓单成本,中期存在向下回调风险,短期在连续下跌后存在反弹可能。
- 铁合金(锰硅、硅铁):基本面矛盾尚待累积,偏弱运行。锰硅产量继续增加,增幅放缓,需求小幅增加,企业库存环比下降。九月钢厂补库即将展开,关注新一轮钢招动向。硅铁产量下降,需求小幅增加,企业库存环比增加。
盘面操作建议
- 螺纹钢:验证需求成色阶段,中期表现或受房地产及基建拖累,谨慎操作。
- 热卷:钢材供需整体宽松,阶段性利多有限,中期仍有回落风险,谨慎操作。
- 铁矿石:铁水弱于预期,关注复产进度,谨慎看空。
- 焦炭:钢焦博弈明显,短期或有反弹,谨慎看多。
- 焦煤:中期偏弱,短期反复,谨慎看多。
- 铁合金(锰硅、硅铁):基本面矛盾尚待累积,短期上下行空间均相对有限,偏弱运行,谨慎操作。
免责声明
本报告由中辉期货研究院编制,信息来源于公开资料,不保证准确性和完整性,不作为投资建议,风险自担。