你可能感兴趣
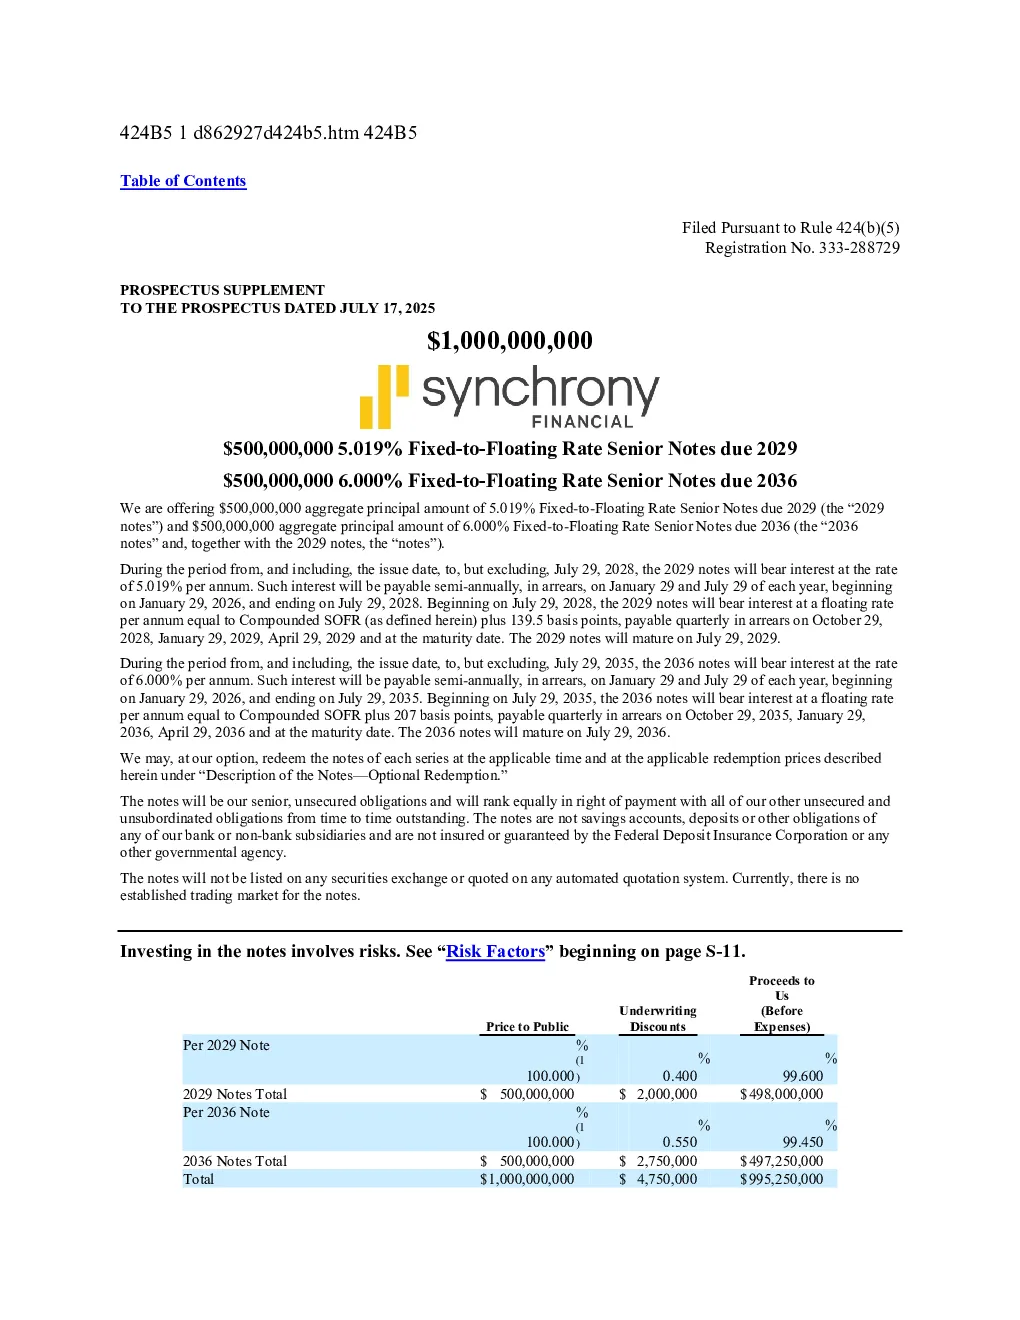
Synchrony Financial美股招股说明书(2026-06-02版)
美股招股说明书2026-06-02
Synchrony Financial美股招股说明书(2026-07-29版)
美股招股说明书2026-07-29
Jefferies Financial Group Inc美股招股说明书(2025-07-25版)
美股招股说明书2025-07-25
Synchrony Financial美股招股说明书(2026-02-19版)
美股招股说明书2026-02-19
Synchrony Financial美股招股说明书(2026-06-03版)
美股招股说明书2026-06-03
FST Corp美股招股说明书(2025-07-25版)
美股招股说明书2025-07-25
加拿大丰业银行美股招股说明书(2025-07-25版)
美股招股说明书2025-07-25
波士顿生物科技公司美股招股说明书(2025-07-25版)
美股招股说明书2025-07-25
BioLineRx Ltd ADR美股招股说明书(2025-07-25版)
美股招股说明书2025-07-25
AEye Inc-A美股招股说明书(2025-07-25版)
美股招股说明书2025-07-25