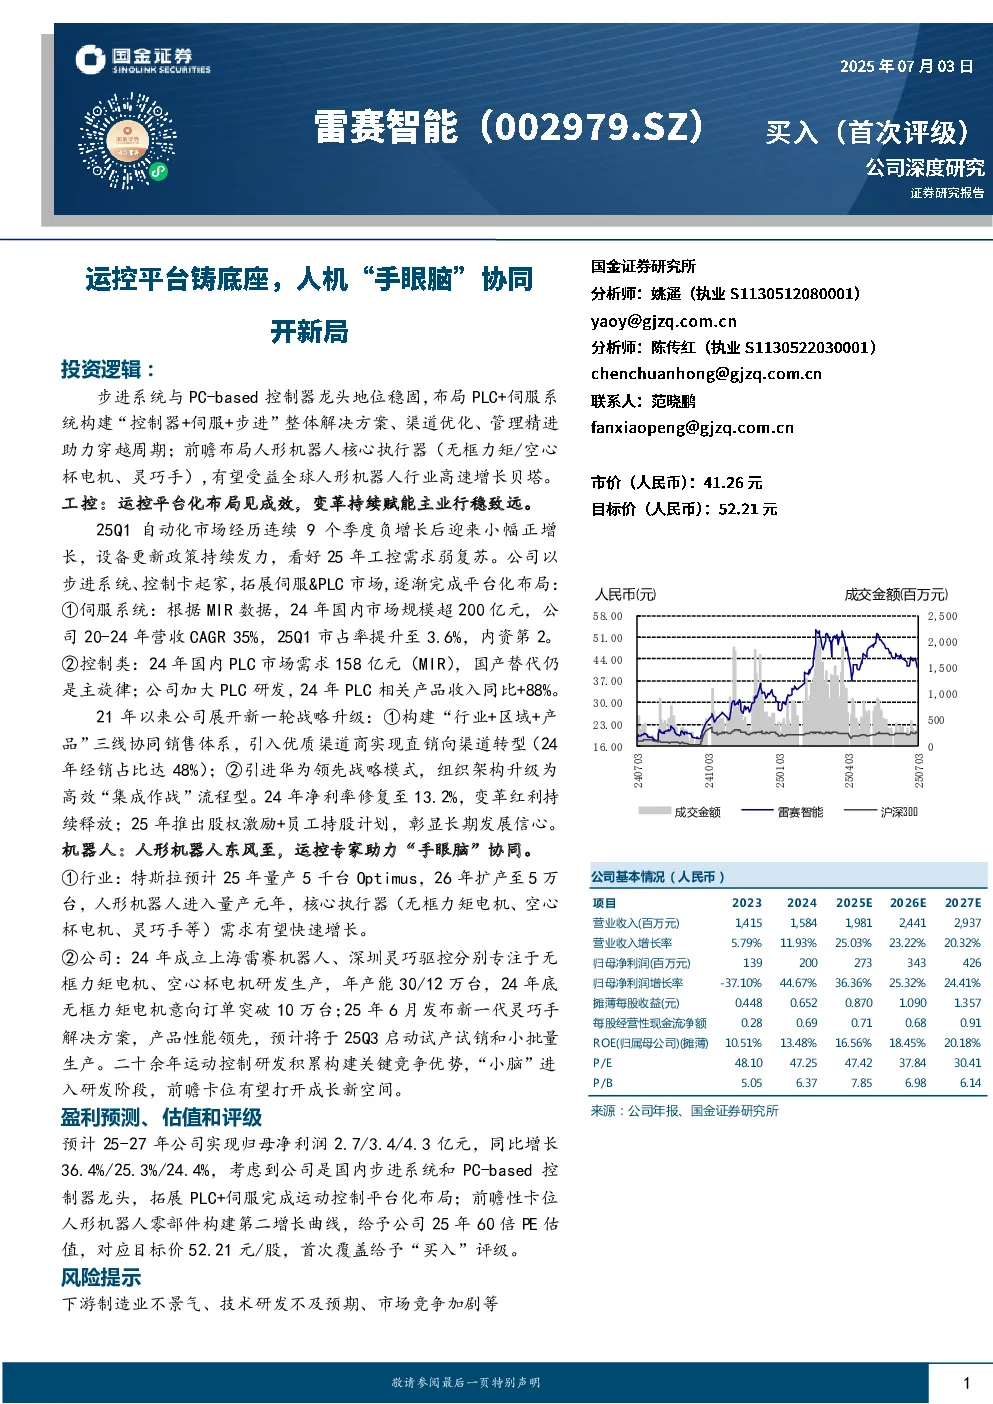
投资逻辑
公司作为步进系统与PC-based控制器龙头,稳固地位,并布局PLC+伺服系统构建“控制器+伺服+步进”整体解决方案。通过渠道优化和管理精进,公司成功穿越周期。前瞻布局人形机器人核心执行器(无框力矩电机、空心杯电机、灵巧手),有望受益全球人形机器人行业高速增长。
工业自动化:运动控制平台化布局见成效
- 公司概况:公司专注运动控制领域二十余年,经历三次创业阶段,逐步成为运动控制全产业链平台化企业,并卡位人形机器人新赛道。
- 产品布局:公司主要产品涵盖伺服系统、步进系统、控制技术类产品三大类,其中伺服系统类产品营收占比最高,达到45%。
- 市场分析:24年国内自动化市场规模近3000亿元,25Q1迎来小幅正增长。政策持续加码设备更新,看好25年工控需求弱复苏。
- 竞争格局:中长期视角下,“产业升级+进口替代”增长逻辑明确,拓展海外工控市场是企业未来增长的关键战略方向。
- 业务发展:
- 伺服系统:需求有望逐渐修复,公司份额持续上升,24年市占率提升至3.6%,内资第2。
- 控制类:公司PC-based优势显著,PLC产品快速突围,24年PLC相关产品收入同比+88%。
- 步进系统:市场规模稳定&格局集中,公司国内市占率稳居第一,24年步进系统营收占比下降至38%。
- 核心竞争力:产品力跃升、渠道优化、管理精进助力市占率持续突破。
- 产品力跃升:产品结构持续优化,解决方案能力增强。
- 渠道优化:构建“行业+区域+产品”三线协同销售体系,引入优质渠道商实现直销向渠道转型。
- 管理精进:引进华为领先战略模式,组织架构升级为高效“集成作战”流程型,24年净利率修复至13.2%。
人形机器人:运控专家助力“手眼脑”协同
- 行业趋势:25年是人形机器人量产元年,核心执行器(无框力矩电机、空心杯电机、灵巧手等)需求有望快速增长。
- 公司布局:公司成立上海雷赛机器人、深圳灵巧驱控分别专注于无框力矩电机、空心杯电机研发生产,年产能30/12万台,24年底无框力矩电机意向订单突破10万台。25年6月发布新一代灵巧手解决方案,预计25Q3启动试产试销和小批量生产。
- 竞争优势:二十余年运动控制研发积累构建关键竞争优势,“小脑”进入研发阶段,前瞻卡位有望打开成长新空间。
盈利预测与投资建议
- 盈利预测:预计25-27年公司实现归母净利润2.7/3.4/4.3亿元,同比增长36.4%/25.3%/24.4%。
- 投资建议:给予公司25年60倍PE估值,对应目标价52.21元/股,首次覆盖给予“买入”评级。
风险提示