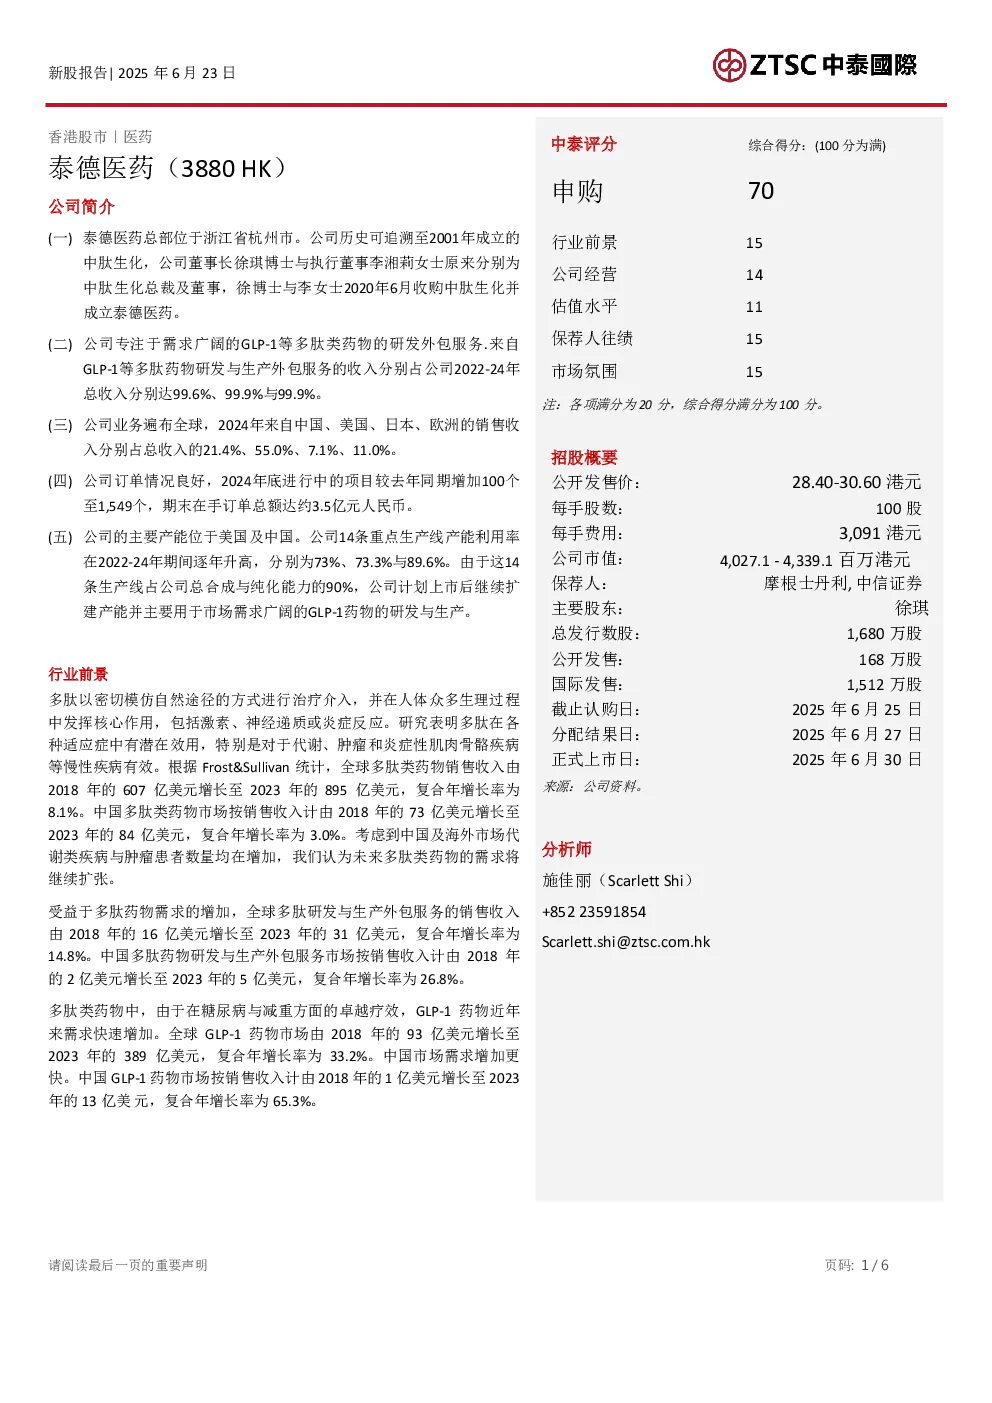
泰德医药总部位于杭州,专注于GLP-1等多肽类药物的研发外包服务,2022-24年该业务收入占比分别达99.6%、99.9%和99.9%。公司业务遍布全球,2024年来自中国、美国、日本、欧洲的销售收入分别占总收入的21.4%、55.0%、7.1%和11.0%。2024年底进行中的项目较去年同期增加100个至1,549个,期末在手订单总额达约3.5亿元人民币。公司主要产能位于美国及中国,14条重点生产线产能利用率在2022-24年期间逐年升高,分别为73%、73.3%与89.6%,计划上市后继续扩建产能主要用于GLP-1药物的研发与生产。
行业前景方面,全球多肽类药物销售收入由2018年的607亿美元增长至2023年的895亿美元,复合年增长率为8.1%;中国多肽类药物市场按销售收入计由2018年的73亿美元增长至2023年的84亿美元,复合年增长率为3.0%。全球多肽研发与生产外包服务的销售收入由2018年的16亿美元增长至2023年的31亿美元,复合年增长率为14.8%;中国多肽药物研发与生产外包服务市场按销售收入计由2018年的2亿美元增长至2023年的5亿美元,复合年增长率为26.8%。GLP-1药物需求快速增加,全球市场由2018年的93亿美元增长至2023年的389亿美元,复合年增长率为33.2%;中国市场需求增加更快,由2018年的1亿美元增长至2023年的13亿美元,复合年增长率为65.3%。
公司经营方面,2023年收入同比减少4.0%至3.4亿元,主因美国业务收入减少13.2%和中国业务收入减少26.9%;2024年收入同比增加31.3%。2023年毛利同比减少10.4%至1.8亿元,2024年毛利同比增加38.6%至约2.5亿元。2023年净利润同比下滑9.4%至4,891万元,2024年同比上升21.0%至5,917万元。公司2022年与2023年底无银行借款,2024年底仅4,000万元银行借款,2022-24年底分别拥有约2.9亿元、5.3亿、4.9亿元净现金。2023年经营现金流同比下降34.5%至约8,833亿元,2024年上升36.4%至1.2亿元。
保荐人往绩方面,联席保荐人摩根士丹利与中信证券的过去两年往绩记录良好,摩根士丹利过去1年保健的5家公司中4家首日上涨,中信证券保荐的13家公司中有10家首日上升。
估值水平方面,泰德医药专注于多肽药物研发外包服务,估值应高于港股医药研发与生产外包板块平均水平。参考A股中翰宇药业与成都圣诺生物,公司招股价对应8.3-9.0倍的2024A市销率与62.3-67.1倍2024A市盈率,明显低于这两家A股企业,估值属合理。
市场氛围方面,最近12个月上市的74家公司中,首日上升的有43家,最近3个月以来港股气氛明显好转,上市的19家公司中13家首日上涨。
申购建议方面,公司业务聚焦于前景较好的GLP-1等多肽类药物研发外包服务,经营情况良好,估值属合理,基石投资者石药集团看好公司前景。给予“申购”评级与70分评分。
风险提示方面,医药研发外包服务需求放缓或中美关系变故可能影响公司业绩。