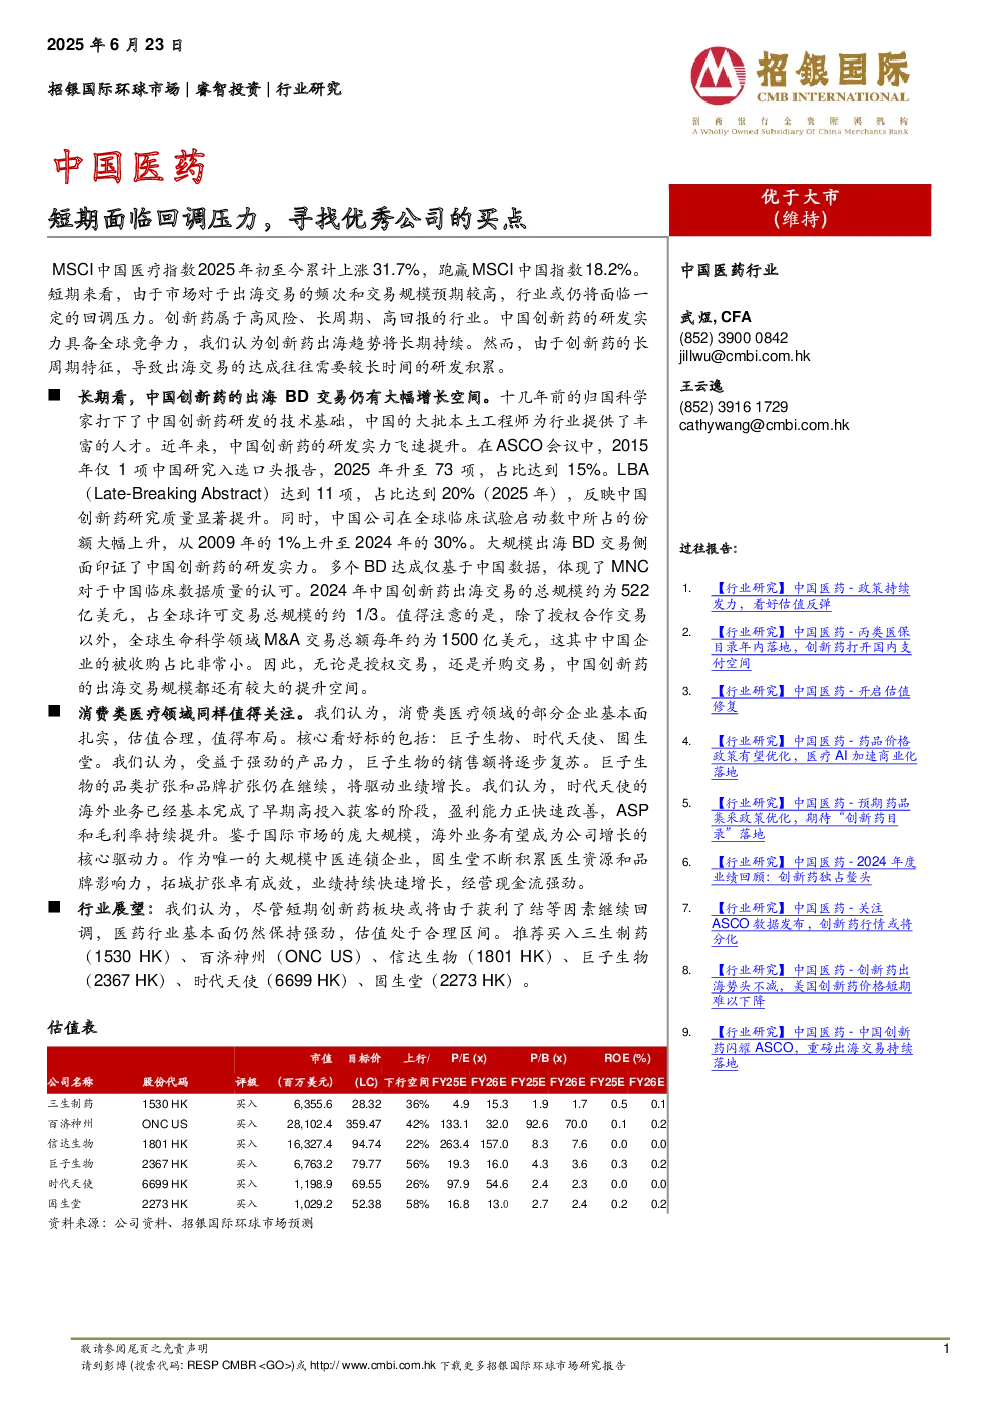
核心观点与关键数据
- 短期回调压力:MSCI中国医疗指数2025年初至今累计上涨31.7%,跑赢MSCI中国指数18.2%,但短期可能因市场对出海交易预期较高而面临回调压力。
- 创新药出海趋势:中国创新药研发实力具备全球竞争力,出海趋势将长期持续。2024年中国创新药出海交易总规模约522亿美元,占全球许可交易总规模的约1/3,但仍有较大增长空间。
- 研发实力提升:中国公司在全球临床试验启动数中所占份额从2009年的1%上升至2024年的30%。多个BD达成仅基于中国数据,体现MNC对中国临床数据质量的认可。
- 消费类医疗领域:部分企业基本面扎实,估值合理,值得布局。核心看好标的包括巨子生物、时代天使、固生堂。
研究结论
- 创新药:短期或将因获利了结等因素继续回调,但医药行业基本面保持强劲,估值处于合理区间。推荐买入三生制药、百济神州、信达生物、巨子生物、时代天使、固生堂。
- 消费类医疗:
- 巨子生物:销售额将逐步复苏,品类和品牌扩张驱动业绩增长。
- 时代天使:海外业务已基本完成早期高投入获客阶段,盈利能力快速改善,ASP和毛利率持续提升,海外业务有望成为增长核心驱动力。
- 固生堂:作为唯一的大规模中医连锁企业,不断积累医生资源和品牌影响力,拓城扩张卓有成效,业绩持续快速增长,经营现金流强劲。
估值表
| 公司名称 | 股份代码 | 评级 | 市值(百万美元) | 目标价 | 上行/ P/E (x) | P/B (x) | ROE (%) |
|----------------|----------|------|------------------|--------|---------------|---------|--------|
| 三生制药 | 1530 HK | 买入 | 6,355.6 | 28.32 | 36% | 4.9 | 15.3 |
| 百济神州 | ONC US | 买入 | 28,102.4 | 359.47 | 42% | 133.1 | 32.0 |
| 信达生物 | 1801 HK | 买入 | 16,327.4 | 94.74 | 22% | 263.4 | 157.0 |
| 巨子生物 | 2367 HK | 买入 | 6,763.2 | 79.77 | 56% | 19.3 | 16.0 |
| 时代天使 | 6699 HK | 买入 | 1,198.9 | 69.55 | 26% | 97.9 | 54.6 |
| 固生堂 | 2273 HK | 买入 | 1,029.2 | 52.38 | 58% | 16.8 | 13.0 |