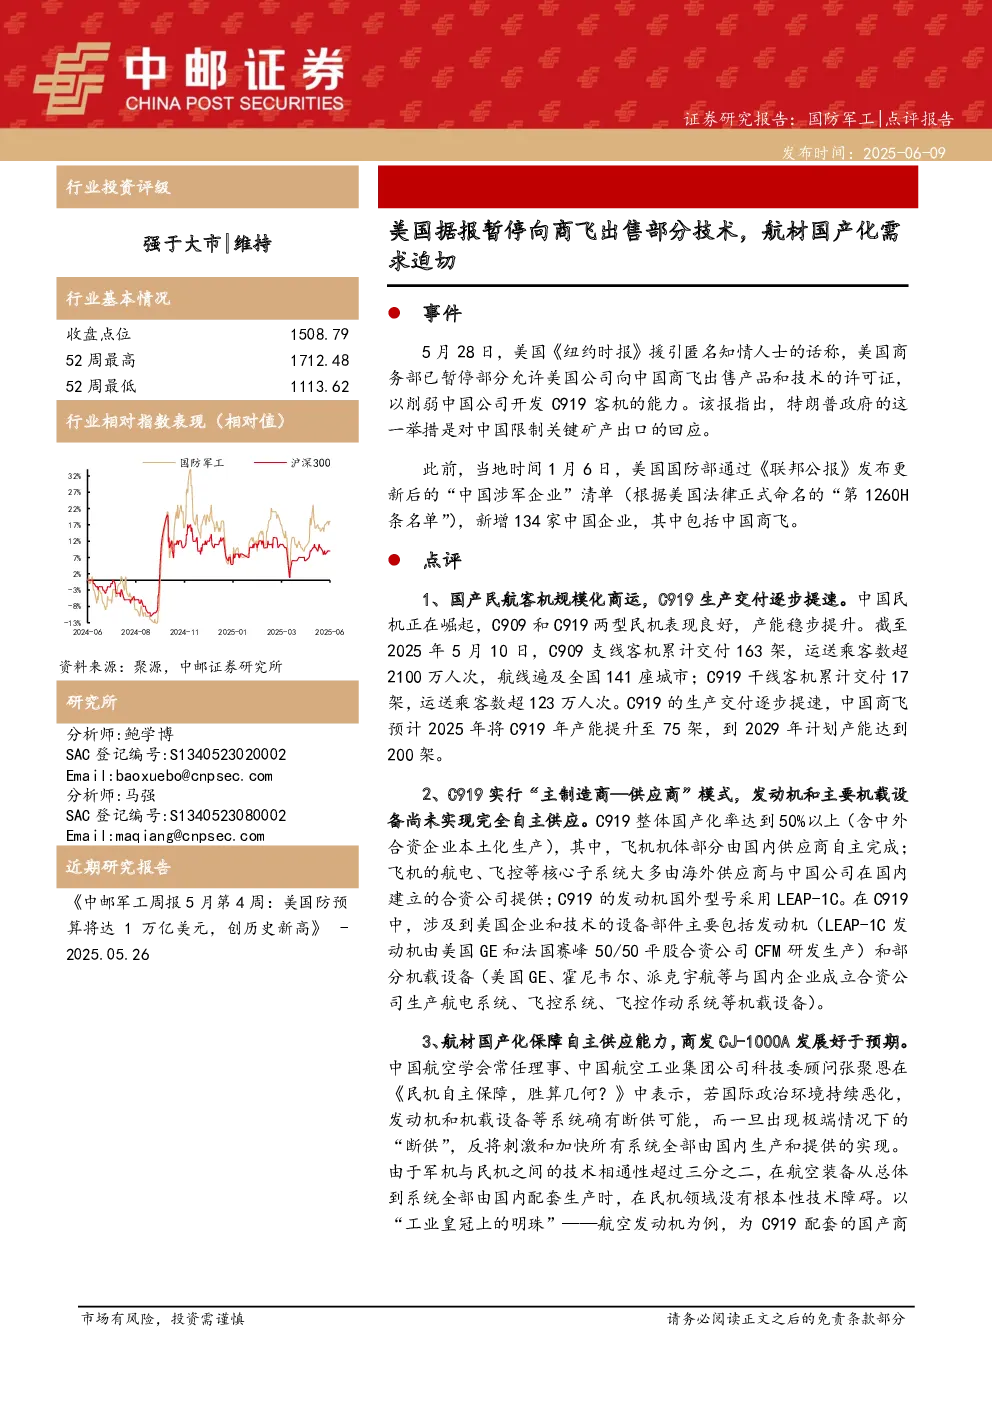
核心观点与关键数据
- 行业投资评级:强于大市,维持。
- 行业基本情况:收盘点位1508.79,52周最高1712.48,52周最低1113.62。
- 近期事件:美国暂停向商飞出售部分技术,以削弱中国C919客机开发能力。
C919客机发展现状
- 规模化商用:C909累计交付163架,C919累计交付17架,C919生产交付逐步提速。
- 产能计划:2025年年产能75架,2029年计划产能200架。
- 国产化率:整体国产化率50%以上,机体自主完成,航电、飞控等核心子系统由海外供应商与中国合资公司提供。
- 关键部件依赖:发动机采用LEAP-1C(美国GE和法国赛峰合资),部分机载设备由美国企业与中国合资生产。
航材国产化重要性
- 供应链安全:国际政治环境恶化下,发动机和机载设备可能断供,推动国内配套生产。
- 技术相通性:军机与民机技术相通性超过三分之二,民机领域无根本性技术障碍。
- 商发CJ-1000A进展:2023年在运-20改造发动机通用飞行台上试飞。
- 成本效益:航材国产化可降低采购成本30%-70%,目前90%航材来自欧美国家。
研究结论
- 航材国产化趋势:从非关键系统、低价值器材向关键系统、高价值零部件拓展。
- 相关上市公司:中航机载、航发控制、航发动力、应流股份、图南股份、万泽股份、润贝航科、江航装备、北摩高科、四川九洲、烽火电子、中航高科等。
风险提示
- 国产航材需求不及预期。
- 国产民航客机产业发展不及预期。
- 国产航材技术、产品、认证不及预期。