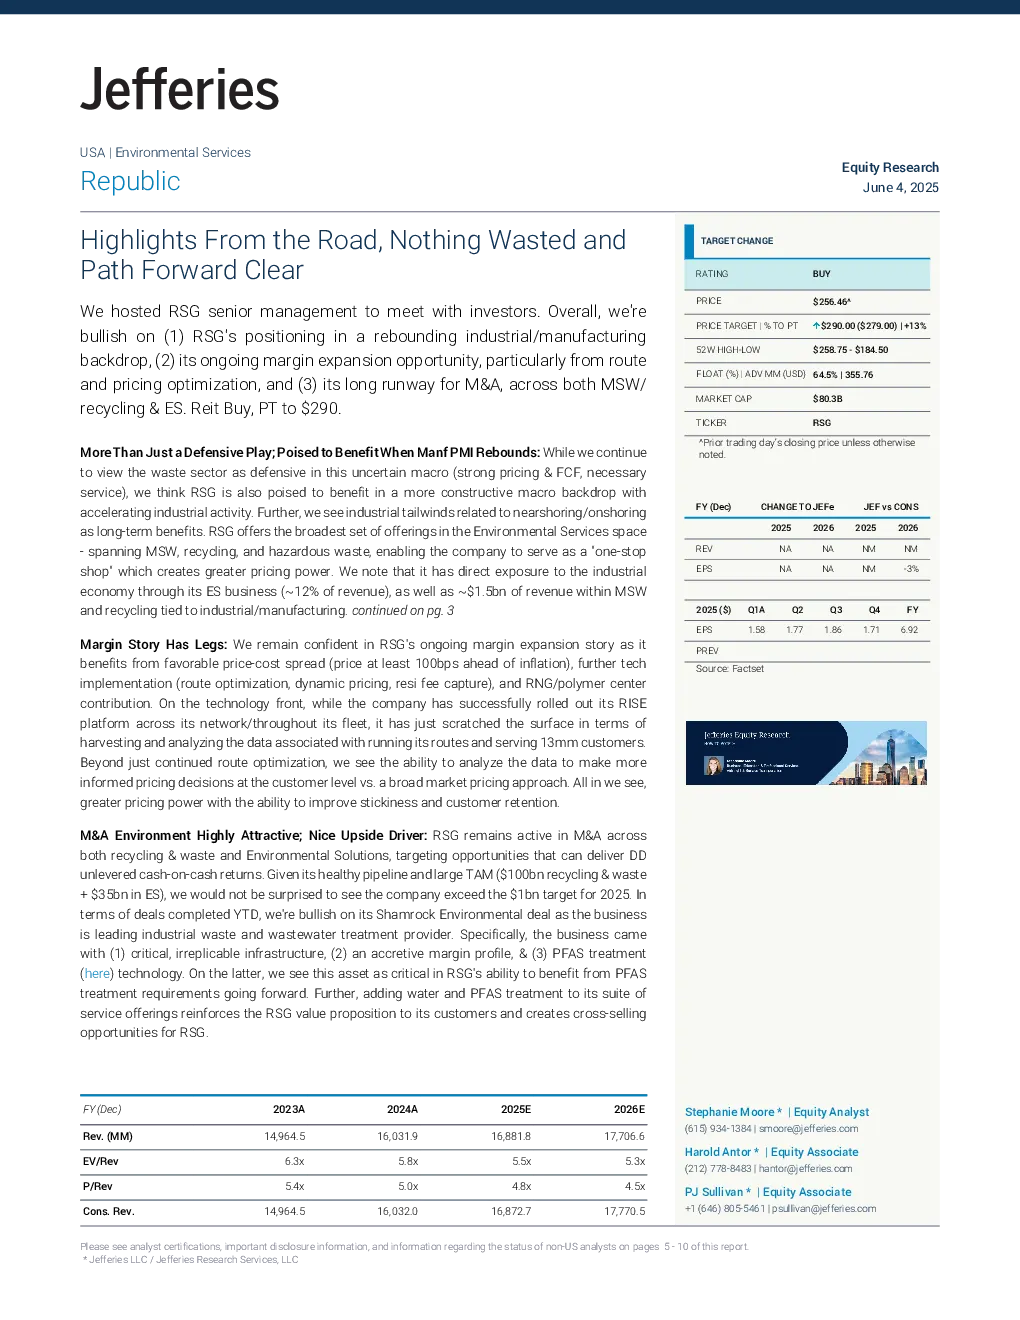
核心观点与关键数据
- 行业定位与增长前景: 研究报告对 Republic Services, Inc. (RSG) 的行业定位持乐观态度,认为其在工业/制造业复苏的背景下具有优势。报告指出,尽管制造业采购经理人指数 (PMI) 在过去 31 个月中有 28 个月处于收缩状态,但 RSG 仍持续获得新业务并保留现有客户,且服务水平和利润率有望随着工业活动的复苏而提升。
- 利润率扩张: 报告对 RSG 的利润率扩张故事充满信心,认为其受益于有利的价格成本差异、进一步的技术实施(路线优化、动态定价、住宅费用收取)以及 RNG/聚合物中心的贡献。报告强调,RSG 已经成功在其网络/车队中推广了 RISE 平台,但仍有很大空间来利用运行路线和为客户服务 1300 万客户所产生的数据进行分析,从而制定更精准的定价策略。
- 并购环境: 报告认为,RSG 的并购环境非常有利,其目标是寻找能够带来杠杆化现金回报的机会。报告预计 RSG 将在 2025 年超过 10 亿美元的并购目标。报告对 RSG 收购 Shamrock Environmental 的交易持乐观态度,认为该交易将为 RSG 带来关键且不可复制的基础设施、有利的利润率 profile 以及 PFAS 处理技术。
- 估值与目标价: 报告基于自由现金流 (FCF) 的市盈率对公司进行估值,并给出目标价 290 美元,预计未来 12 个月内总回报率(价格升值加上股息)将达到 13%。
研究结论
- 防御性与成长性兼具: 虽然废物行业通常被视为防御性板块,但报告认为 RSG 不仅能在不确定的宏观环境下受益,还能在工业活动加速的更积极宏观环境下获得增长。
- 工业尾流优势: RSG 通过其环境服务业务 (~12% 的收入) 以及 MSW 和回收中约 150 亿美元的工业/制造业相关收入,直接接触工业经济,从而受益于近岸化/再岸化带来的长期优势。
- 技术驱动利润率提升: RSG 正在积极利用技术手段,如路线优化、动态定价和住宅费用收取,来提升利润率。报告预计 RSG 在 2025 财年将实现 400 个基点的利润率扩张。
- 并购驱动增长: RSG 积极参与并购活动,以扩大其市场份额和提升盈利能力。报告预计 RSG 将在 2025 年超过 10 亿美元的并购目标。
- 环境、社会和治理 (ESG): 报告强调了 RSG 在减少温室气体排放和能源管理方面的努力,并指出其目标是到 2030 年将生物气的有益再利用提高 50%,并将绝对范围的 Scope 1 和 Scope 2 温室气体排放减少 35%。
风险因素
- 竞争压力
- 垃圾填埋场价格/循环积分下降
- 回收价格下降
- 监管环境收紧