登录
注册
个人信息
我的订单
我的报告豆
我的优惠券
我的笔记
我的阅读
我的收藏
我的下载
我的上传
我的订阅
在线客服
退出登录
回到首页
AI
搜索
发现报告
发现数据
发现专题
专题报告
专题百科
研选报告
定制报告
VIP
权益
付费社群
发现一下
行业研究
公司研究
宏观策略
财报
招股书
会议纪要
Token
低空经济
十五五
AIGC
大模型
当前位置:首页
/
其他报告
/
报告详情
并非所有周期性行业都相同
2025-06-03
Fabian Herold,Badr El Moutawakil,Avanti Save,Stella Cridge,Evgeniia Bystrova,Ansel Tessitore,Stefan Styk,Jit Ming Tan,Imtiaz Shefuddin
巴克莱银行
付瑶瑶瑶瑶瑶瑶瑶瑶瑶瑶瑶瑶瑶
核心观点
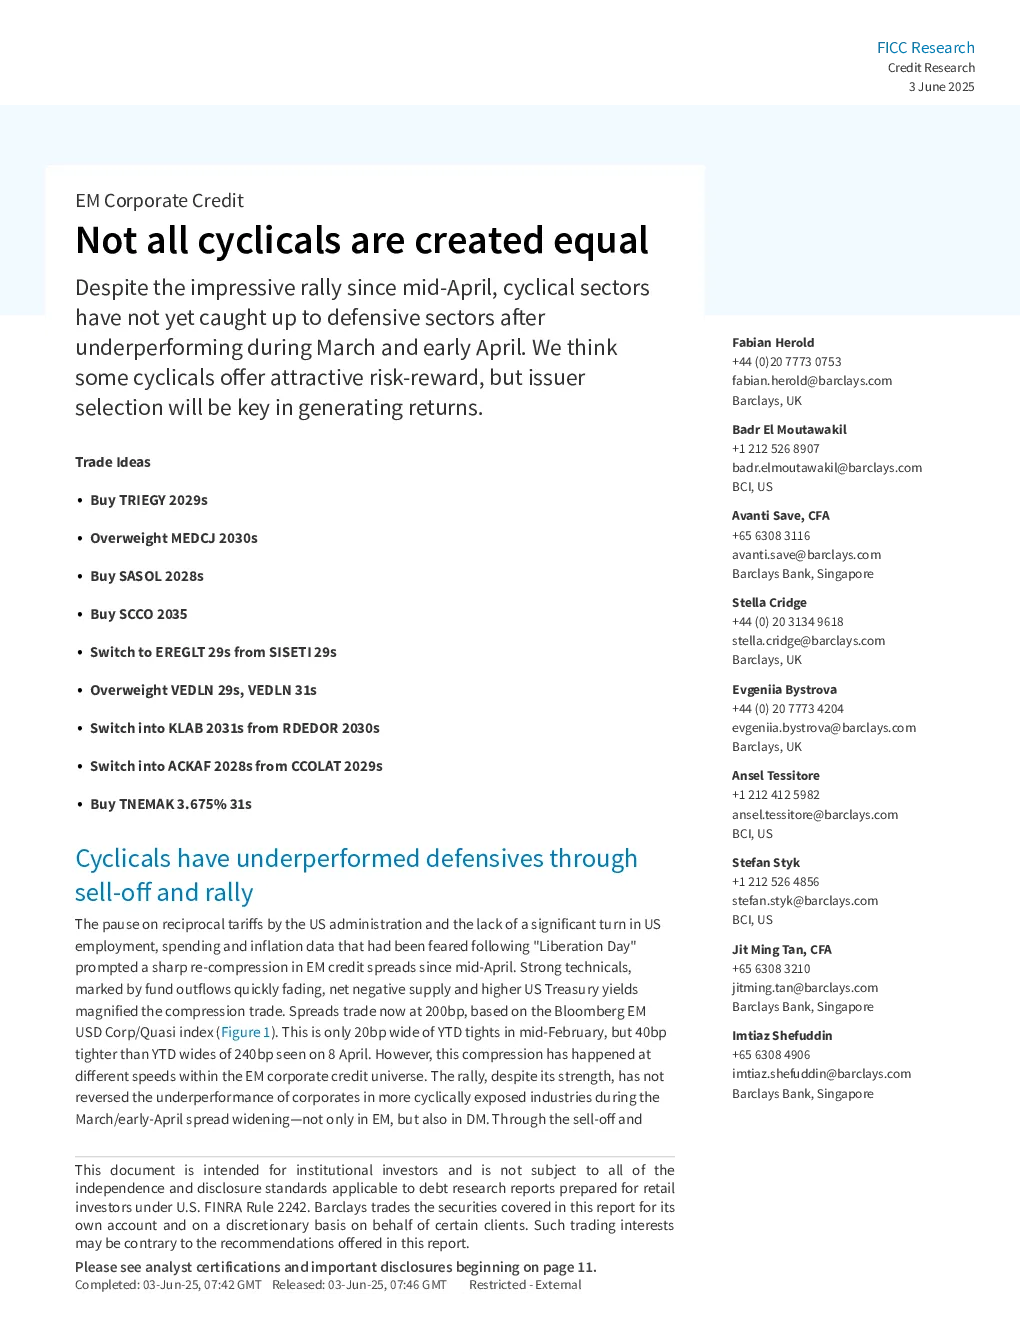
尽管自4月中旬以来周期性行业有所反弹,但与防御性行业相比,周期性行业仍未完全恢复,因为在3月和4月初的抛售中表现不佳。
一些周期性行业提供了有吸引力的风险回报,但发行人选择将是获得回报的关键。
周期性行业在抛售和反弹期间的相对表现落后于防御性行业,尤其是在3月/4月初的利差扩大期间。
周期性行业的估值相对于防御性行业更具吸引力,尤其是在高收益周期性行业。
周期性行业在近期经历了主要的一级市场活动,尤其是低评级发行人,这可能对市场技术面产生不利影响。
关键数据
4月中旬以来的反弹将新兴市场公司债利差压缩至200个基点,基于彭博新兴市场美元公司/准主权指数。
与2024年4月8日的240个基点的一年累计最宽利差相比,当前利差仅窄40个基点,但比2024年2月中旬的20个基点宽20个基点。
高收益周期性行业的估值相对于防御性行业在历史上可比时期中处于较低水平。
2024年,石油和天然气、基本材料和制造业的低评级发行人数量显著增加。
新兴市场高收益周期性行业的杠杆率总体上仍然低于历史平均水平。
研究结论
周期性行业,尤其是工业金属和钢铁,提供了有吸引力的风险回报,尤其是在估值仍然相对较高的情况下。
石油和天然气行业需要谨慎,因为当前收益率具有吸引力,但投资者对油价持续反弹的预期可能有限。
基本材料行业,尤其是Sasol,由于其运营环境的挑战和杠杆率的上升,需要关注。
工业和周期性消费信贷领域,尤其是旅游和休闲行业,表现落后,但一些具有强劲基本面和较低估值的发行人提供了积极的风险回报。
巴西信用市场中的Klabin因其运营效率和专注的债务减少策略而成为首选。
交易建议
买入Triegy 2029s
重仓MedcJ 2030s
买入Sasol 2028s
买入Scco 2035
将Ereglt 29s从Sipeti 29s转换
重仓Vedln 29s、Vedln 31s
将Klab 2031s从Rdedor 2030s转换
将Ackaf 28s从Ccolat 29s转换
买入Tnemak 3.675% 31s
你可能感兴趣
并非所有能源转型都是相同的:区分需求侧和供给侧政策对未来石油价格的影响
国际货币基金组织
2023-08-04
并非所有投注额(或持有率)都是相同的:探索在线体育博彩新常态下投注额、促销活动和持有率之间的关系。在我们看来,这远非完美的背景,但比市场预期的要好。
文化传媒
巴克莱银行
2025-06-10
USDCAD vs EURUSD –并非所有范围都相等
信息技术
巴黎银行
2019-03-28
不确定性时期的 UIP 偏差 : 并非所有国家都表现相似
法国国际信息前瞻研究中心(CEPII)
2024-07-01
伟大的企业,但并非所有股票都足够便宜
金融
汇丰银行
2016-11-02
易货并非对所有新兴市场都容易:关注商品价格和新兴市场通胀风险
商贸零售
巴克莱银行
2010-11-25
减少:并非所有塔都相等
信息技术
汇丰银行
2017-09-14
房地产开发行业统计局5月数据点评:并非所有回落都是趋势性下行
房地产
国盛证券
2019-06-16
闪存经济:如果所有欧元区国家的实际长期利率与实际增长之间的差异与美国相同,那会有什么不同?
电子设备
法国外贸银行
2014-02-26
中国地产/PM 行业——如果我们能建造豪宅,让所有有需要的人脸上都挂上笑容
信息技术
招银国际
2022-04-26