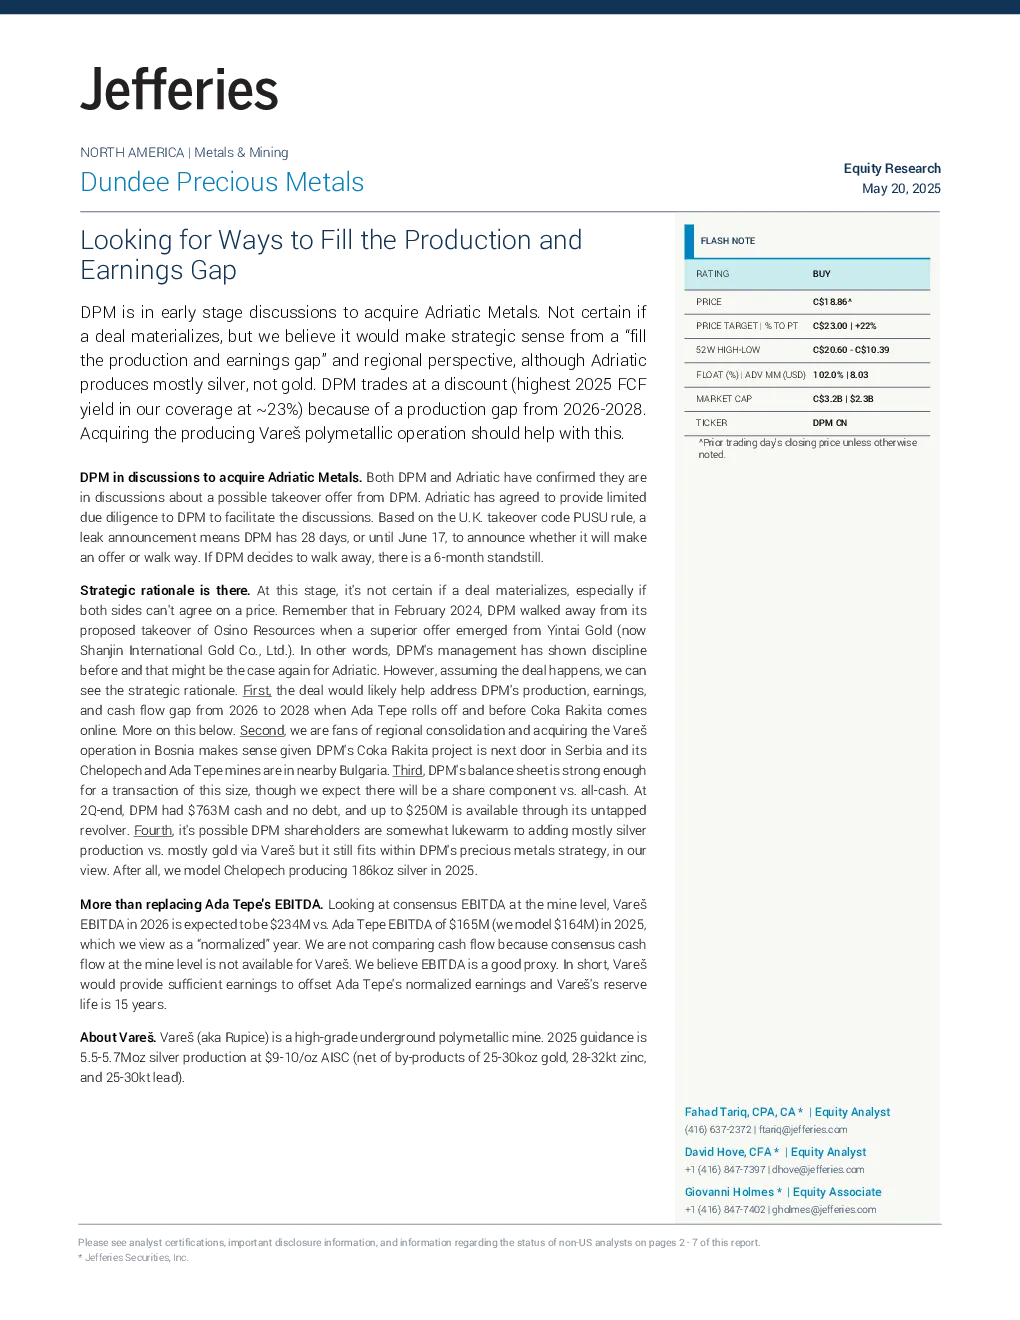
Dundee Precious Metals (DPM) 正在与 Adriatic Metals 进行收购谈判,旨在解决其 2026-2028 年的生产和盈利缺口。尽管 Adriatic Metals 主要生产白银而非黄金,但该交易仍具有战略意义。DPM 因 2026-2028 年的生产缺口而交易于折扣状态,预计收购 Vareš 多金属矿将有助于弥补这一缺口。
交易细节
- DPM 和 Adriatic Metals 已确认正在讨论可能的收购要约。
- Adriatic Metals 已同意提供有限的尽职调查以促进谈判。
- 根据英国收购守则 PUSU 规则,泄漏公告意味着 DPM 有 28 天(或截至 2024 年 6 月 17 日)宣布是否提出要约或退出。
- 若 DPM 决定退出,则有 6 个月的停牌期。
战略合理性
- 假设交易达成,战略理由是充分的。首先,该交易可能有助于解决 DPM 在 Ada Tepe 停产后和 Coka Rakita 上线前 2026-2028 年的生产、盈利和现金流缺口。其次,支持区域整合,收购位于塞尔维亚的 Vareš 矿与 DPM 在保加利亚的 Coka Rakita 项目相邻,且其 Chelopech 和 Ada Tepe 矿也位于附近的保加利亚。第三,DPM 的资产负债表足够强大,可以进行此类规模的交易,尽管预计将包含股票成分而非全现金。第四,尽管 DPM 股东可能对增加主要为白银的生产而非主要为黄金的生产持谨慎态度,但该交易仍符合 DPM 的贵金属战略。
Vareš 矿的价值
- Vareš 是一座高品位地下多金属矿,2025 年的指导方针为 550-570 万盎司白银产量,每盎司成本为 9-10 美元(扣除副产品 25-30 万盎司黄金、28-32 千吨锌和 25-30 千吨铅)。
- 2026 年 Vareš 的预期 EBITDA 为 2.34 亿美元,而 Ada Tepe 2025 年的预期 EBITDA 为 1.65 亿美元(我们建模为 1.64 亿美元),我们将其视为“正常”年份。
- Vareš 的资源寿命为 15 年,提供的收益足以抵消 Ada Tepe 的正常收益。
估值和风险
- Jefferies 给予 DPM“买入”评级,目标价 C$23,基于 0.7 倍 P/NAV(一年前瞻)和 4.0 倍 EV/EBITDA(NTM+1)的加权平均估值。
- 下行风险包括 NAV 不利变动、前瞻 EBITDA 预期负面修订以及估值侵蚀。
研究结论
- 假设交易达成,DPM 将通过收购 Vareš 矿解决其生产和盈利缺口,并加强其在巴尔干地区的地位。
- 尽管存在收购失败的风险,但战略理由充分,且 DPM 具有进行交易的财务能力。