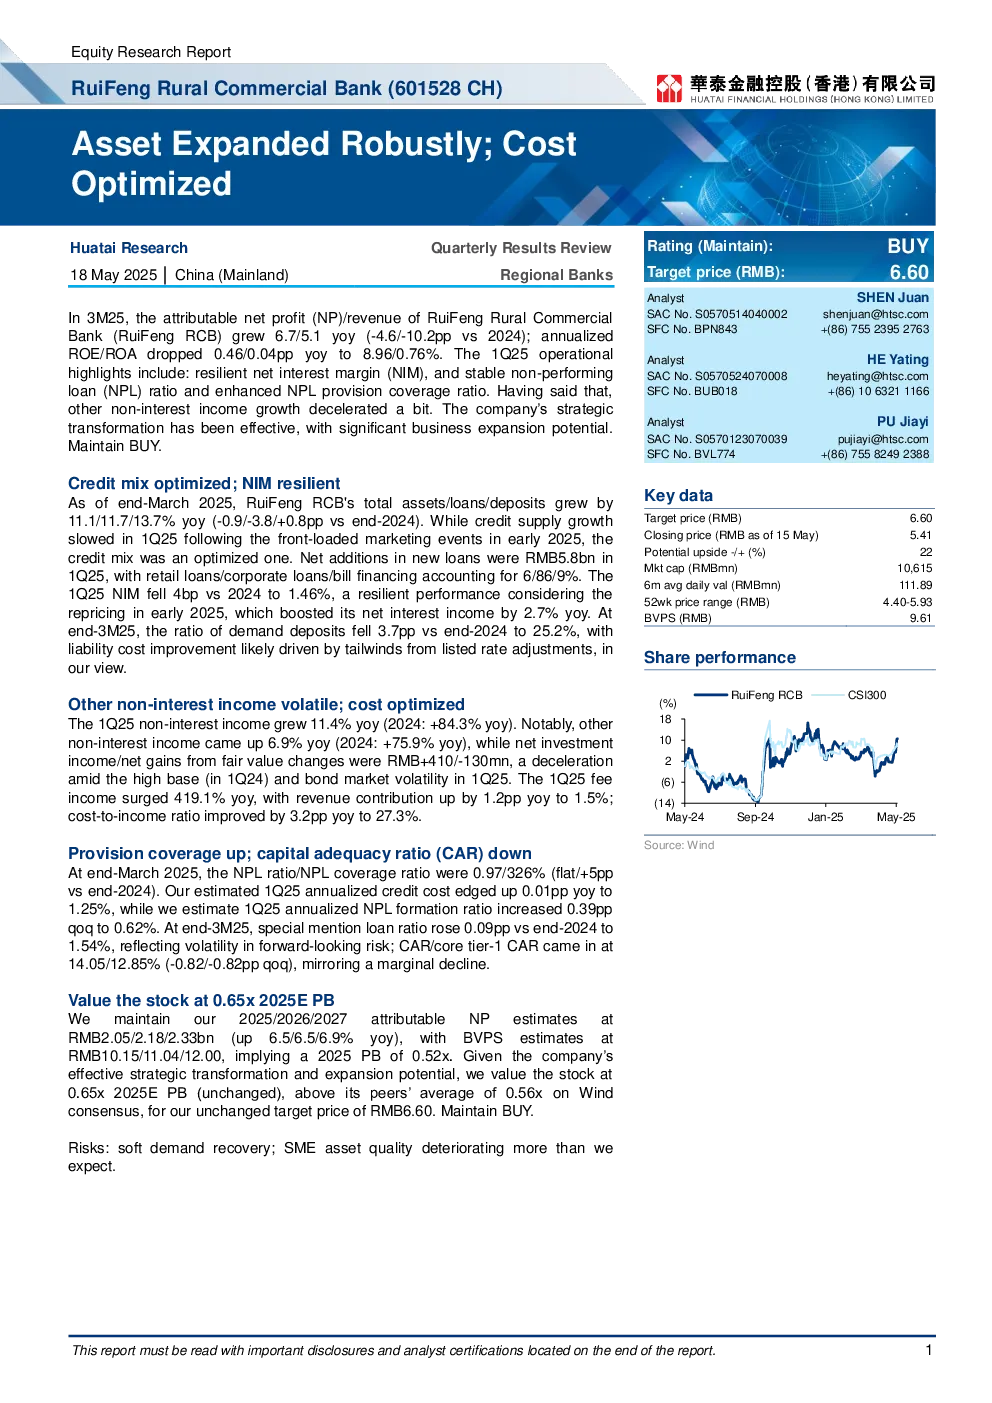
核心观点与关键数据
瑞丰农村商业银行(RuiFengRCB)2025年第一季度业绩表现稳健,资产规模和贷款规模均实现增长,但信贷投放增速放缓,信用结构优化。净息差(NIM)保持稳定,不良贷款率(NPL)及不良贷款覆盖率保持平稳,拨备覆盖率提升。非利息收入增长有所放缓,但手续费及佣金收入大幅增长,成本收入比改善。
业绩表现
- 资产、贷款、存款同比增长11.1%、11.7%、13.7%,信贷投放增速放缓,但结构优化,新增贷款5.8亿元,其中零售贷款占比6%,公司贷款占比86%,票据贴现占比9%。
- 净息差(NIM)为1.46%,较2024年下降4个基点,但受2025年初重定价推动,净利息收入同比增长2.7%。
- 非利息收入同比增长11.4%,其中手续费及佣金收入同比增长419.1%,贡献收入占比提升至1.5%,成本收入比改善至27.3%。
风险与资本
- 不良贷款率及不良贷款覆盖率保持稳定,分别为0.97%和326%。预计2025年年度化信用成本率上升至1.25%,年度化不良贷款形成率上升至0.62%。
- 特殊提及贷款率上升至1.54%,反映前瞻性风险波动。资本充足率及一级资本充足率分别为14.05%和12.85%,环比下降0.82个百分点。
研究结论与估值
维持“买入”评级,目标价6.60元。预计2025-2027年归属于母公司净利润分别为20.5亿元、22.18亿元、23.33亿元,对应每股净资产(BVPS)分别为10.15元、11.04元、12.00元,2025年市净率(PB)为0.52倍。鉴于公司战略转型有效且具备扩张潜力,给予0.65倍2025年市净率估值,高于Wind一致预期0.56倍的均值。
风险提示
需关注需求复苏不及预期及中小企业资产质量恶化超预期风险。