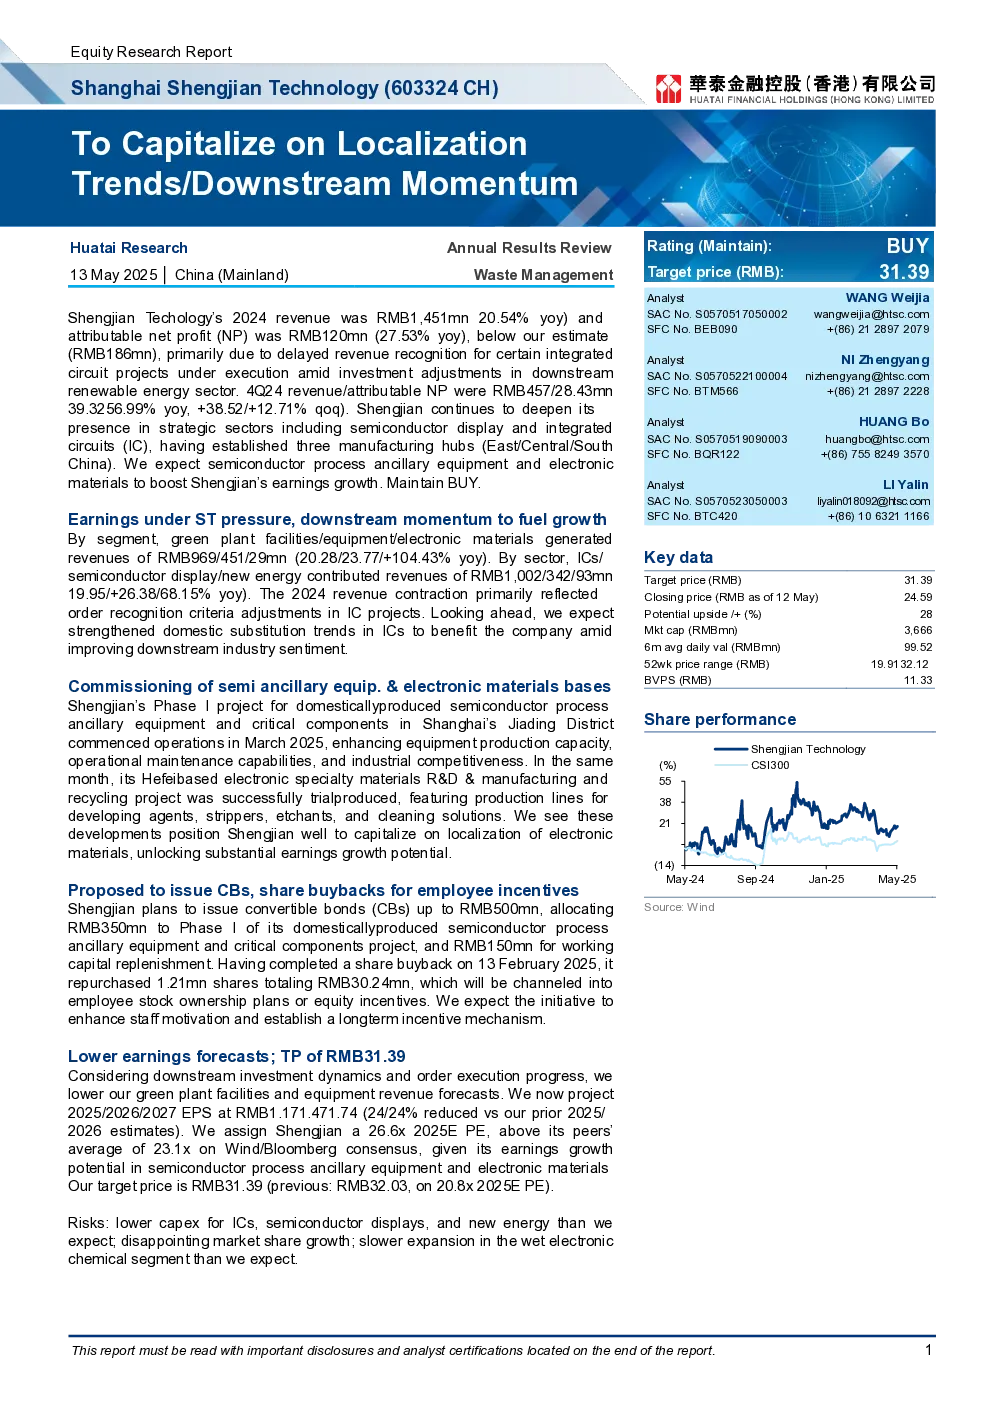
核心观点与关键数据
- 公司概况:上海胜剑科技(603324 CH)2024年收入为14.51亿元人民币(同比增长-20.54%),归属于母公司净利润为1.20亿元人民币(同比增长-27.53%),主要受下游可再生能源行业投资调整导致部分集成电路项目收入确认延迟影响。
- 业务结构:绿植设施/设备/电子材料业务分别产生收入9.69亿元、4.51亿元和0.29亿元(同比增长20.28%、23.77%和+104.43%);集成电路/半导体显示/新能源业务分别产生收入10.02亿元、3.42亿元和0.93亿元(同比增长19.95%、+26.38%和68.15%)。
- 财务表现:2024年毛利率为28.77%,净利率为8.36%;资产负债率为57.13%,净负债率为15.52%。
- 关键数据:2024年四季度收入/归属于母公司净利润分别为4.57亿元/0.28亿元(同比增长39.33%和+12.71%);2025/2026/2027年预计EPS分别为1.17元/1.47元/1.74元(较此前预测下调24%和24%)。
产能扩张与增长潜力
- 集成电路业务:公司持续深化在集成电路、半导体显示等战略领域的布局,已建立华东/华中/华南三大制造中心。
- 半导体辅助设备:上海嘉定区国产半导体工艺辅助设备及关键材料项目一期于2025年3月投产,将提升设备生产 capacity、运维能力和产业竞争力。
- 电子材料:合肥电子特种材料研发制造与回收项目于同月成功试生产,具备湿法化学品(如开发者、剥离剂、蚀刻剂、清洗液)生产线。
- 增长预期:预计国内替代趋势将受益公司,电子材料国产化将释放显著增长潜力。
股东回报计划
- 可转债发行:计划发行可转债最高不超过5亿元人民币,其中3.5亿元用于半导体工艺辅助设备项目一期,1.5亿元用于补充流动资金。
- 股票回购:已于2025年2月13日完成股票回购,回购1.21万股,总金额0.30亿元人民币,将用于员工持股计划或股权激励。
研究结论与估值
- 评级与目标价:维持“买入”评级,目标价31.39元人民币(此前为32.03元,基于20.8倍2025年EPS估值)。
- 估值逻辑:考虑到半导体工艺辅助设备和电子材料业务的增长潜力,给予公司26.6倍2025年EPS估值,高于行业平均23.1倍。
- 风险提示:集成电路、半导体显示、新能源领域资本开支低于预期;市场份额增长不及预期;湿电子化学领域扩张速度低于预期。