沥青周度报告总结
一、本周沥青期货行情回顾
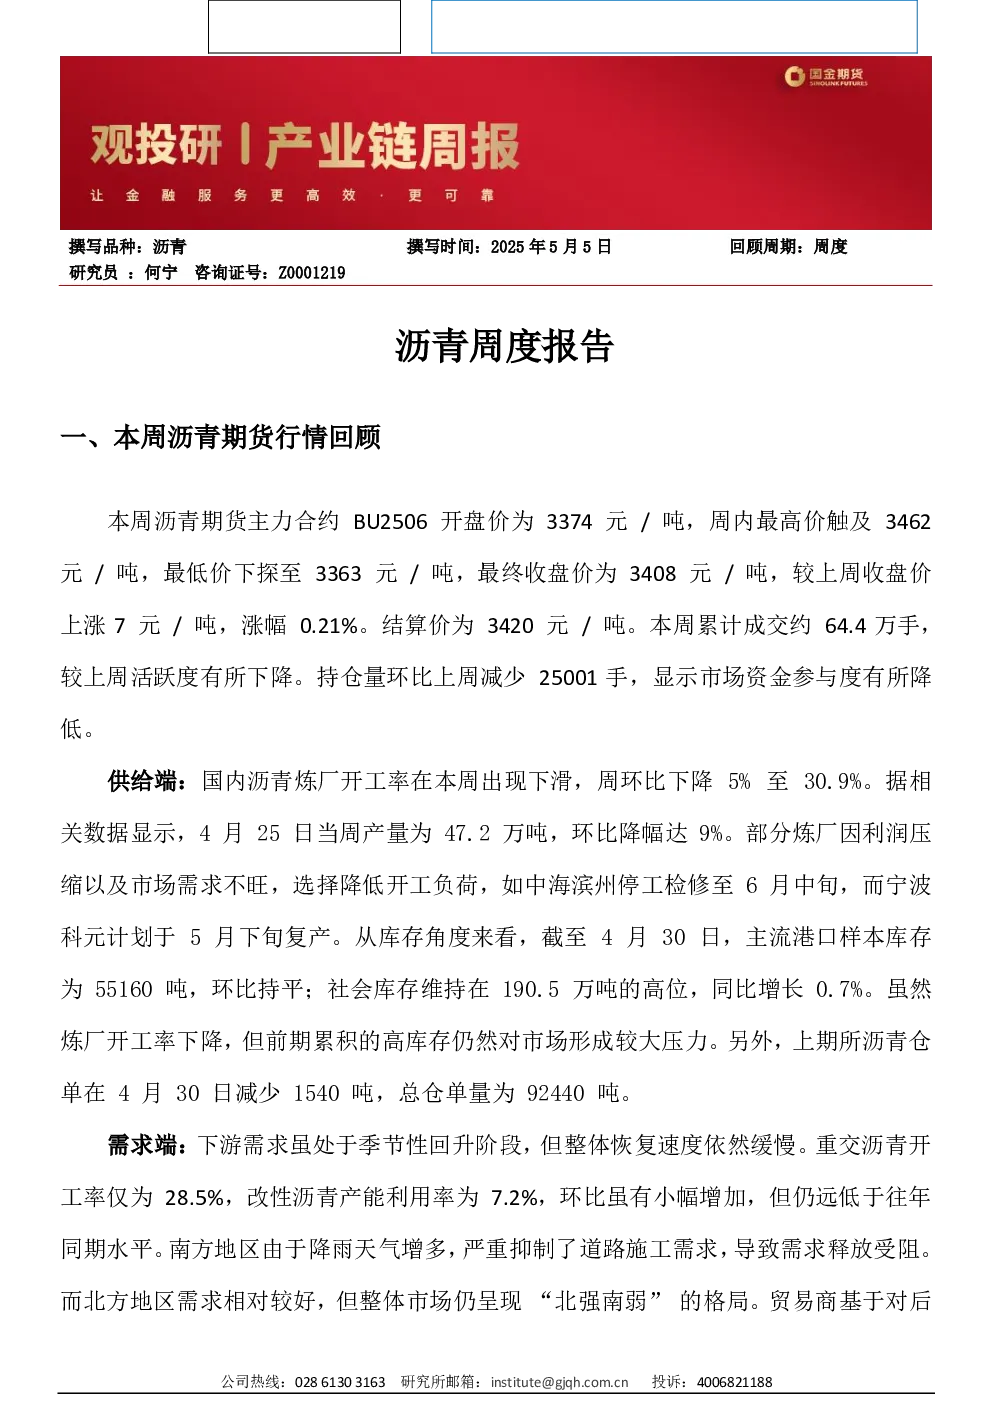
- 价格表现:沥青期货主力合约BU2506本周开盘3374元/吨,最高3462元/吨,最低3363元/吨,收盘3408元/吨,上涨7元/吨(0.21%),结算价3420元/吨。成交量为64.4万手,环比下降;持仓量减少25001手,显示资金参与度降低。
- 供给端:炼厂开工率周环比下降5%至30.9%,4月25日产量47.2万吨,环比降9%。部分炼厂因利润压缩降负荷,如中海滨州停工检修至6月。库存方面,主流港口库存55160吨(环比持平),社会库存190.5万吨(高位,同比增长0.7%),上期所仓单减少1540吨至92440吨。
- 需求端:下游需求季节性回升缓慢,重交沥青开工率28.5%,改性沥青产能利用率7.2%(环比微增但远低于往年同期)。南方降雨抑制施工需求,“北强南弱”格局持续。贸易商囤货意愿低迷,现货成交以刚需为主。4月30日现货价格:山东3650-3670元/吨,华北3600-3650元/吨,华东3550-3570元/吨,东北3770-4080元/吨,华南3350-3430元/吨。
二、价格走势
- 影响因素:国际原油市场OPEC+增产41.1万桶/天,WTI油价跌破60美元/桶,削弱沥青成本端支撑。
三、宏观回顾
- 全球经济:复苏面临挑战,美国就业改善但消费信心波动,抑制风险偏好。
- 国内政策:财政部计划扩大基建投资,二季度专项债发行加速,但资金到位和项目开工需时,短期拉动作用有限。
- 国际贸易:不确定性对市场间接影响。
- 原油市场:供应预期增加,需求不足,累库压力显现,拖累沥青价格。
四、后市展望
- 宏观政策:关注基建投资政策落实(专项债发行进度和资金效率)及国际贸易形势变化。
- 关键跟踪点:炼厂开工率、产量、库存;下游道路施工项目(尤其南方需求);贸易商采购和囤货行为。
风险提示
- 本报告基于公开及第三方数据,不保证真实性、完整性和准确性,不构成投资建议,不承担使用责任。