核心观点
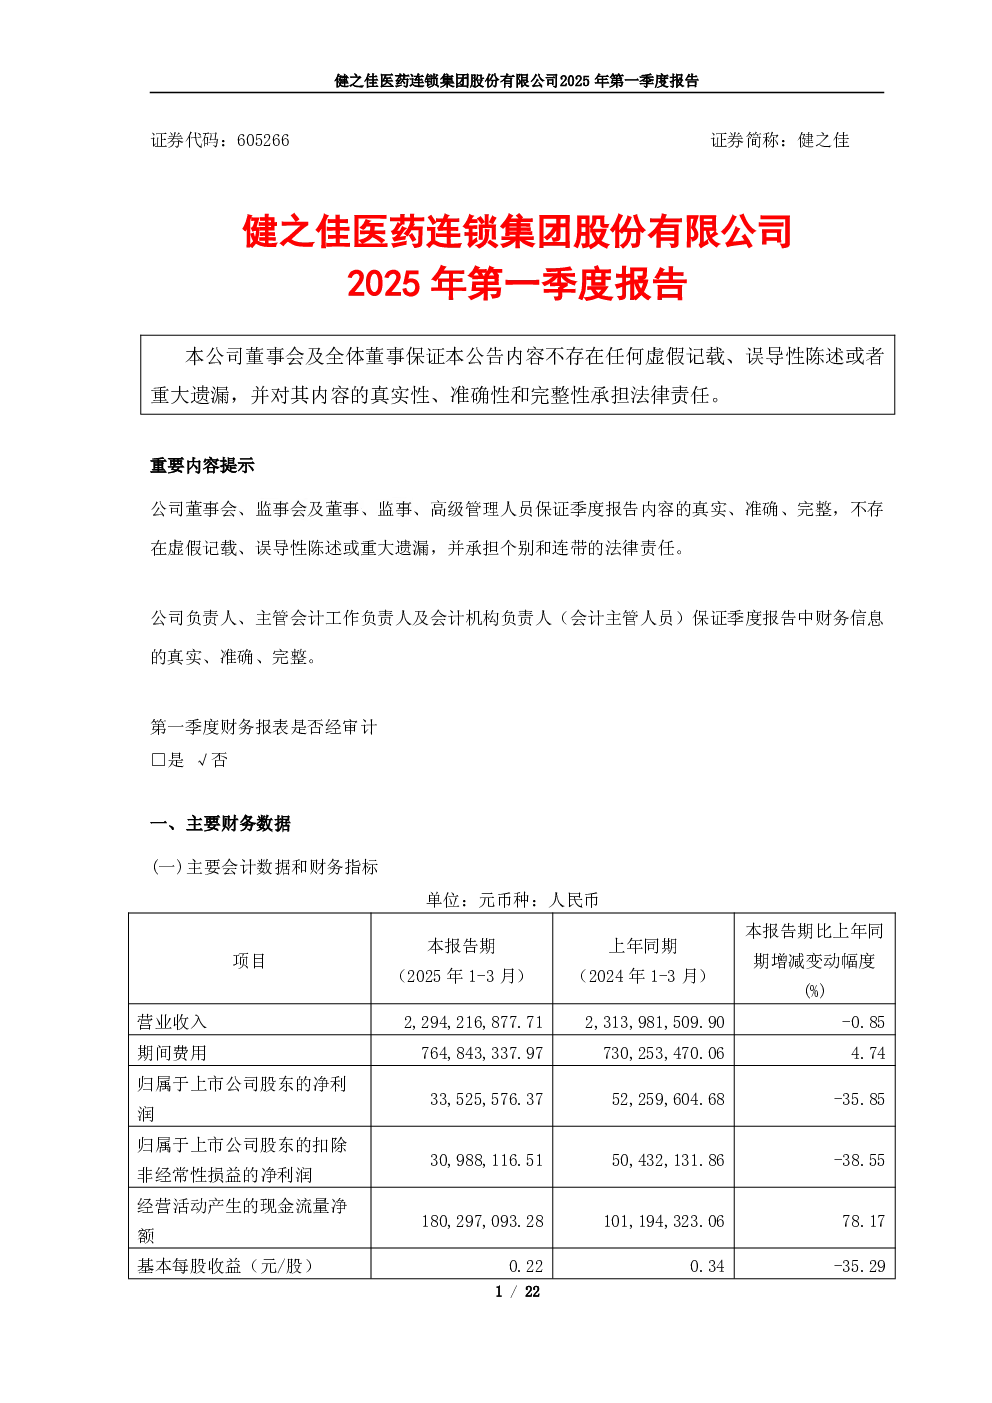
- 业绩下滑:受医药分业改革和医保政策影响,公司2025年第一季度营业收入和净利润均出现下滑,其中归属于上市公司股东的净利润同比下降35.85%,基本每股收益同比下降35.29%。
- 转型探索:公司加快业务转型,通过强化非药业务转型弥补医保收入下降,同时提升门店促销效率,医药零售毛利率提升2.22%。
- 控费增效:公司强化费用管控,费用增长4.74%大幅低于上年同期,控费增效成果逐步体现,业绩环比有所改善。
- 门店调整:公司放缓门店扩张速度,优化存量门店结构,2025年第一季度自建门店20家,关闭门店16家,期末门店总数为5,490家。
- 品类结构:中西成药销售收入占比提升至78.06%,保健食品销售增长14.97%,个人护理品、中药材、生活便利品销售收入有所下降。
- 全渠道发展:线上渠道实现营业收入66,070.62万元,较上年同期增长22.13%,占营业收入比重为28.80%。
- 未来策略:公司将继续深入转型,放缓扩张、提质增效,提升店效、人效、品效,并积极合规,推进统筹政策落地。
关键数据
- 营业收入:2,294,216,877.7元,同比下降0.85%
- 归属于上市公司股东的净利润:33,525,576.37元,同比下降35.85%
- 经营活动产生的现金流量净额:180,297,093.28元,同比增长78.17%
- 门店总数:5,490家
- 线上渠道营业收入:66,070.62万元,同比增长22.13%
研究结论
公司2025年第一季度业绩受外部环境影响较大,但公司积极应对,通过业务转型、控费增效等措施,业绩环比有所改善。未来,公司将继续深入转型,提升核心竞争力,并积极合规,推进统筹政策落地,以应对行业挑战。