业绩简评
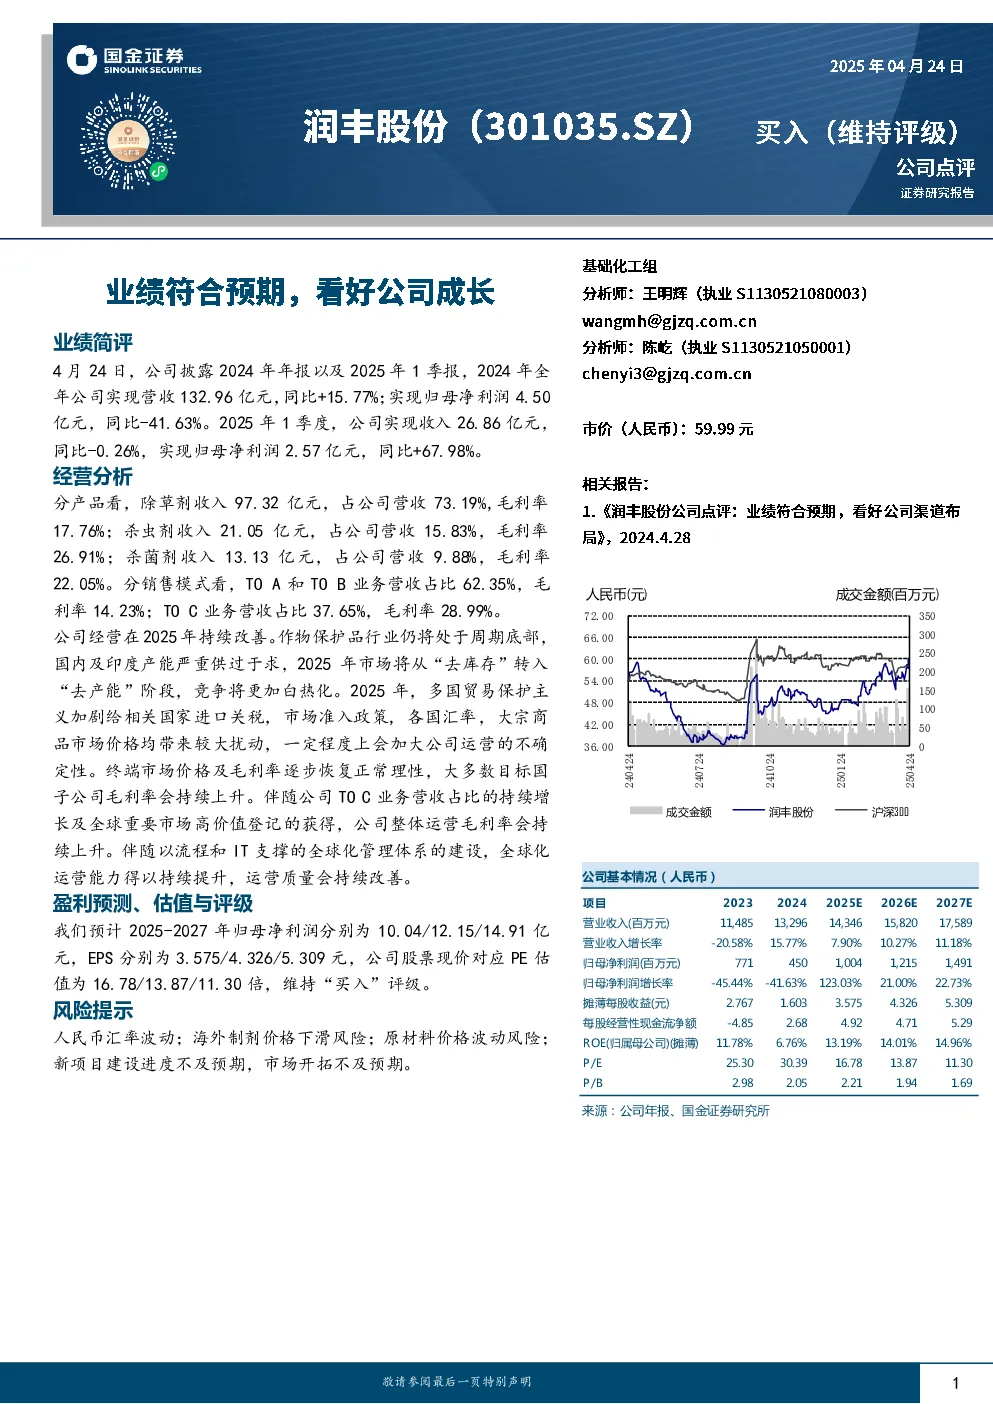
- 2024年公司实现营收132.96亿元,同比增长15.77%;归母净利润4.50亿元,同比下降41.63%。
- 2025年1季度,公司实现收入26.86亿元,同比-0.26%;归母净利润2.57亿元,同比增长67.98%。
经营分析
- 产品结构:除草剂收入97.32亿元(占营收73.19%),毛利率17.76%;杀虫剂收入21.05亿元(占营收15.83%),毛利率26.91%;杀菌剂收入13.13亿元(占营收9.88%),毛利率22.05%。
- 销售模式:TO A和TO B业务营收占比62.35%,毛利率14.23%;TO C业务营收占比37.65%,毛利率28.99%。
- 行业趋势:作物保护品行业处于周期底部,国内及印度产能供过于求,2025年市场将从“去库存”转入“去产能”阶段,竞争加剧。多国贸易保护主义加剧,市场准入政策、汇率、大宗商品价格等因素带来不确定性。
- 公司运营:终端市场价格及毛利率逐步恢复正常理性,目标国子公司毛利率持续上升。TO C业务营收占比持续增长,全球重要市场高价值登记获得,整体运营毛利率持续上升。全球化管理体系建设提升运营能力,运营质量持续改善。
盈利预测、估值与评级
- 预计2025-2027年归母净利润分别为10.04/12.15/14.91亿元,EPS分别为3.575/4.326/5.309元。
- 公司股票现价对应PE估值为16.78/13.87/11.30倍,维持“买入”评级。
风险提示
- 人民币汇率波动;海外制剂价格下滑风险;原材料价格波动风险;新项目建设进度不及预期,市场开拓不及预期。
关键数据
- 2023年营收11.485亿元,净利润0.771亿元;2024年营收13.296亿元,净利润0.450亿元。
- 2025-2027年营收预计分别为14.346/15.820/17.589亿元,净利润预计分别为1.004/1.215/1.491亿元。
- 2025-2027年EPS预计分别为3.575/4.326/5.309元,PE估值预计分别为16.78/13.87/11.30倍。
市场评级
- 市场中相关报告投资建议平均评分为1.00(买入)。
历史推荐与目标定价
- 历史最高目标价95.80元(2023-06-30),当前市价57.56元。
特别声明
- 本报告仅供参考,不构成投资建议,投资者需独立判断。