甲醇市场分析总结
核心观点与市场要闻
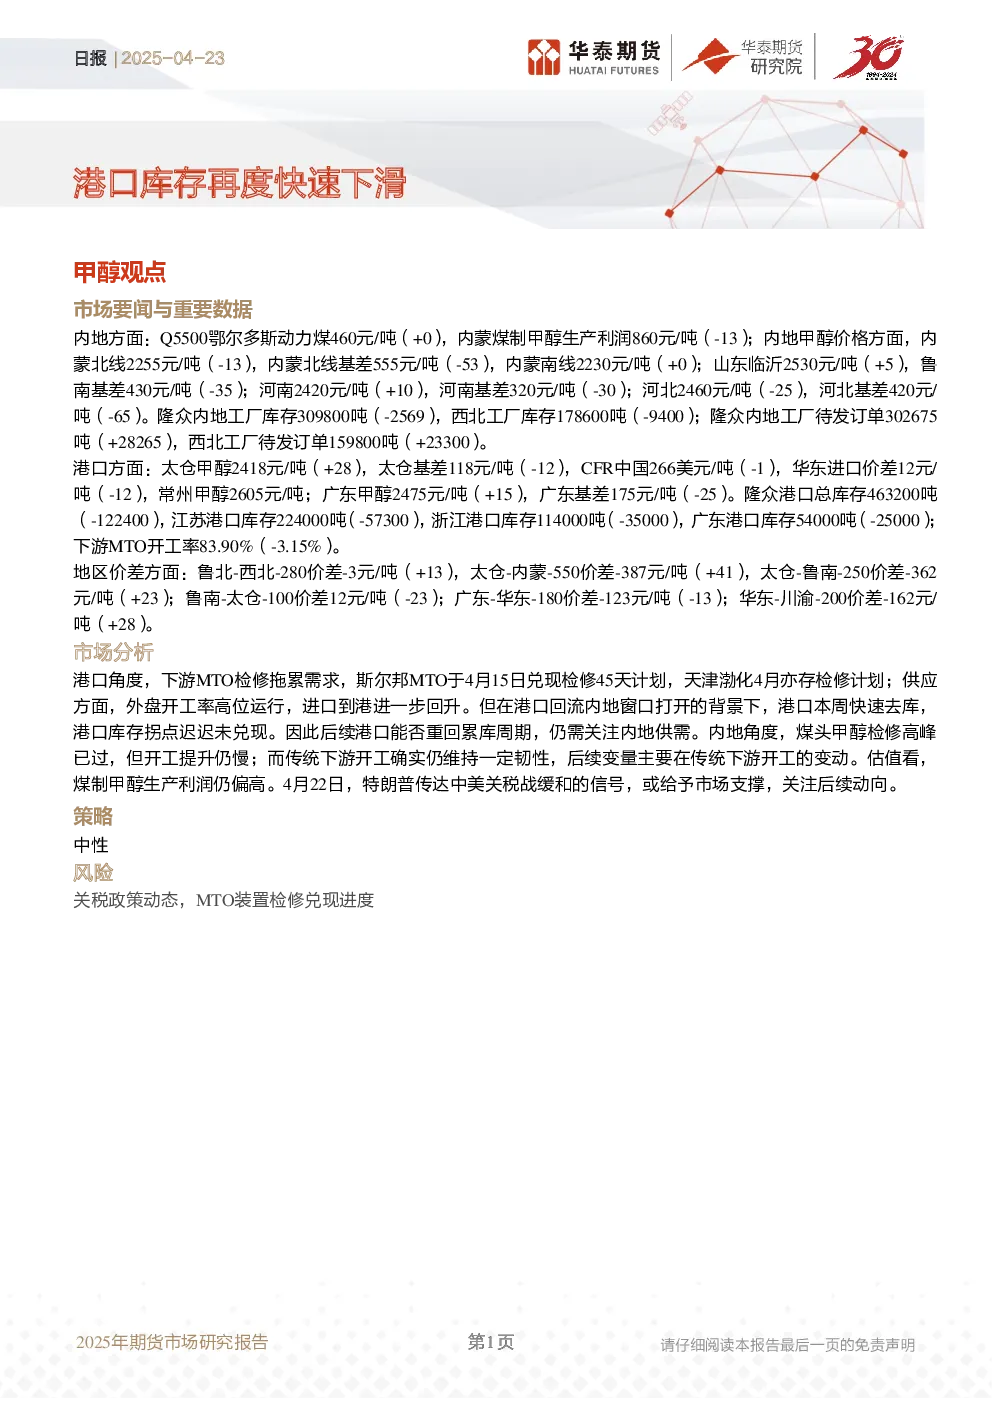
- 内地市场:鄂尔多斯动力煤价格稳定,煤制甲醇生产利润维持在860元/吨,但开工提升缓慢;甲醇价格整体承压,内蒙北线、山东临沂、河南、河北等地价格小幅波动,基差普遍走弱。
- 港口库存:港口甲醇库存快速下滑,隆众港口总库存减少12.24万吨,主要受下游MTO检修拖累需求,但港口回流内地窗口打开,库存拐点未兑现。
- 地区价差:鲁北-西北价差、太仓-内蒙价差、太仓-鲁南价差均有所扩大,显示区域间价格传导增强。
市场分析
- 港口角度:下游MTO检修(斯尔邦45天检修、天津渤化检修计划)抑制需求,但外盘开工率高位运行,进口到港回升,港口库存下降主要因内地回流窗口打开。
- 内地角度:煤头甲醇检修高峰已过,开工提升缓慢,传统下游开工维持韧性,后续变量在传统下游开工变化。
- 估值:煤制甲醇生产利润仍偏高,4月22日特朗普传递中美关税缓和信号或给予市场支撑。
策略与风险
- 策略:中性。
- 风险点:关税政策动态、MTO装置检修兑现进度。
关键数据
- 内地价格:内蒙北线2255元/吨(-13),山东临沂2530元/吨(+5),河南2420元/吨(+10),河北2460元/吨(-25)。
- 港口库存:隆众港口总库存463200吨(-122400),江苏港口库存224000吨(-57300),浙江港口库存114000吨(-35000),广东港口库存54000吨(-25000)。
- MTO开工率:83.90%(-3.15%)。
- 地区价差:鲁北-西北价差-3元/吨(+13),太仓-内蒙价差-387元/吨(+41),太仓-鲁南价差-362元/吨(+23)。
研究结论
- 港口库存快速下滑主要受下游需求拖累和内地回流影响,后续能否重回累库周期需关注内地供需变化。
- 内地开工提升缓慢,传统下游开工维持韧性,煤制甲醇利润仍偏高。
- 中美关税缓和信号或对市场提供支撑,但需关注后续政策动向和MTO检修兑现情况。