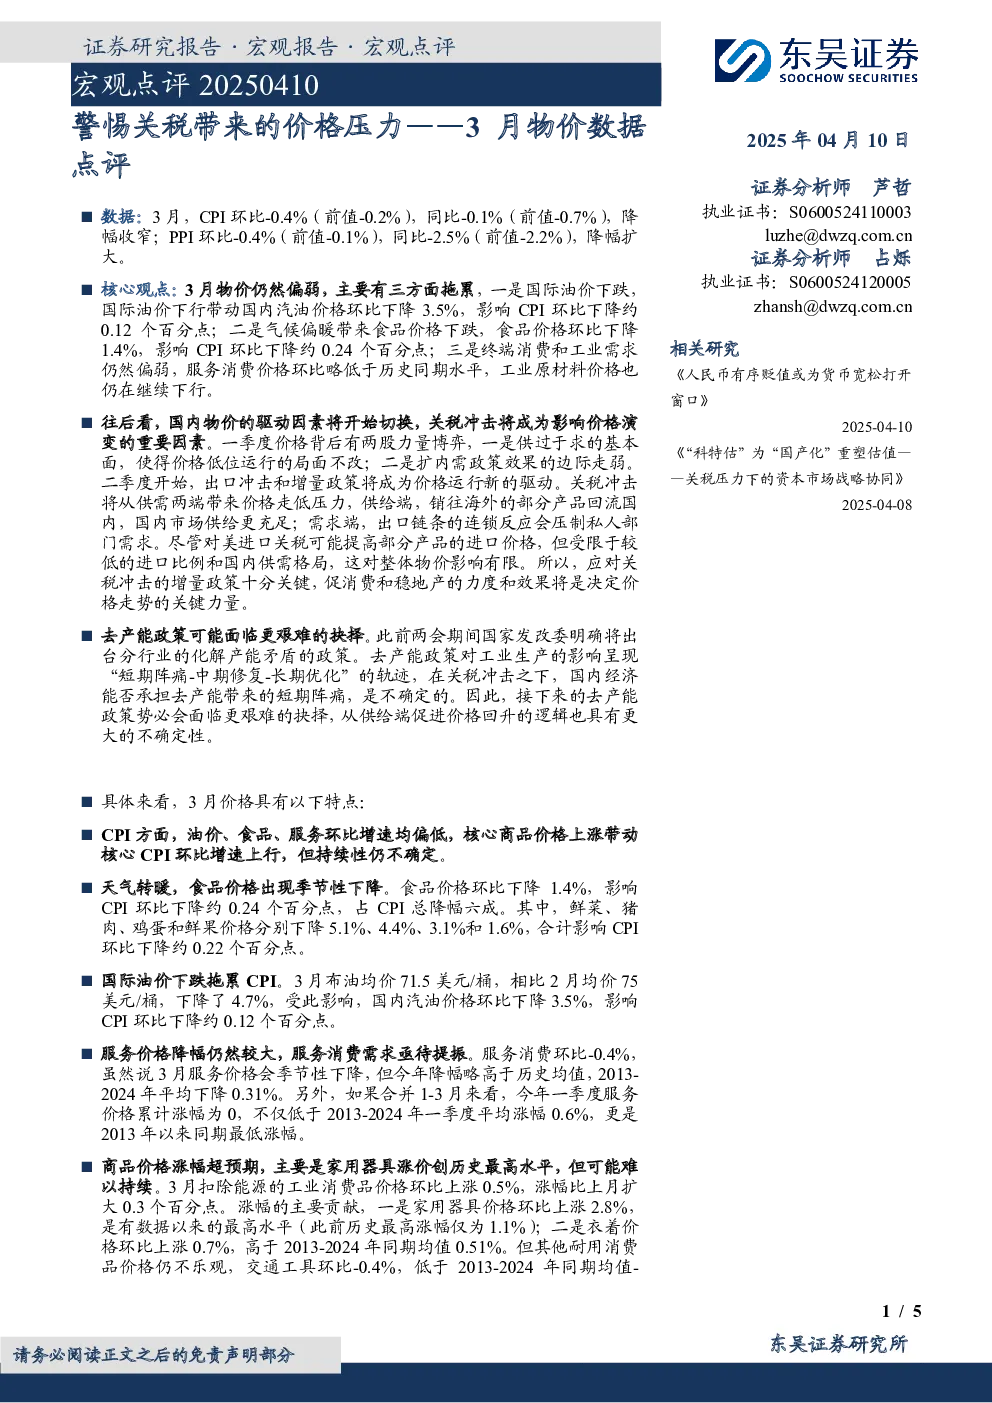
3月物价数据点评显示,CPI环比下降0.4%,同比下降0.1%;PPI环比下降0.4%,同比下降2.5%。核心观点如下:
-
3月物价偏弱,主要拖累因素:
- 国际油价下跌,带动国内汽油价格环比下降3.5%,影响CPI环比下降约0.12个百分点。
- 气候偏暖导致食品价格环比下降1.4%,影响CPI环比下降约0.24个百分点。
- 终端消费和工业需求偏弱,服务消费价格环比略低于历史同期水平,工业原材料价格继续下行。
-
未来价格驱动因素切换:
- 一季度价格受供过于求和扩内需政策效果边际走弱双重影响。
- 二季度开始,关税冲击将成为重要因素,从供需两端带来价格走低压力:
- 供给端:销往海外的部分产品回流国内,市场供给更充足。
- 需求端:出口链条连锁反应压制私人部门需求。
- 尽管对美进口关税可能提高部分产品进口价格,但受限于进口比例和国内供需格局,整体影响有限。
- 应对关税冲击的增量政策关键,促消费和稳地产力度和效果将决定价格走势。
-
去产能政策面临抉择:
- 去产能政策对工业生产影响呈“短期阵痛-中期修复-长期优化”轨迹。
- 关税冲击下,国内经济能否承担短期阵痛不确定,去产能政策面临更艰难抉择。
- 从供给端促进价格回升的逻辑具有更大不确定性。
-
3月价格特点:
- CPI方面:油价、食品、服务环比增速偏低,核心商品价格上涨带动核心CPI环比增速上行,但持续性不确定。
- 食品价格季节性下降:环比下降1.4%,主要受鲜菜、猪肉、鸡蛋和鲜果价格下降影响。
- 服务价格降幅较大:环比-0.4%,低于历史同期水平,一季度服务价格累计涨幅为0,为2013年以来同期最低。
- 商品价格涨幅超预期:家用器具价格环比上涨2.8%,创历史最高水平,但可能难以持续。
- 服务价格下降与商品价格上涨对冲,3月核心CPI环比为0。
-
PPI方面:
- 环比-0.4%,达到去年9月以来最大降幅,主要受装备制造业和原材料工业拖累。
- 原材料工业价格降幅较大:原油、煤炭、钢铁、水泥价格受国际输入、国内房地产边际走弱等因素影响下降。
- 各行业大类对PPI环比增速的贡献中,原材料工业和装备制造业拖累明显。
-
风险提示:
- 房地产市场走弱、出口下行、增量政策不及预期的风险。