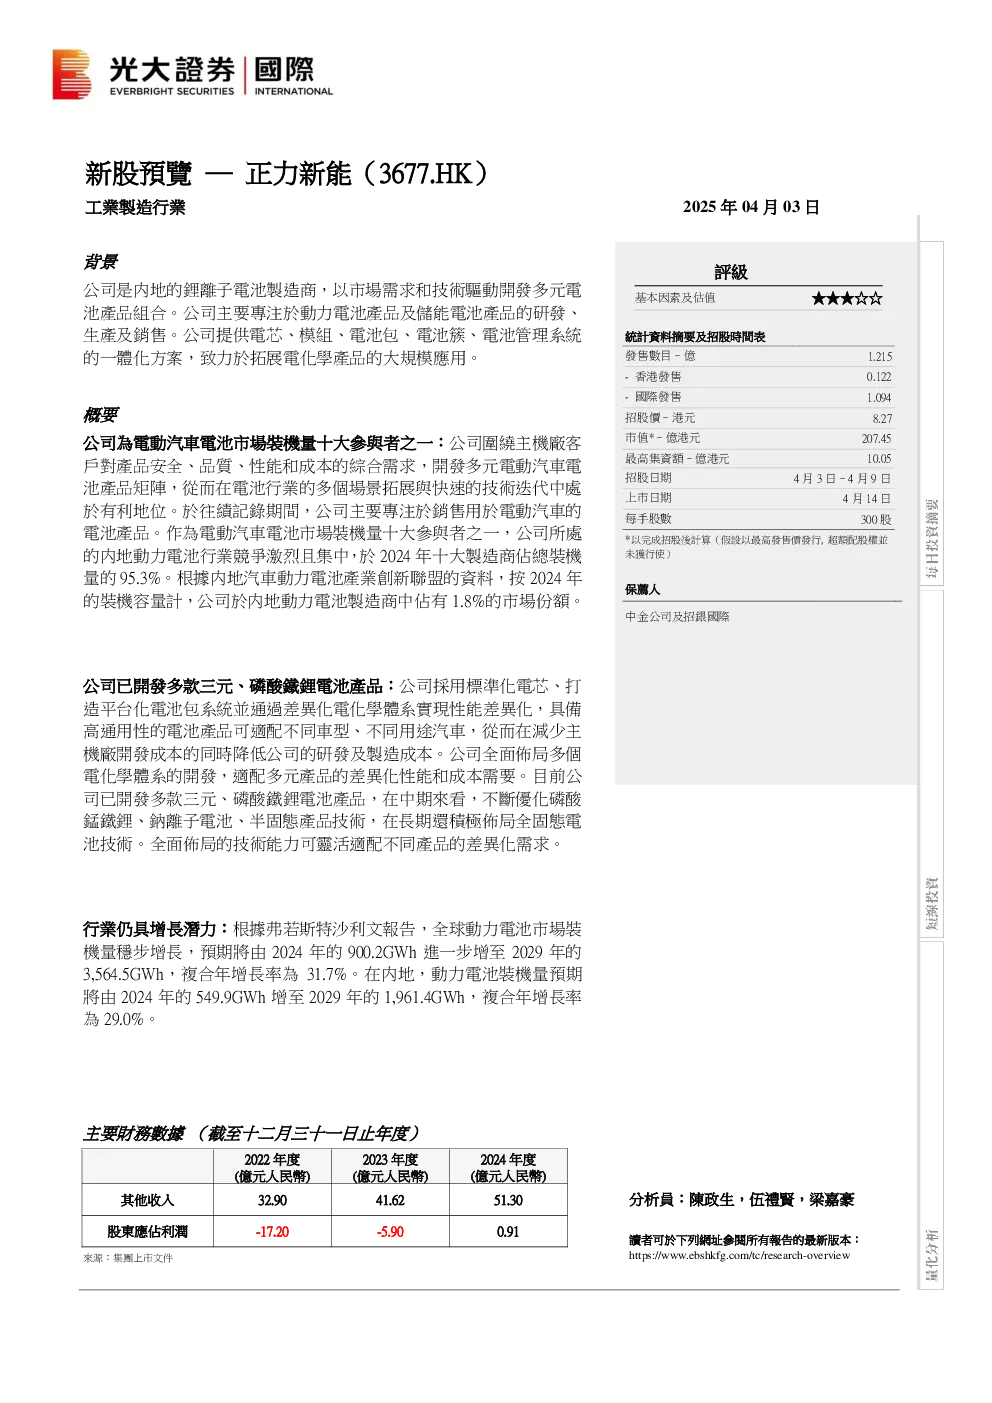
公司是内地锂离子电池制造商,专注于动力电池和储能电池的研发、生产和销售,提供电芯、模组、电池包等一体化方案。作为电动汽车电池市场装机量十大参与者之一,公司主要服务于主机厂客户,产品涵盖三元和磷酸铁锂电池,并持续开发磷酸锰铁锂、钠离子电池及固态电池技术。
核心观点与市场地位
公司是内地动力电池行业主要参与者,2024年市场占有率为1.8%。行业竞争激烈但集中度高,2024年十大制造商占据95.3%的装机量。公司通过标准化电芯、平台化电池包及差异化电化学体系,实现产品通用性和成本控制,适配不同车型和用途。
技术布局与产品组合
公司已开发多款三元和磷酸铁锂电池产品,并持续优化磷酸锰铁锂、钠离子电池技术,长期布局全固态电池。技术全面布局使公司能灵活适配不同产品的差异化需求,降低研发和制造成本。
行业增长潜力
全球动力电池市场预计2024-2029年复合年增长率达31.7%,内地市场复合年增长率为29.0%。公司受益于行业增长,未来产品需求有望提升。
财务表现
2022-2024年,公司其他收入分别为32.9亿、41.6亿和51.3亿人民币,股东应占利润由2022年的-17.2亿改善至2024年的0.91亿,显示盈利能力逐步提升。
投资建议
公司凭借技术布局和行业增长潜力,具备发展空间。基本因素及估值获评★★☆☆☆,建议投资者关注行业竞争格局和公司技术迭代进展。
关键数据
- 2024年内地动力电池装机量市场份额:1.8%
- 全球动力电池市场预测(2024-2029):3,564.5GWh(31.7%复合增长率)
- 内地动力电池市场预测(2024-2029):1,961.4GWh(29.0%复合增长率)
- 招股信息:发行股数1.215亿股,招股价8.27港元,最高集资额10.05亿港元