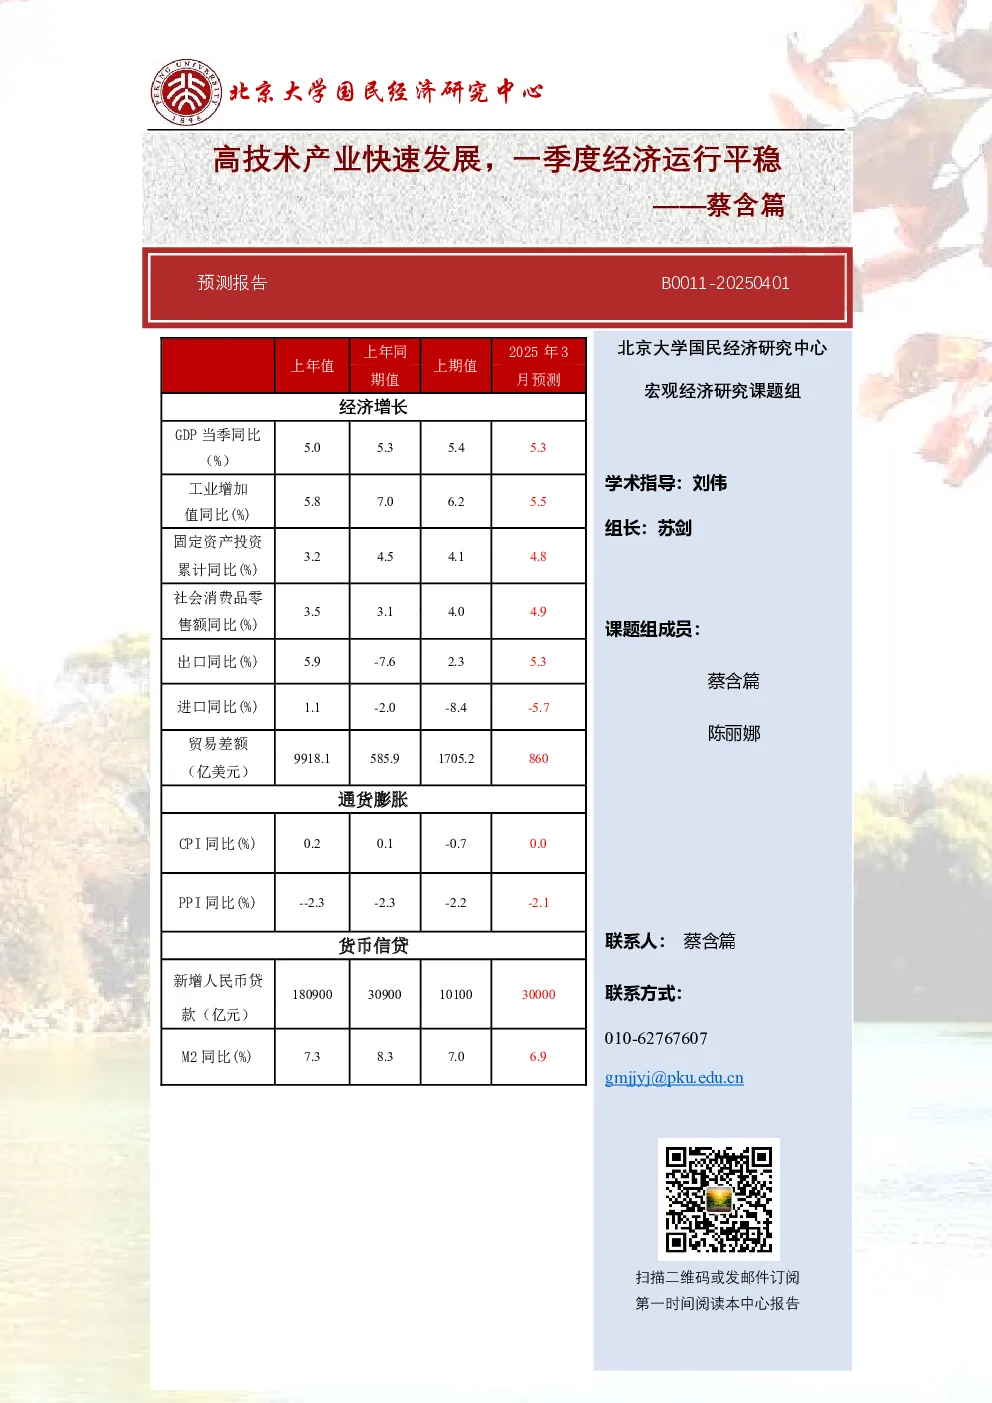
2025年一季度,中国经济总体运行平稳,高技术产业发展迅速,对整体经济修复起到领先带动作用,产业结构调整加速。尽管政策效应释放,消费需求有所修复,但内生动力依然不足,政策有待进一步加码推动,叠加房地产市场压力犹存,预计2025年一季度GDP同比增长5.3%,较2024年上涨0.1个百分点,与2024年同期持平。
供给端:
- 工业增加值:在“稳增长”政策延续的背景下,基数效应、工业政策支持和内需回暖将拉升规模以上工业增加值同比增速。但外部经济压力和原材料价格波动将形成一定抑制。预计2025年3月规模以上工业增加值同比增长5.5%,较2025年1-2月合并数据下降0.4个百分点。
- 高技术产业、装备制造业分别增长9.1%、10.6%,较全部工业增速高3.2、4.7个百分点。
需求端:
- 消费:政策推动“两新”扩围和提升居民收入,预计2025年3月份社会消费品零售总额同比增长4.9%,较1-2月上涨0.9个百分点。
- 投资:《推动大规模设备更新和消费品以旧换新行动方案》长期利好投资,制造业投资释放扩张信号,低基数效应房地产投资降幅或有收窄。预计2025年1-3月固定资产投资同比增长4.8%,较前期上涨0.7个百分点。
- 出口:低基数效应明显,受特朗普加征关税影响,部分行业企业或有抢出口存在,但全球经济下行风险增加将抑制出口。预计2025年3月出口金额同比增长5.3%,较1-2月上涨3.0个百分点。
- 进口:低基数效应和国内需求无显著变化将抑制进口额降幅进一步收窄,贸易壁垒高企也将抑制进出口增速。预计2025年3月进口金额同比增长-5.7%,较1-2月上涨2.7个百分点。
价格方面:
- CPI:春节错位形成低基数效应,推动CPI增速上行,但有效消费需求不足将使CPI增速持续低位徘徊。预计2025年3月CPI同比增长0.0%,较2月上涨0.7个百分点。
- PPI:经济结构调整和国际环境复杂导致工业品需求不足,PPI增速持续低迷。预计2025年3月PPI同比下跌2.1%,降幅较2月收窄0.1个百分点。
货币金融方面:
- 人民币贷款:宽松货币政策和房地产松绑政策将支撑信贷增长,但地方化债压力、年初信贷集中投放后的调整以及外部不确定性将形成一定制约。预计2025年3月新增人民币贷款30000亿元,同比少增900亿元。
- M2:宽松货币政策、内需刺激和基数效应将支撑M2同比增速,但节后现金回笼、外部经济压力以及企业与居民的谨慎行为将对增速形成一定制约。预计2025年3月末M2同比增长6.9%,较上期下降0.1个百分点。
- 人民币汇率:中国经济、社会相对稳定,特朗普政策的不确定性以及全球主要经济体的降息将利多人民币,但美国核心PCE反弹增加了市场对美联储降息推迟的担忧,利空非美货币。预计2025年4月人民币汇率在7.1~7.3区间双向波动。