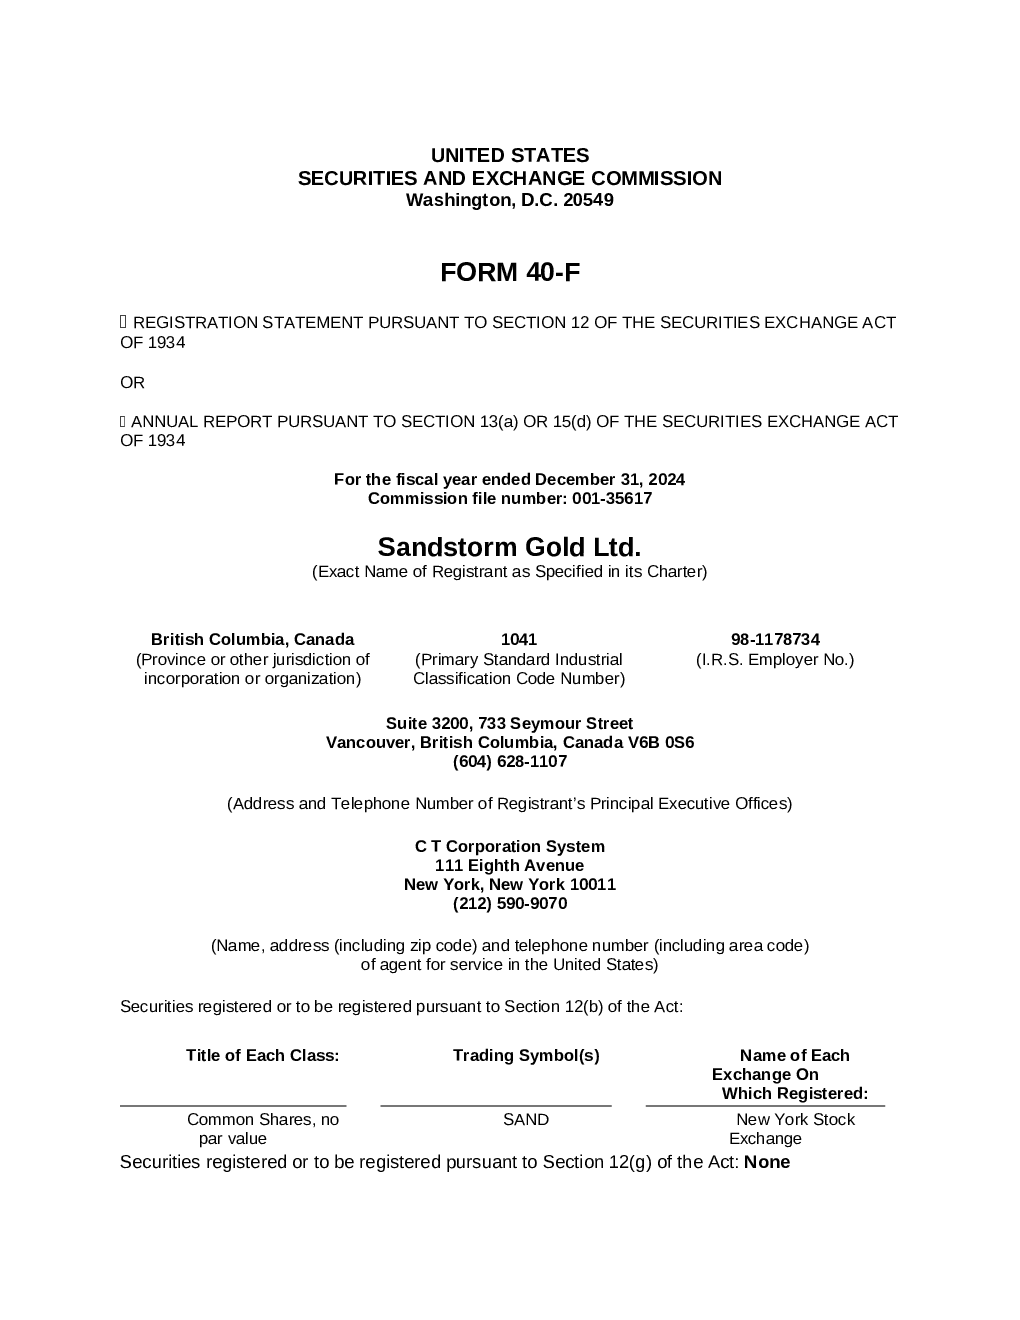
Sandstorm Gold Ltd.(简称“公司”或“Sandstorm”)是一家加拿大发行人,根据1934年证券交易法修正案第13条规定,通过多司法管辖区披露体系提交Form 40-F年度报告。公司被视为“外国私人发行人”,其股权证券免于遵守美国证券交易法第14(a)、14(b)、14(c)、14(f)和16条的规定。
核心观点与关键数据:
- 公司根据《法案》第12(b)节注册或待注册,主要办公地址位于加拿大不列颠哥伦比亚省温哥华。
- 公司的审计财务报表包含在年度报告中,截至2024年12月31日和2023年12月31日。
- 公司的管理层讨论与分析(MD&A)也包含在年度报告中。
- 公司的年度信息表作为附件99.1附于本40-F表格中。
- 截至2024年12月31日,公司各类别资本或普通股的未售出股份数量为296,400,407股。
- 公司的审计年度财务报表由普华永道(PricewaterhouseCoopers)有限责任公司出具审计报告。
前瞻性声明:
- 公司的40-F表格报告及其附带的文件可能包含前瞻性陈述,这些陈述基于合理假设,但受已知和未知风险、不确定性和其他因素的影响,可能导致实际结果与预期存在重大差异。
- 前瞻性信息包括但不限于加拿大税务局进行的审计、管理层对公司的增长预期、现有流(如AIF中定义)及其产生的版税和付款、采矿作业的勘探、开发和运营等。
风险因素:
- 公司的矿产储量信息根据加拿大国家仪器43-101号标准(“NI 43-101”)和加拿大采矿、冶金和石油学会(“CIM”)定义标准进行披露,与美国联邦证券法下的报告和披露要求存在差异。
- 投资者应谨防假设矿产资源会转化为储备或被回收,以及假设公司测量的矿产资源构成或将被转化为矿产资源储备。
内部控制与程序披露:
- 公司管理层对公司信息披露控制和程序的效力进行了评估,得出结论认为公司的信息披露控制和程序在确保信息记录、处理、汇总和报告的时效性以及实质性信息的积累和传达方面是有效的。
- 公司的财务报告内部控制是一个旨在提供关于财务报告可靠性以及根据公认会计原则编制和公允呈现财务报表的外部用途的合理保证的程序。
审计委员会:
- 公司设立了常设审计委员会,由三名成员组成,包括主席大卫·E·德威特、约翰·P·A·布德雷斯基和安德鲁·T·斯沃斯豪特。
- 审计委员会成员符合美国证券交易委员会(SEC)在40-F表一般说明中规定的适用标准,并被视为独立人士。
公司治理:
- 公司的企业治理实践与所有适用的现行加拿大监管指南和标准一致,并融合了许多源自纽交所规则的最佳实践。
- 公司定期审查其治理实践,并持续监控加拿大和美国的发展动态,以确保其符合适用的规则和标准。
其他信息:
- 公司的审计费用由普华永道(PwC)担任独立注册公众会计师事务所执行,所有非审计服务均获得公司审计委员会的预先批准。
- 公司是一家资源型公司,从拥有先进阶段开发项目的公司收购黄金流和其它金属购买协议(“黄金流”或“Streams”)。
- 公司于2023年11月6日根据纽约证券交易所上市公司手册第303A.14节的规定,采用了修订和重述的追回政策。
结论:
Sandstorm Gold Ltd.通过多司法管辖区披露体系提交Form 40-F年度报告,其财务报告内部控制有效,审计工作由普华永道(PwC)执行。公司融合了加拿大和美国的企业治理最佳实践,并持续监控相关发展动态以确保合规性。投资者应谨慎对待前瞻性陈述,并注意矿产储量信息的披露差异。