财务摘要
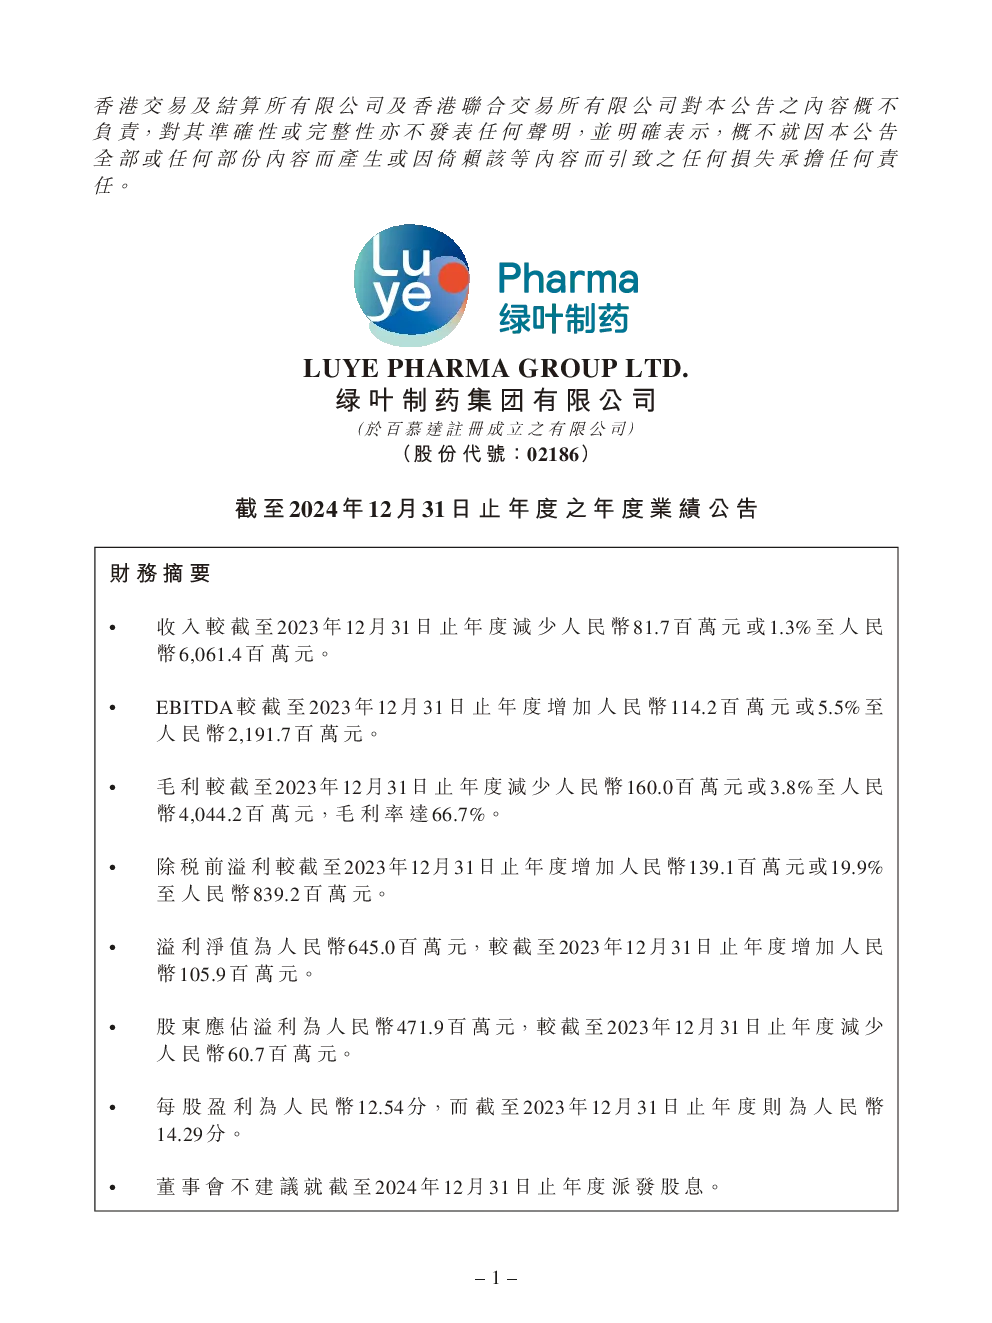
截至2024年12月31日止年度,绿叶制药集团有限公司(以下简称“本公司”或“本集团”)的收入较2023年减少1.3%至人民币6,061.4百万元,主要由于非产品销售(如研发服务)收入下降。产品销售收入较2023年增加人民币62.1百万元或1.1%至人民币5,689.5百万元。EBITDA较2023年增加5.5%至人民币2,191.7百万元。毛利较2023年减少3.8%至人民币4,044.2百万元,毛利率为66.7%。除税前溢利较2023年增加19.9%至人民币839.2百万元。溢利净值为人民币645.0百万元,较2023年增加人民币105.9百万元。股东应占溢利较2023年减少人民币60.7百万元。每股盈利为人民币12.54分,而截至2023年12月31日止年度则为人民币14.29分。董事会不建议就截至2024年12月31日止年度派发股息。
毕业生报告
本集团是一家致力于创新药物的研究与开发(“研发”)、生产和销售的国际化制药公司。本集团已在中国内地、美国及欧洲成立研发中心,并拥有强劲的在研产品,包括20多种中国内地在研产品及10多种其他国际市场在研产品。本集团在包括微球、脂质体、透皮给药系统在内的新型药物递送技术方面维持国际高水平。本集团于新分子实体及抗体方面取得多项创新成果,亦积极于细胞治疗和基因治疗等领域进行战略开发。本集团正布局全球供应链,在全球建立8个生产基地,并建立了与国际标准接轨的药品生产管理规范(“GMP”)质量管理和控制体系。凭借30多种涵盖中枢神经系统(“中枢神经系统”)、肿瘤、心血管及代谢等治疗领域的產品,本集团的业务触角延伸至全球80多个国家和地区,当中既有最大的制药市场-中国、美国、欧洲及日本,也有快速发展的新兴市场。
经营分部资料
本集团的产品销售主要分布在肿瘤、心血管系统、消化与代谢、中枢神经系统等领域。2024年,肿瘤科、代谢、中枢神经系统及心血管相关药品分别构成中国第一、第二、第四及第五大药品市场。本集团在中国的主要产品组合包括6款肿瘤治疗领域药品、5款中枢神经系统治疗领域药品、3款心血管治疗领域药品及1款代谢治疗领域药品。
研究及开发
本集团的研发活动由四个化学药品平台组成,即长效及缓释技术、脂质体及靶向给药、透皮释药系统以及新型化合物。本集团已将其研发能力扩展至受博安生物四大尖端平台,即全人抗体转基因小鼠及噬菌体展示技术平台、双特异性T-cell Engager技术平台、抗体药物偶联(“ADC”)技术平台及细胞治疗平台所支持的生物领域。本集团通过策略性地在开发经验证化合物和新药、生物类似药及新型生物药品專有配方方面分配资源,以平衡临床开发的風險。本集团相信,其研发能力将成为本集团长期竞争力以及未来增长及发展的驱动力。
销售及商业合作
本集团的业务覆盖美国、欧洲联盟、日本、东南亚国家联盟、拉丁美洲、海湾合作委员会等80个国家或地区及其他新兴国家或地区。本集团亦有强劲的销售伙伴关系,全球有超过50个伙伴。本集团已建立了一个庞大的全国性销售及分销网络,其产品销往全国31个省、自治区和直辖市。本集团通过全国约1,000名销售和营销人员及一个由约1,730家经销商组成的网络进行销售、营销及分销工作,共同令本集团将其产品销往22,430多家医院。本集团相信,其销售和营销模式以及拥有广泛的医院和其他医疗机构的覆盖率是一项明显的竞争优势。
毕业生展望
本集团相信,其研发能力将成为本集团长期竞争力以及未来增长及发展的驱动力。本集团正布局全球供应链,在全球拥有8个生产基地,并建立了与国际标准接轨的GMP质量管理和控制体系。本集团已将研发投入进入成果期,预计多個生物製品将在中国及海外上市。本集团将继续以长期可持续发展为首要任务,并持续投资于肿瘤、中枢神经系统、心血管及代谢四大战略治疗领域的產品。
财务回顾
本集团的收入约为人民币6,061.4百万元,较2023年的人民币6,143.1百万元减少约人民币81.7百万元或1.3%。肿瘤产品的销售收入减少至人民币2,084.6百万元,较2023年的人民币2,122.4百万元减少约人民币37.8百万元或1.8%。心血管系统产品销售收入减少至人民币1,660.0百万元,较2023年的人民币1,687.4百万元减少约人民币27.4百万元或1.6%。消化与代谢产品的销售收入减少至人民币388.9百万元,较2023年的人民币450.4百万元减少约人民币61.5百万元或13.7%。中枢神经系统产品的收入减少至人民币1,613.3百万元,较2023年的人民币1,694.6百万元减少约人民币81.3百万元或4.8%。其他产品的销售收入增加至人民币314.7百万元,较2023年的人民币188.3百万元增加约人民币126.4百万元或67.1%,主要由由于本集团各類其他产品的销售增加所致。本集团的毛利减少人民币4,044.2百万元,较2023年的人民币4,204.2百万元减少约人民币160.0百万元或3.8%。本集团的其他收入及收益减少至人民币360.0百万元,较2023年的人民币501.8百万元减少约人民币141.8百万元或28.3%。本集团的销货及分销开支为人民币1,816.4百万元,较2023年的人民币2,056.2百万元减少人民币239.8百万元或11.7%。本集团的行政开支约为人民币582.0百万元,较2023年的人民币644.0百万元减少约人民币62.0百万元,或9.6%。本集团的其他开支约为人民币604.0百万元,较2023年的人民币631.1百万元减少约人民币27.1百万元或4.3%。本集团的财务成本为人民币561.8百万元,较2023年的人民币675.5百万元减少约人民币113.7百万元或16.8%。本集团的所得税开支为人民币194.2百万元,较2023年的人民币161.0百万元增加人民币33.2百万元或20.6%。本集团的溢利净值为人民币645.0百万元,较2023年的人民币539.1百万元增加约人民币105.9百万元,或19.6%。
毕业生分析
本集团2024年度的收入增长主要得益于肿瘤治疗领域的新产品销售增长。本集团预计未来三年,整体净利润率将逐步恢复至行业水平。本集团将继续优化开发中的产品线,专注于核心治疗领域,并增加新分子创新药的投入比例。本集团相信,其研发能力将成为本集团长期竞争力以及未来增长及发展的驱动力。