业绩简评
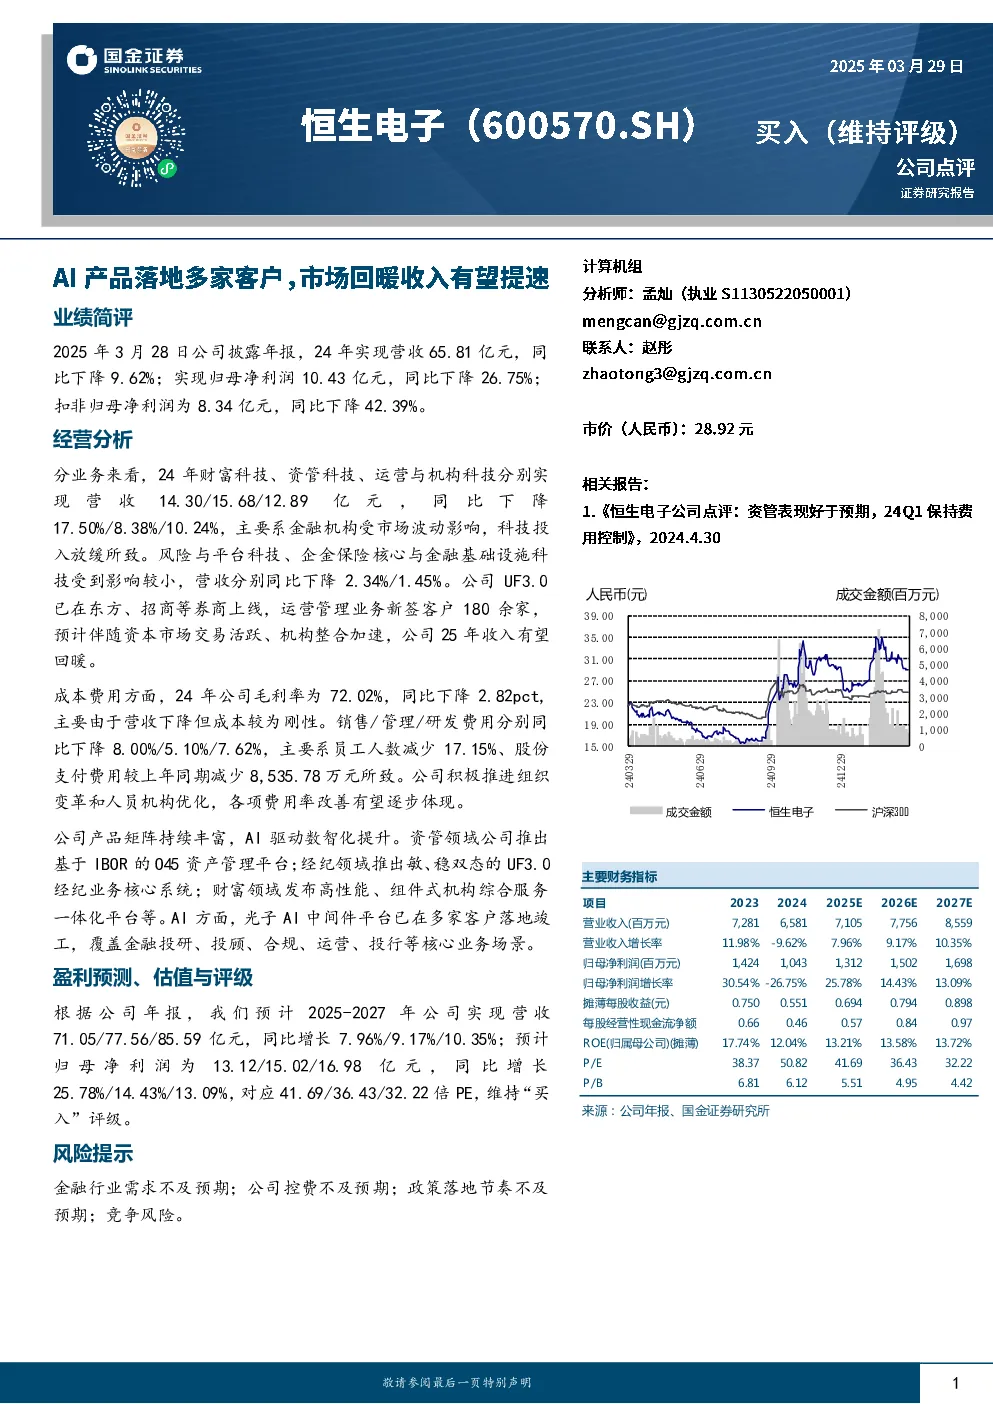
2024年公司实现营收65.81亿元,同比下降9.62%;归母净利润10.43亿元,同比下降26.75%;扣非归母净利润8.34亿元,同比下降42.39%。
经营分析
- 分业务营收:财富科技、资管科技、运营与机构科技分别实现营收14.30/15.68/12.89亿元,同比下降17.50%/8.38%/10.24%,主要受金融机构市场波动影响;风险与平台科技、企金保险核心与金融基础设施科技受影响较小,营收分别同比下降2.34%/1.45%。
- 业务进展:UF3.0已在东方、招商等券商上线,运营管理业务新签客户180余家,预计2025年收入有望回暖。
- 成本费用:毛利率72.02%,同比下降2.82pct,主要因营收下降但成本刚性;销售/管理/研发费用分别同比下降8.00%/5.10%/7.62%,主要系员工人数减少及股份支付费用减少。
- 产品矩阵:资管领域推出O45资产管理平台;经纪领域推出UF3.0经纪业务核心系统;财富领域发布机构综合服务一体化平台;AI方面,光子AI中间件平台已在多家客户落地。
盈利预测、估值与评级
- 预测:2025-2027年公司实现营收71.05/77.56/85.59亿元,同比增长7.96%/9.17%/10.35%;归母净利润为13.12/15.02/16.98亿元,同比增长25.78%/14.43%/13.09%。
- 估值:对应41.69/36.43/32.22倍PE,维持“买入”评级。
风险提示
金融行业需求不及预期;公司控费不及预期;政策落地节奏不及预期;竞争风险。
主要财务指标
- 营业收入:2023年7,281百万元,2024年6,581百万元,2025E年7,105百万元,2026E年7,756百万元,2027E年8,559百万元。
- 归母净利润:2023年1,424百万元,2024年1,043百万元,2025E年1,312百万元,2026E年1,502百万元,2027E年1,698百万元。
- 摊薄每股收益:2024年0.551元,2025E年0.694元,2026E年0.794元,2027E年0.898元。
- ROE(归属母公司,摊薄):2024年12.04%,2025E年13.21%,2026E年13.58%,2027E年13.72%。
- P/E:2024年50.82,2025E年41.69,2026E年36.43,2027E年32.22。
- P/B:2024年6.12,2025E年5.51,2026E年4.95,2027E年4.42。