核心观点与关键数据
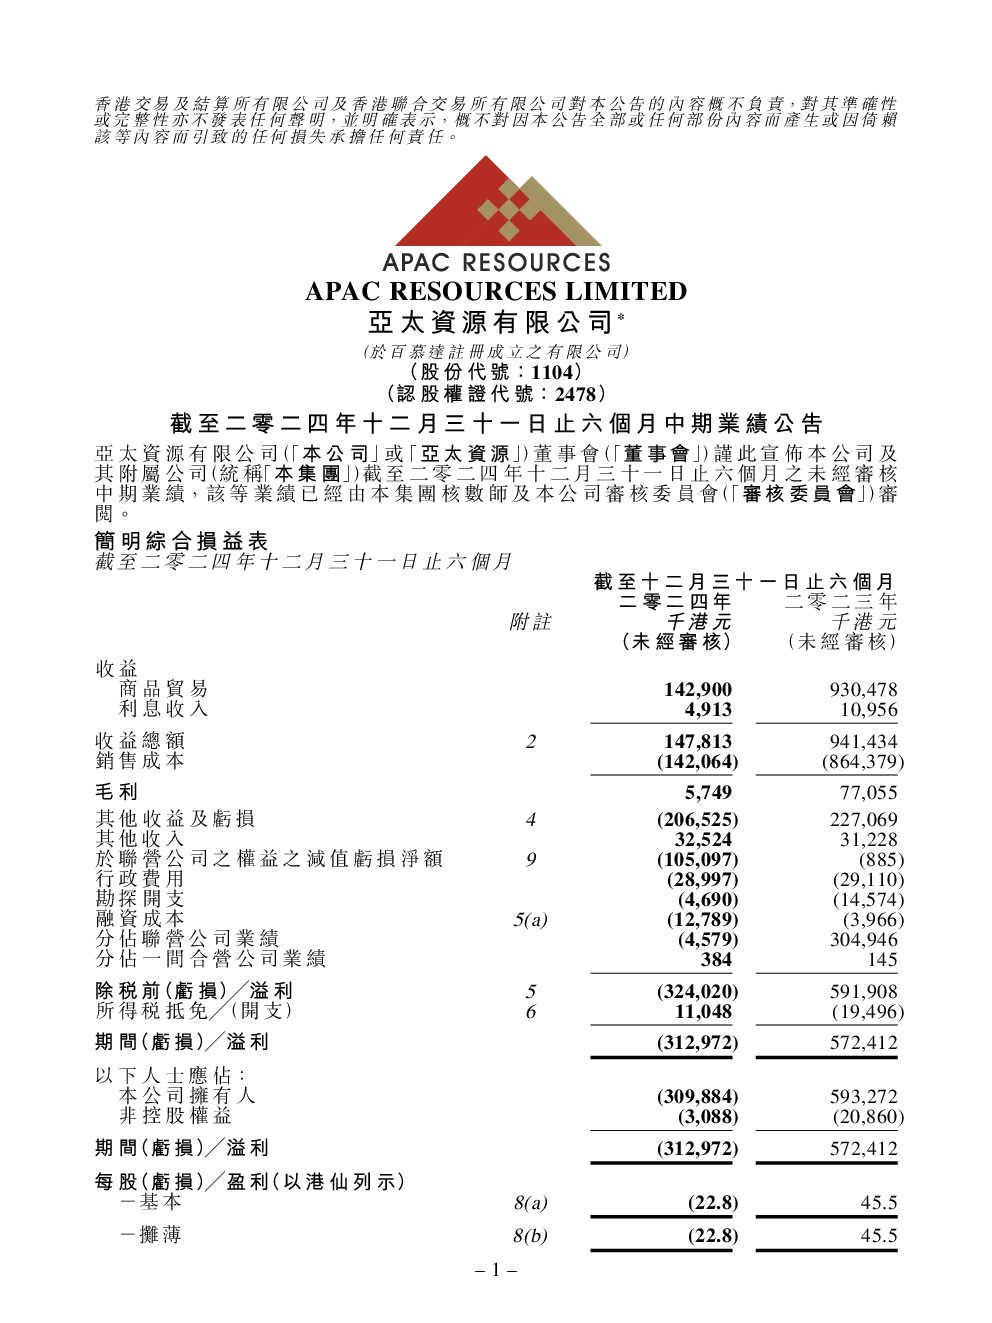
亚太资源有限公司(亚太资源)截至2024年12月31日止六个月中期业绩显示,公司录得股東應佔虧損淨額309,884,000港元,而截至2023年12月31日止六個月則录得股東應佔溢利淨額593,272,000港元。主要原因是資源投資及商品業務分部因商品市場疲弱而產生分部虧損。
收益分析:
- 商品貿易收益142,900,000港元,主要來自鐵礦石。
- 利息收入4,913,000港元。
- 總收益214,780,000港元。
- 毛利5,749,000港元。
- 除稅前虧損324,020,000港元。
分部業績:
- 商品業務虧損6,468,000港元。
- 資源投資虧損183,612,000港元。
- 主要投資及金融服務溢利3,597,000港元。
主要投資:
- Mount Gibson Iron Limited(MGX):產量及品位受限,營運成本增加,產生虧損71,700,000澳元,減值開支75,800,000澳元。
- Tanami Gold NL(Tanami Gold):主要業務為黃金勘探,持有Central Tanami項目的50%權益。
- Metals X Limited(Metals X):專注於Renison礦場的礦場壽命規劃,產出錫3,114噸,按年上漲18%。
- Prodigy Gold NL(Prodigy Gold):股權由44.3%下降至29.6%,產生虧損3,057,000澳元。
- 首鋼福山資源集團有限公司(首鋼福山):產生公平值虧損93,513,000港元。
金融資產:
- 按公平值於損益賬處理之金融資產主要包括資源投資,於2024年12月31日為1,677,685,000港元。
流動資產淨值:
- 2024年12月31日為1,900,523,000港元,2024年6月30日為2,252,960,000港元。
股息:
- 已宣派2024年度末期股息每股10港仙,總額為135,664,000港元。
研究结论
公司短期內將繼續採取審慎的投資方針,並繼續物色能夠長期產生可觀回報的優質投資機會。公司對全球經濟及商品的近期前景抱持審慎態度,認為長期受益於能源轉型及人工智能活動增加等普遍趨勢的選定商品蘊藏機遇。
風險管理
公司採用全面的風險管理框架,包括信貸評估、審批程序及流動資金管理。公司財務部負責進行信貸風險評估,並定期監察貸款及利息償還情況。
前景展望
公司對中國經濟前景仍不確定,認為美國經濟韌性驚訝但利率持續高企。公司將定期審閱其投資策略,並於必要時採取適當措施應對市況變動。