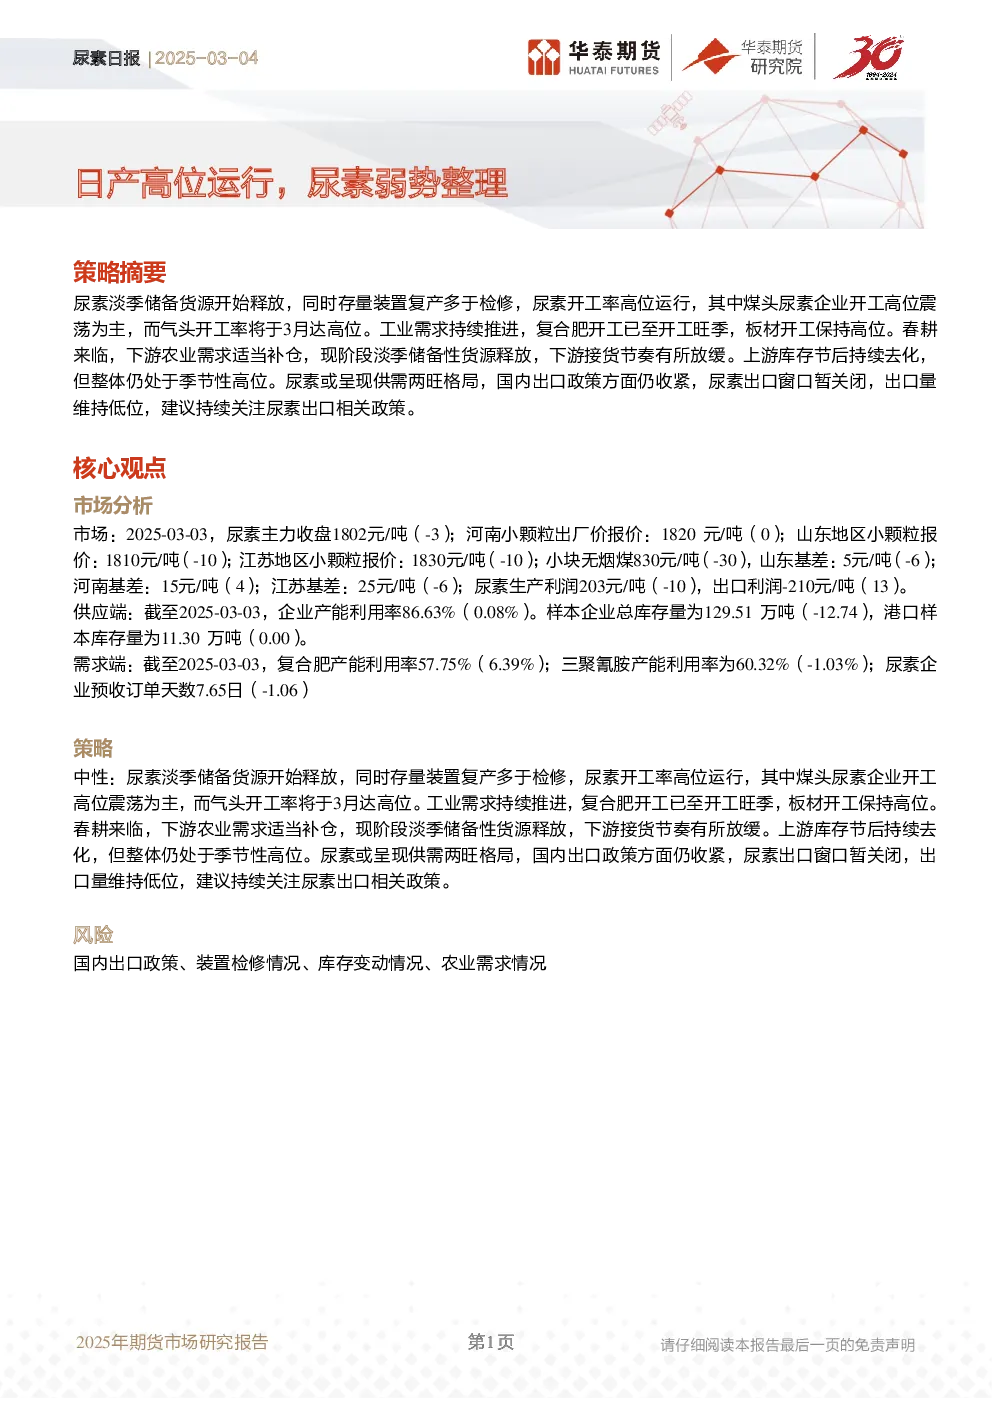
尿素市场分析总结
核心观点
- 市场状态:尿素期货主力合约收盘价为1802元/吨,下跌3元;国内市场尿素价格整体弱势整理,河南、山东、江苏地区小颗粒尿素报价分别为1820元/吨、1810元/吨、1830元/吨,均有所下调。
- 供应端:尿素开工率维持高位运行,截至2025年3月3日为86.63%,其中煤头企业开工高位震荡,气头企业开工率预计3月达高位;样本企业总库存129.51万吨,减少12.74万吨,港口库存11.30万吨,持平。
- 需求端:复合肥开工率升至57.75%,三聚氰胺开工率为60.32%,尿素企业预收订单天数为7.65天,有所下降;工业需求持续推进,板材开工保持高位,春耕需求带动下游适当补仓,但接货节奏放缓。
- 出口情况:国内尿素出口政策收紧,出口窗口关闭,出口量维持低位,建议持续关注相关政策变化。
关键数据
- 价格:尿素主力合约1802元/吨(-3),河南小颗粒1820元/吨(0),山东1810元/吨(-10),江苏1830元/吨(-10),小块无烟煤830元/吨(-30)。
- 库存:样本企业总库存129.51万吨(-12.74),港口库存11.30万吨(0.00)。
- 开工率:全国产能利用率86.63%(0.08%),复合肥57.75%(6.39%),三聚氰胺60.32%(-1.03%)。
- 利润:尿素生产利润203元/吨(-10),出口利润-210元/吨(13)。
研究结论
- 供需格局:尿素呈现供需两旺格局,淡季储备货源释放,开工率高位,工业需求强劲,但下游接货节奏放缓,库存仍处高位。
- 政策风险:国内出口政策收紧,出口量低位,需关注政策变化对市场的影响。
- 风险因素:需关注国内出口政策、装置检修情况、库存变动及农业需求变化。
图表数据
- 基差结构:山东、河南主连基差分别为5元/吨(-6)、15元/吨(4),江苏基差25元/吨(-6)。
- 外盘价格:尿素小颗粒波罗的海FOB、大颗粒东南亚CFR价格走势,以及中国FOB、CFR价格。
- 下游需求:复合肥、三聚氰胺开工率及待发订单天数。
- 库存与仓单:上游厂内库存、港口库存、期货仓单及主力合约持仓量、成交量。