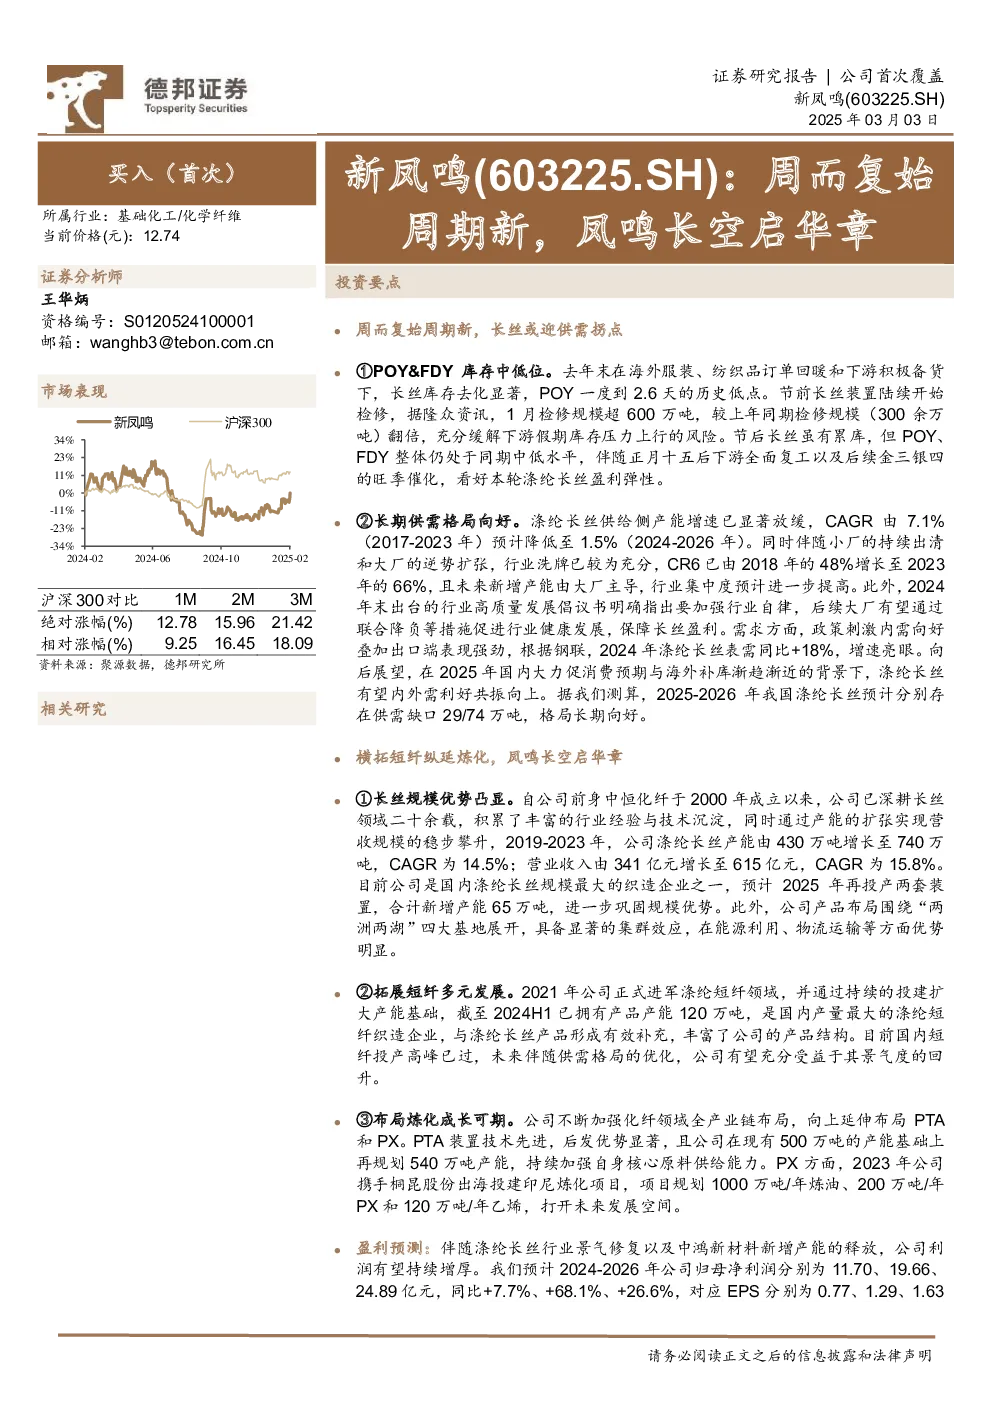
涤纶长丝行业周期修复与公司发展分析
1. 行业周期与供需格局
- 库存水平:POY和FDY库存处于中低位,节前检修缓解了假期库存压力,节后虽有累库但整体仍处同期中低水平,看好本轮长丝盈利弹性。
- 产能增速放缓:2024-2026年涤纶长丝产能增速预计降至1.5%(2017-2023年为7.1%),行业集中度提升(CR6从48%升至66%),未来新增产能由大厂主导。
- 行业自律:2024年末出台的《涤纶长丝行业高质量发展倡议书》推动企业加强自律,通过联合降负等措施促进行业健康发展。
- 需求端:家纺业受益政策刺激加速回暖,服装业内需增速放缓但出口韧性十足,工业丝需求受汽车消费提振,海外补库渐近推动出口量增。
- 供需预测:2025-2026年涤纶长丝预计存在供需缺口29/74万吨,格局长期向好。
2. 公司规模与业务布局
- 长丝规模优势:公司涤纶长丝产能740万吨(2024H1),国内最大之一,2025年再新增65万吨产能,围绕“两洲两湖”四大基地布局,集群效应显著。
- 短纤业务拓展:2021年进军涤纶短纤领域,2024H1产能120万吨,国内产量最大,与长丝形成有效补充,未来受益于行业景气度回升。
- 炼化布局:向上延伸PTA和PX业务,独山能源PTA产能500万吨+规划540万吨,提升原料自给率;参股印尼炼化项目(1000万吨炼油、200万吨PX),打开发展空间。
3. 盈利预测与估值
- 假设:涤纶长丝销量2024-2026年分别为722/734/777万吨,均价7060/7095/7131元/吨,毛利率6.3%/7.0%/7.8%;涤纶短纤销量稳定在117万吨,价格6490/6555/6587元/吨,毛利率3.6%/4.7%/5.6%。
- 盈利预测:2024-2026年归母净利润11.70/19.66/24.89亿元(同比+7.7%/+68.1%/+26.6%),EPS0.77/1.29/1.63元。
- 估值:2024-2026年可比公司PE均值38.35/22.75/14.86倍,公司PE16.88/10.04/7.93倍,存在低估,首次覆盖给予“买入”评级。
4. 风险提示
- 油价大幅波动风险
- 下游需求不及预期
- 产能投放进度不及预期