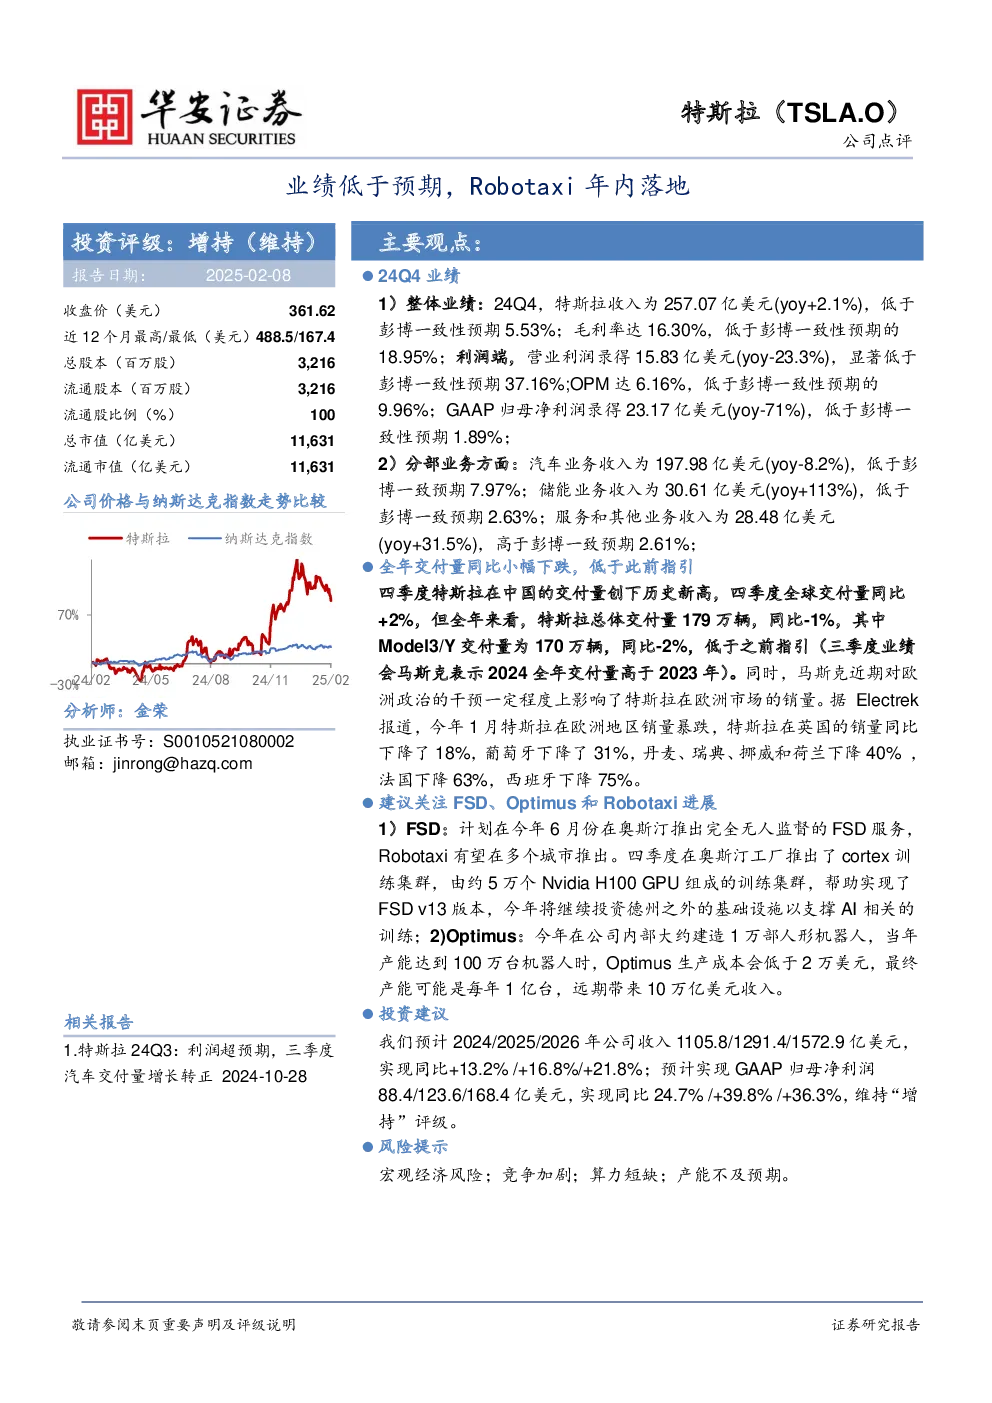
核心观点与业绩表现
- 24Q4业绩低于预期:特斯拉24Q4收入为257.07亿美元,同比增长2.1%,低于彭博一致预期;毛利率16.30%,低于预期;营业利润15.83亿美元,同比下降23.3%,显著低于预期;GAAP归母净利润23.17亿美元,同比下降71%,低于预期。
- 分部业务表现:汽车业务收入197.98亿美元,同比下降8.2%;储能业务收入30.61亿美元,同比增长113%;服务和其他业务收入28.48亿美元,同比增长31.5%。
全年交付量与市场表现
- 交付量小幅下跌:全年特斯拉交付量179万辆,同比下降1%,其中Model 3/Y交付量170万辆,同比下降2%,低于此前指引。
- 欧洲市场受影响:马斯克对欧洲政治的干预影响特斯拉在欧洲市场销量,1月欧洲地区销量暴跌,多个国家销量大幅下降。
未来发展与投资建议
- FSD与Robotaxi进展:计划6月在奥斯汀推出完全无人监督的FSD服务,Robotaxi有望多城推出;奥斯汀工厂推出cortex训练集群,支持FSD v13版本;继续投资德州外基础设施支撑AI训练。
- Optimus机器人:年内内部建造1万部人形机器人,产能达100万台时成本低于2万美元,最终产能可能达每年1亿台,远期带来10万亿美元收入。
- 投资建议:预计2024/2025/2026年收入分别为1105.8/1291.4/1572.9亿美元,同比增长13.2%/16.8%/21.8%;GAAP归母净利润88.4/123.6/168.4亿美元,同比增长24.7%/39.8%/36.3%;维持“增持”评级。
风险提示
关键数据
- 财务指标:2024年归母净利润7.091亿美元,预计2024/2025/2026年GAAP归母净利润分别为88.4/123.6/168.4亿美元。
- 估值指标:2024年P/E Adj.为138.2,预计2024/2025/2026年P/E Adj.分别为113.6/83.9/63.1。
- 资产负债表:2024年现金及现金等价物246.58亿美元,预计2024/2025/2026年分别为315.36/473.41/718.90亿美元。
研究结论
特斯拉短期业绩不及预期,但长期发展前景仍被看好,FSD、Optimus和Robotaxi等创新业务有望驱动未来增长,维持“增持”评级。