中国烟草行业概览
- 规模:中国是全球最大的烟叶种植国和卷烟消费市场。2021年烟叶产量213万吨,占全球36%;卷烟销量占全球45%。卷烟是烟草制品的第一大消费品类,中国按销售额计占全球79%。
- 格局:实行“统一领导、专卖专营”体制,国家烟草专卖局和中国烟草总公司代表国家对烟草行业进行经营和管理。2023年上缴财政总额达1.5万亿,是消费税的主要贡献行业。
- 进出口:原材料烟叶进口以“部分或全部去梗的烤烟”为主,出口以新型烟草制品为主。2023年进口规模23亿美元,出口规模92亿美元。全球加热烟草市场规模达345亿美元,是新型烟草中第一大品类。
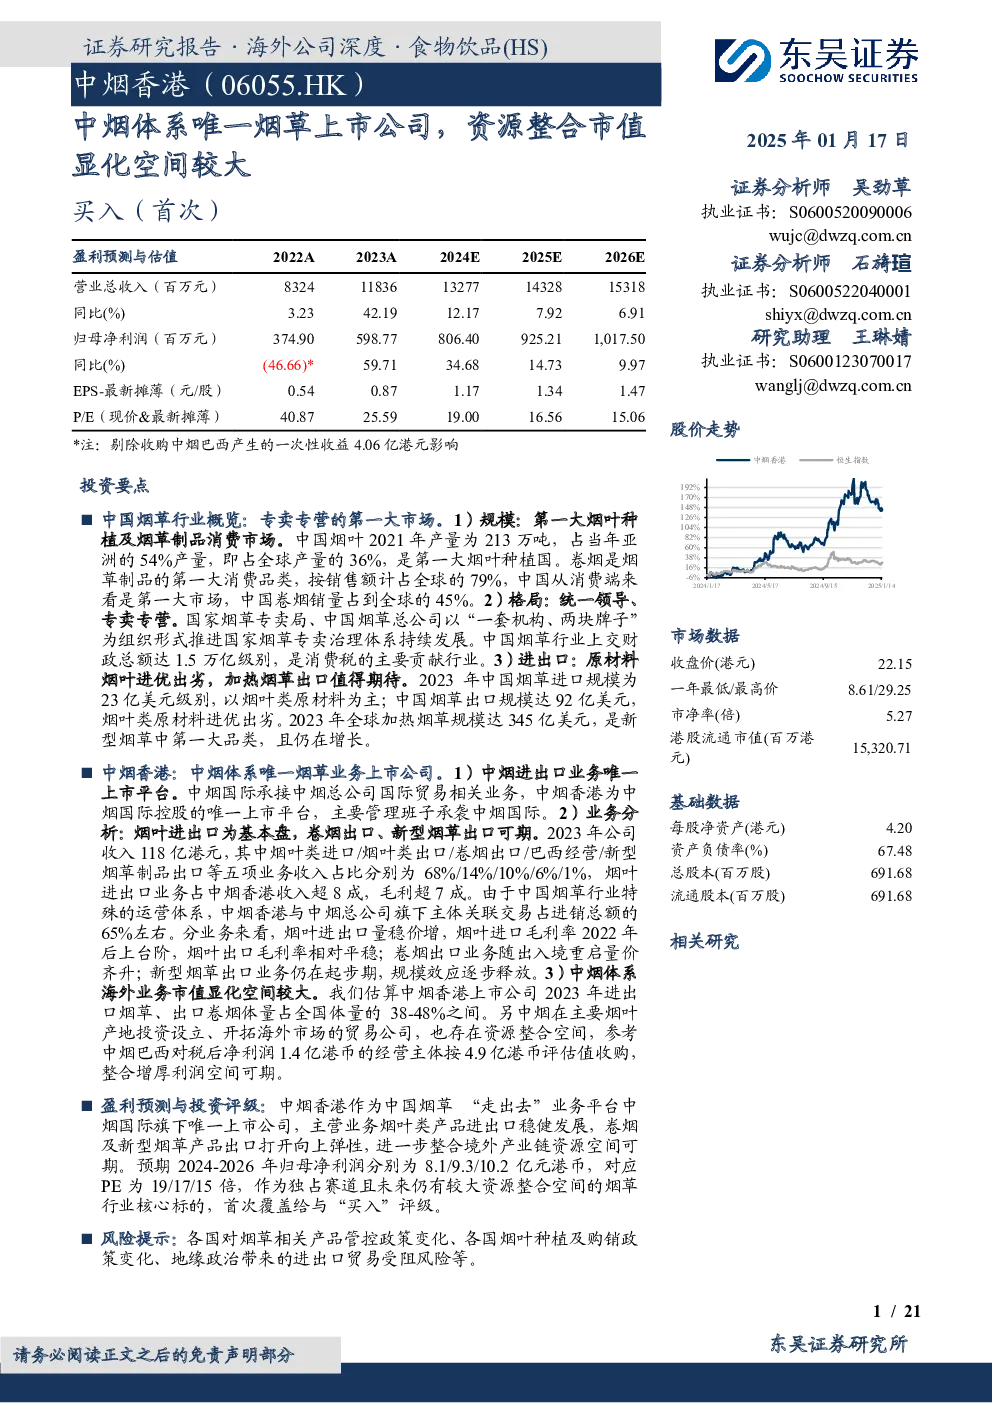
中烟香港:中烟体系唯一烟草业务上市公司
- 定位:中烟国际控股的唯一上市平台,负责烟叶进出口、卷烟出口、新型烟草制品出口等业务。主要管理班子承袭中烟国际。
- 业务分析:
- 烟叶进出口:占收入超80%,毛利超70%。2023年进口量11.7万吨,吨价6.9万元港币;出口量波动较大,价格相对平稳。进口毛利率2022年后上台阶,出口毛利率相对平稳。
- 卷烟出口:随出入境重启,量价齐升。主要出口至免税店和有税市场,覆盖200+终端。2024H1毛利率显著提升。
- 新型烟草出口:仍在起步期,量增价跌,毛利率逐步提升。出口至50+国家和地区。
- 市值显化空间:估算中烟香港上市公司2023年进出口烟草、出口卷烟体量占全国体量的38-48%。中烟在海外设立的公司也存在整合空间,如中烟巴西的收购显著增厚了利润。
财务分析
- 营收:2023年加速修复,超过2019年水平。2024H1同比+12.4%,主要驱动为卷烟及新型烟草制品出口。
- 毛利率:进入提升通道,2024H1提升至11.1%,主要受卷烟出口业务高毛利拉动。
- 费用率:规模效应显现,2024H1费用率降至2.2%。
- ROE:摊薄ROE保持高双位数,2024H1为22.1%。
盈利预测及投资建议
- 预测:预计2024-2026年归母净利润分别为8.1/9.3/10.2亿港元,同比+35%/15%/+10%。传统业务稳健增长,卷烟出口和巴西经营等业务贡献增量。
- 投资评级:给予“买入”评级。中烟香港作为烟草行业核心标的,未来仍有较大资源整合空间。
风险提示
- 各国对烟草相关产品管控政策变化
- 各国烟叶种植及购销政策变化
- 地缘政治带来的进出口贸易受阻风险