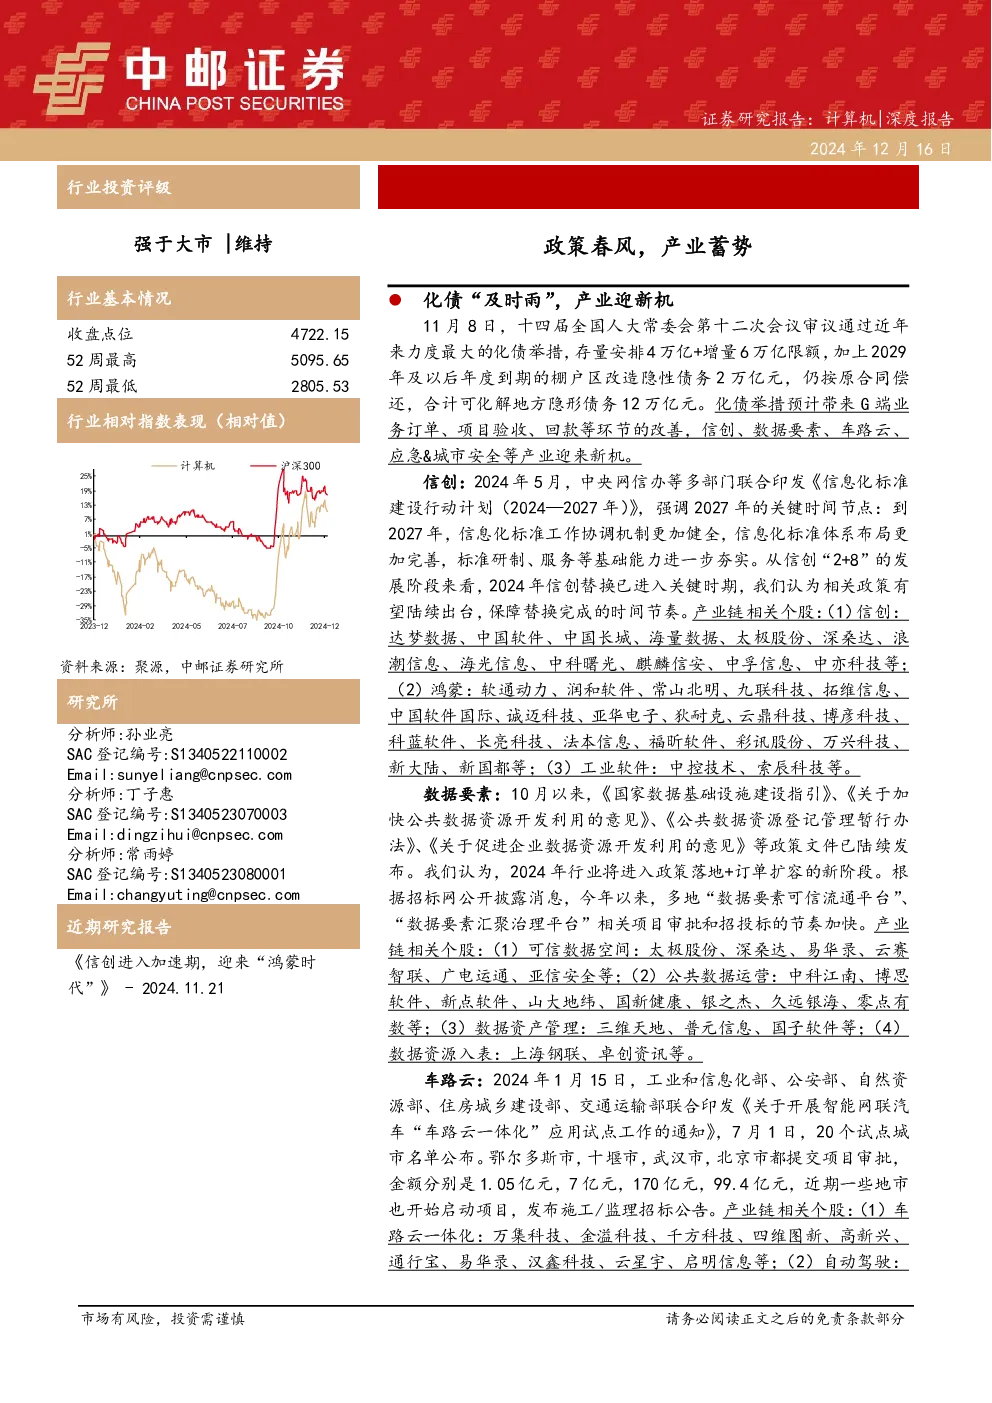
计算机行业深度报告
1. 行业基本情况
- 收盘点位: 4722.15
- 52周最高: 5095.65
- 52周最低: 2805.53
- 行业相对指数表现:
- 2023-12: -40%
- 2024-02: -29%
- 2024-05: -23%
- 2024-07: -17%
- 2024-10: -11%
- 2024-12: -5%
2. 流动性拐点
- 稳增长政策: 9月24日,央行下调存款准备金率0.5个百分点,政策利率(7天逆回购操作利率)下调0.2个百分点,存量房贷利率下调0.5个百分点左右。
- 估值水平: 计算机板块估值在下半年有所修复,但仍处于历史较低区间。
3. 政策驱动
- 化债举措: 截至2024年10月末,全国地方政府债务余额453160亿元,其中一般债务166016亿元,专项债务287144亿元。11月8日,十四届全国人大常委会第十二次会议审议通过化债举措,预计可化解地方隐形债务12万亿元。
- 信创产业: 2024年5月,中央网信办等多部门联合印发《信息化标准建设行动计划(2024—2027年)》,预计2027年信息化标准体系布局更加完善。2024年6月26日,国资委强调中央企业在关键核心技术攻关中的作用。
- 数据要素: 近期多项政策文件发布,推动数据要素市场发展。2024年行业将进入政策落地+订单扩容的新阶段。
- 车路云一体化: 工业和信息化部等部门联合印发通知,推动智能网联汽车“车路云一体化”应用试点。
- 应急与城市安全: 一揽子增量政策叠加化债举措,为城市安全&应急管理领域注入充足资金。
4. 科技新周期
- 人工智能: 国内主要公司纷纷布局视频、音乐、语音等多模态AI应用,大模型初步具备与物理世界互动的能力。
- 低空经济: 国家将“低空经济”列为战略性新兴产业,传统民航空管龙头有望巩固低空领域市场份额。
5. 关注标的
- 信创: 达梦数据、中国软件、中国长城、海量数据、太极股份等。
- 数据要素: 太极股份、深桑达、易华录、云赛智联等。
- 车路云一体化: 万集科技、金溢科技、千方科技等。
- 应急与城市安全: 辰安科技、数字政通、达实智能等。
- AI应用: 金山办公、福昕软件、三六零等。
- 低空空管: 莱斯信息、新晨科技等。
风险提示
- 研发进度不及预期
- 技术落地不及预期
- 行业竞争加剧
- 政策出台不及预期