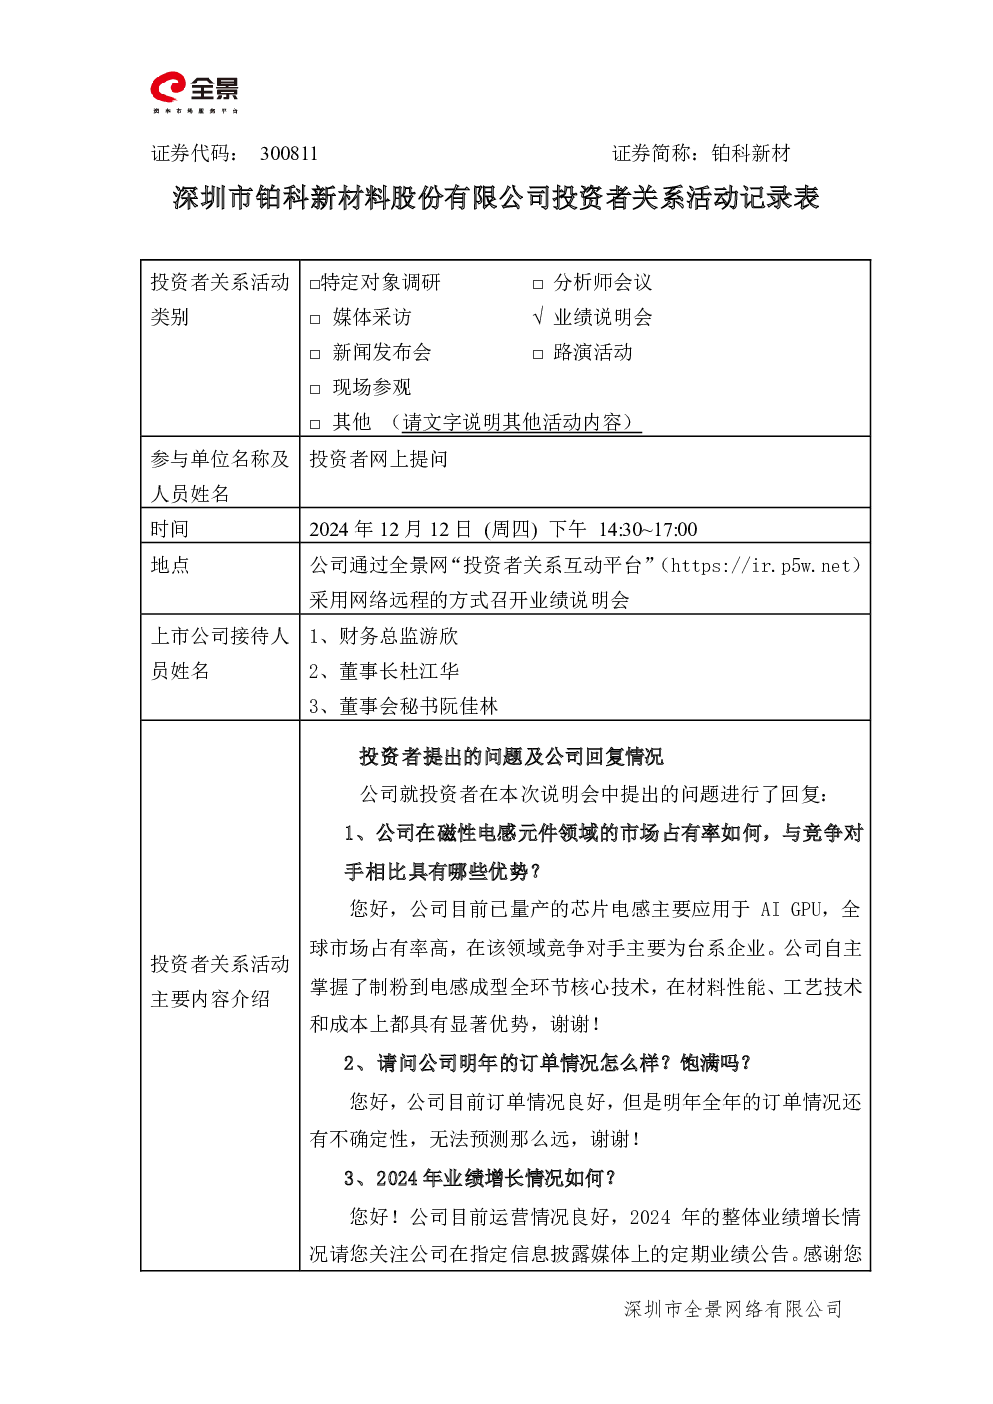
- 公司2024年整体业绩增长情况将关注定期业绩公告,目前运营良好。
- 专利奖获奖技术已在产品中大量应用。
- 二级市场股价波动受多重因素影响,公司对未来保持信心。
- 芯片电感生产工艺有专利布局。
- 芯片电感主要供应海外用户,在全球AIGPU中市场占比较高,积极关注国内市场发展。
- 研发投入占比情况需关注定期报告,近两年有新的专利技术,每年加大研发投入。
- 目前产能利用率良好。
- 扩产计划:新型高端一体成型电感建设项目已开始实施。
- 定增进展:已通过董事会审议,待交易所审核,具体进度关注公告。
- 金属软磁粉芯业务保持稳健增长,未来将通过产能升级及新建提升高端软磁粉芯产能。
- 芯片电感通过MPS等客户为终端GPU厂商供货,具体应用保密。
- 扩充产能至1000万片/月的目标时间关注定期报告。
- 华为业务为公司主要用户,具体占比属于商业秘密。
- 与欧陆通的关系信息需关注定期报告。
- 研发投入和创新详情参考《2024年半年度报告》的“梧桐树”业务发展规划。
- 公司芯片电感产业有助于缓解AI服务器芯片供电“卡脖子”问题,提升AI产业自主可控能力。
- 增发工作待交易所受理审核,具体进度关注公告。
- 2024年第三季度经营业绩大幅增长,营业收入同比增长58.06%,净利润同比增长84.73%。
- 定增募集资金用于新型高端一体成型电感建设项目,符合国家产业政策,增强公司竞争力。
- 毛利率上升主要因素:电感元件产品增长、重点开发毛利水平更高的领域、产品升级换代。
- 产品在新能源汽车(OBC、DC-DC、充电桩)、AI服务器领域应用广泛,市场占有率高,未来预计保持高速增长。
- 2024年营收增长主要得益于电感元件和金属软磁粉芯的大幅增长。
- 产能扩充计划:未来几年扩大投资,根据市场情况控制投资节奏。
- 美国加征关税影响较小,公司产品主要国内交付,将密切关注国际贸易形势。