你可能感兴趣
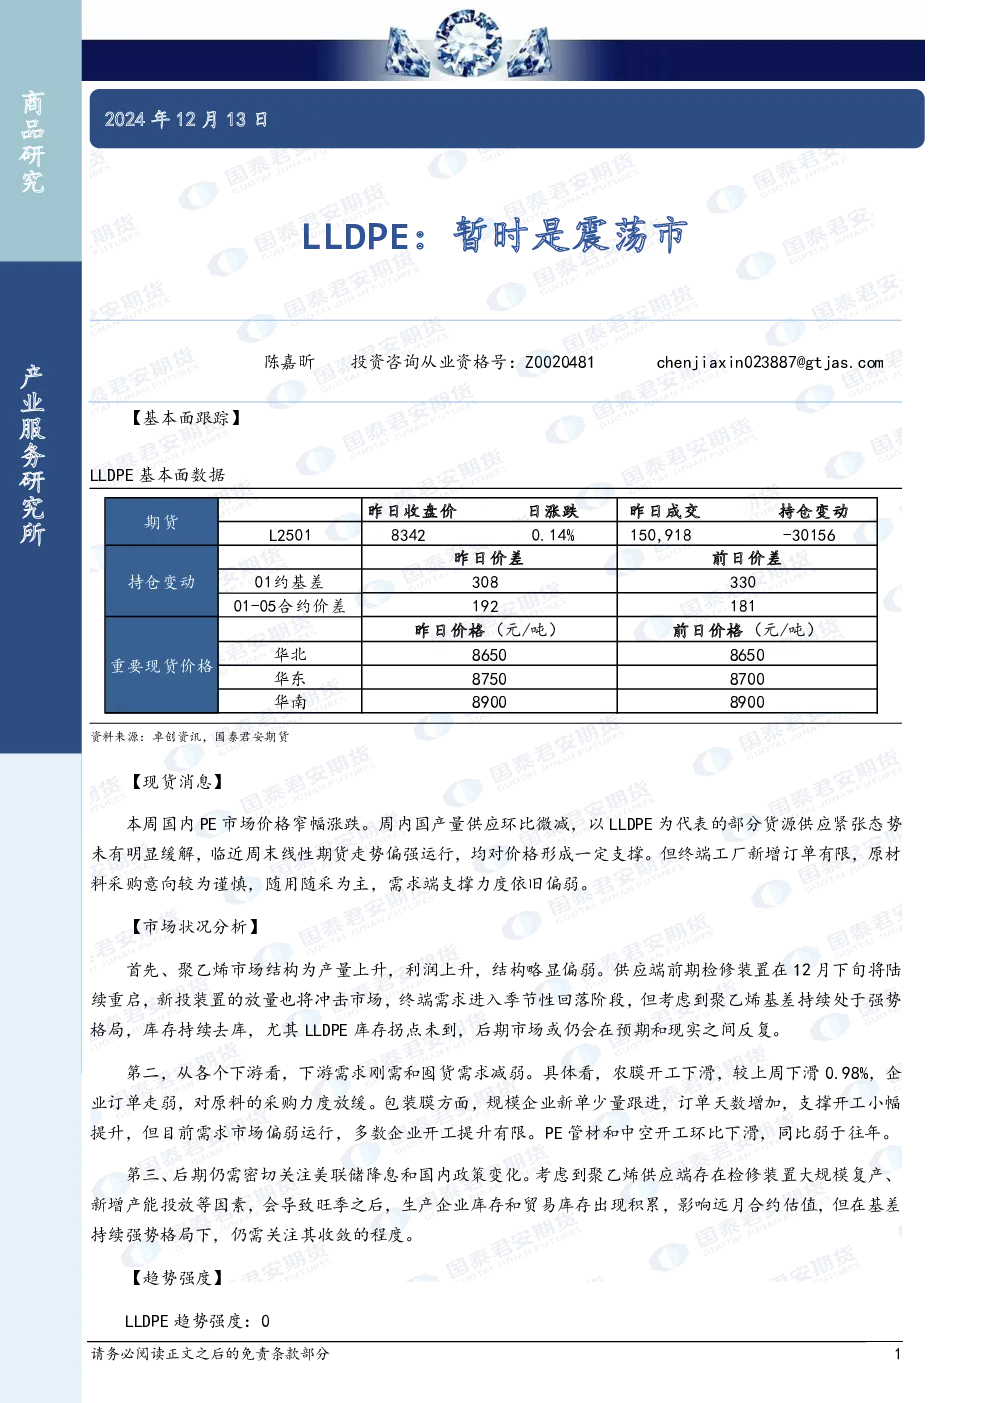
LLDPE:暂时是震荡市
国泰君安证券2023-12-15
LLDPE:暂时是震荡市
国泰君安期货2024-12-12
LLDPE:暂时是震荡市
国泰君安期货2024-12-10
LLDPE:短期不追空,暂时是震荡市
国泰君安期货2023-11-29
LLDPE:短期不追空,暂时是震荡市
国泰君安期货2023-12-03
LLDPE:暂时是震荡市
国泰君安期货2023-12-17
LLDPE:暂时是震荡市
国泰君安期货2023-12-15
LLDPE:暂时是震荡市
国泰君安期货2023-12-14
LLDPE:暂时是震荡市
国泰君安期货2023-12-21
LLDPE:短期不追空,暂时是震荡市
国泰君安期货2023-11-27