锌12月报总结
行情回顾
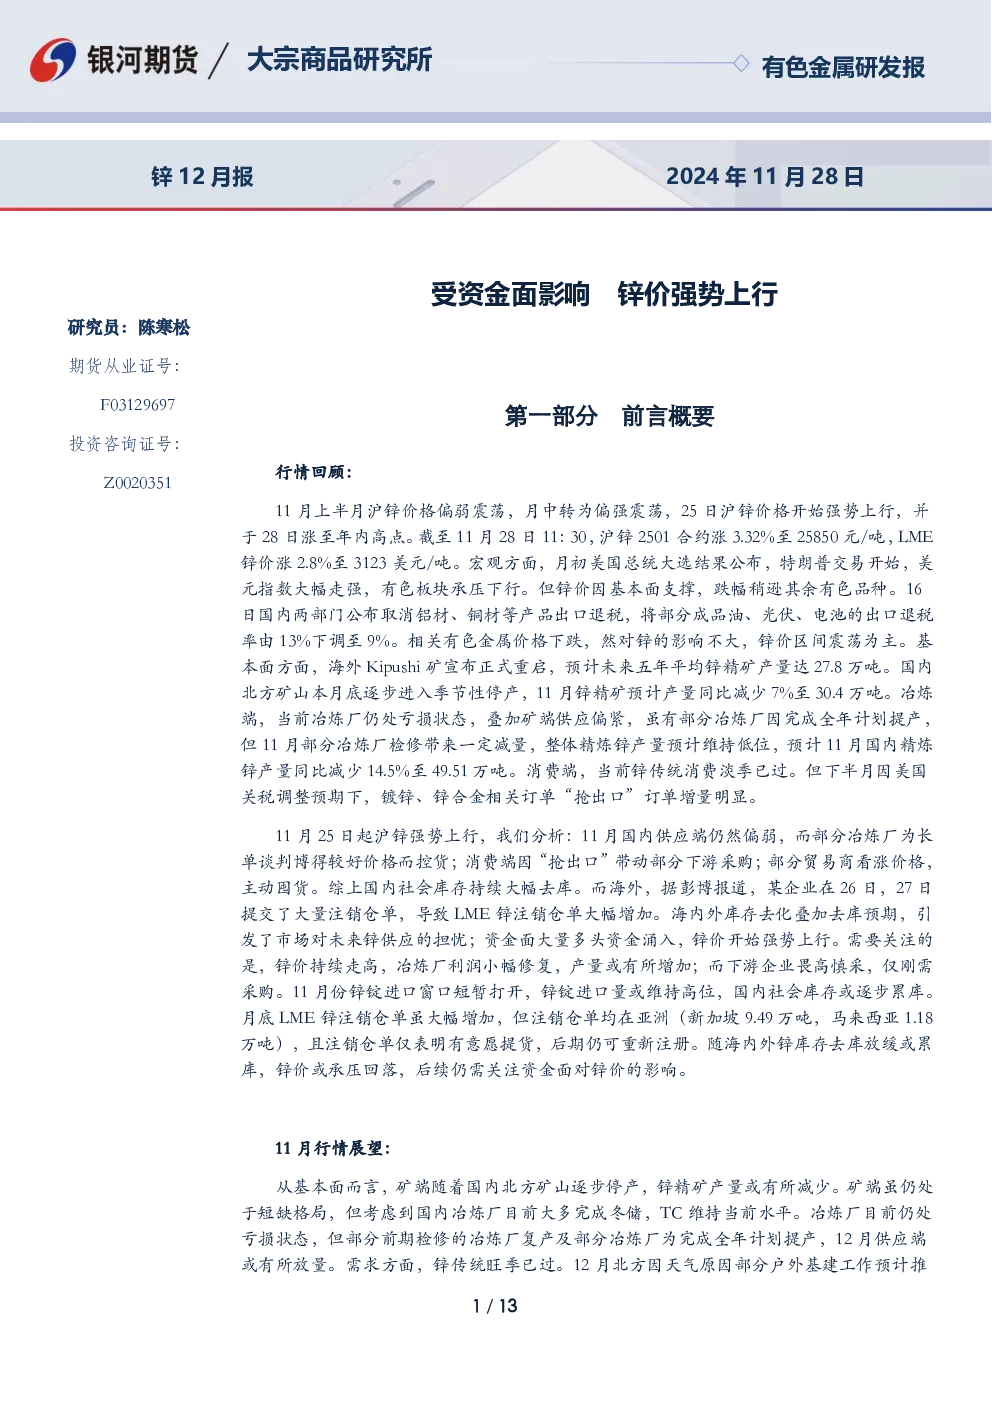
11月上半月沪锌价格偏弱震荡,月中转为偏强震荡,25日沪锌价格开始强势上行,并于28日涨至年内高点。截至11月28日,沪锌2501合约涨3.32%至25850元/吨,LME锌价涨2.8%至3123美元/吨。宏观方面,月初美元走强压制有色板块,但锌价因基本面支撑跌幅较小。16日国内取消部分产品出口退税,对锌价影响不大。基本面方面,海外Kipushi矿重启,国内北方矿山季节性停产,11月锌精矿产量同比减少7%至30.4万吨。冶炼端,工厂亏损,部分检修减量,11月精炼锌产量同比减少14.5%至49.51万吨。消费端,传统淡季已过,但“抢出口”带动订单增量明显。
沪锌强势上行原因
11月25日起沪锌强势上行,主要因:国内供应端偏弱,部分冶炼厂控货;消费端“抢出口”带动采购;贸易商囤货。国内社会库存持续去库,海外LME锌注销仓单大幅增加,引发供应担忧。资金面多头资金涌入,推动锌价上行。需关注冶炼厂利润修复可能带来的产量增加,以及下游畏高慎采可能导致的库存累库。
11月行情展望
矿端,国内北方矿山季节性停产,锌精矿产量减少。海外矿山投产、复产带来增量,但实物量需时间体现。冶炼端,工厂亏损,部分检修减量,12月供应端或有所放量。需求端,传统旺季已过,北方户外基建推迟,政策传导慢,消费端或仍疲弱。预计12月锌价偏弱震荡运行。
策略推荐
单边:逢高布局远月空单。套利:暂时观望。
供需基本面情况
锌矿供应紧张仍未恢复
(一)全球锌矿供应减少:主要因Tara矿山维护、Gamsberg品位下降、Antamina计划调整等。海外Kipushi矿重启,未来五年平均产量27.8万吨。
(二)国内锌矿总供应偏紧:10月精矿产量环比减少15.7%,同比减少10.65%。进口量同比大幅减少。国内依存度高,未来进口量或有增量。
(三)未来矿产量的跟踪:预计2024年全球锌精矿增加7.6%至1342.5万吨,二季度将迎来放量高潮。主要增量来自Ozernoye、Kipushi、Tara等矿山,以及Antamina、Buenavista等复产、提产项目。
精炼锌供应虽边际好转,但精炼锌缺口仍存
(一)全球精锌产量下滑,精炼锌缺口仍存:2024年9月全球精锌产量113.44万吨,同比减少1.4%,9月缺口7.95万吨。
(二)国内冶炼厂复产及提产精炼锌产量环比小幅提升:10月精炼锌产量50.82万吨,同比-15.94%。主要因前期检修厂复工复产。
(三)国内精炼锌产量环比增加原因分析:10月冶炼厂开工率83.07%,环比提升。原料库存仍低于历史同期,加工费维持1500元/吨,冶炼厂亏损仍持续。
需求提振仍需时间传导
(一)国内宏观利好政策传导至锌消费仍需时间:房地产投资、新开工面积、商品房销售面积同比大幅下降。固定资产投资同比增长3.4%,工业投资增长12.3%。汽车产销同比正增长,但新能源汽车占比提升,对传统燃油车替代将限制锌需求。家电产品产量同比小幅增长。
平衡表与交易策略
供需平衡
1-10月国内锌金属供应平衡显示,锌精矿及精炼锌同比下滑,但矿端降速更高。预计全年锌元素仍处于短缺态势。
交易策略
矿端:11月国内锌精矿产量同比减少7%至30.4万吨,四季度北方矿山停产,短期维持紧缺。
冶炼端:11月国内精炼锌产量同比减少14.5%至49.51万吨,工厂亏损,产量维持低位。
消费端:传统淡季已过,“抢出口”订单增量明显,但政策传导慢,后期关注房地产消费提振。
短期:供应端弱势支撑锌价,需求转弱,上行动力不足,月底资金面推高价格,但库存去化放缓或累库,锌价承压下行。
中长期:海外锌精矿放量,锌价或持续下行。宏观方面,国内政策或仍有发力空间。
1、单边策略:锌价受资金面影响波动大,逢高可布局远月空单。
2、套利方面:暂时观望。
3、衍生品策略:暂时观望。