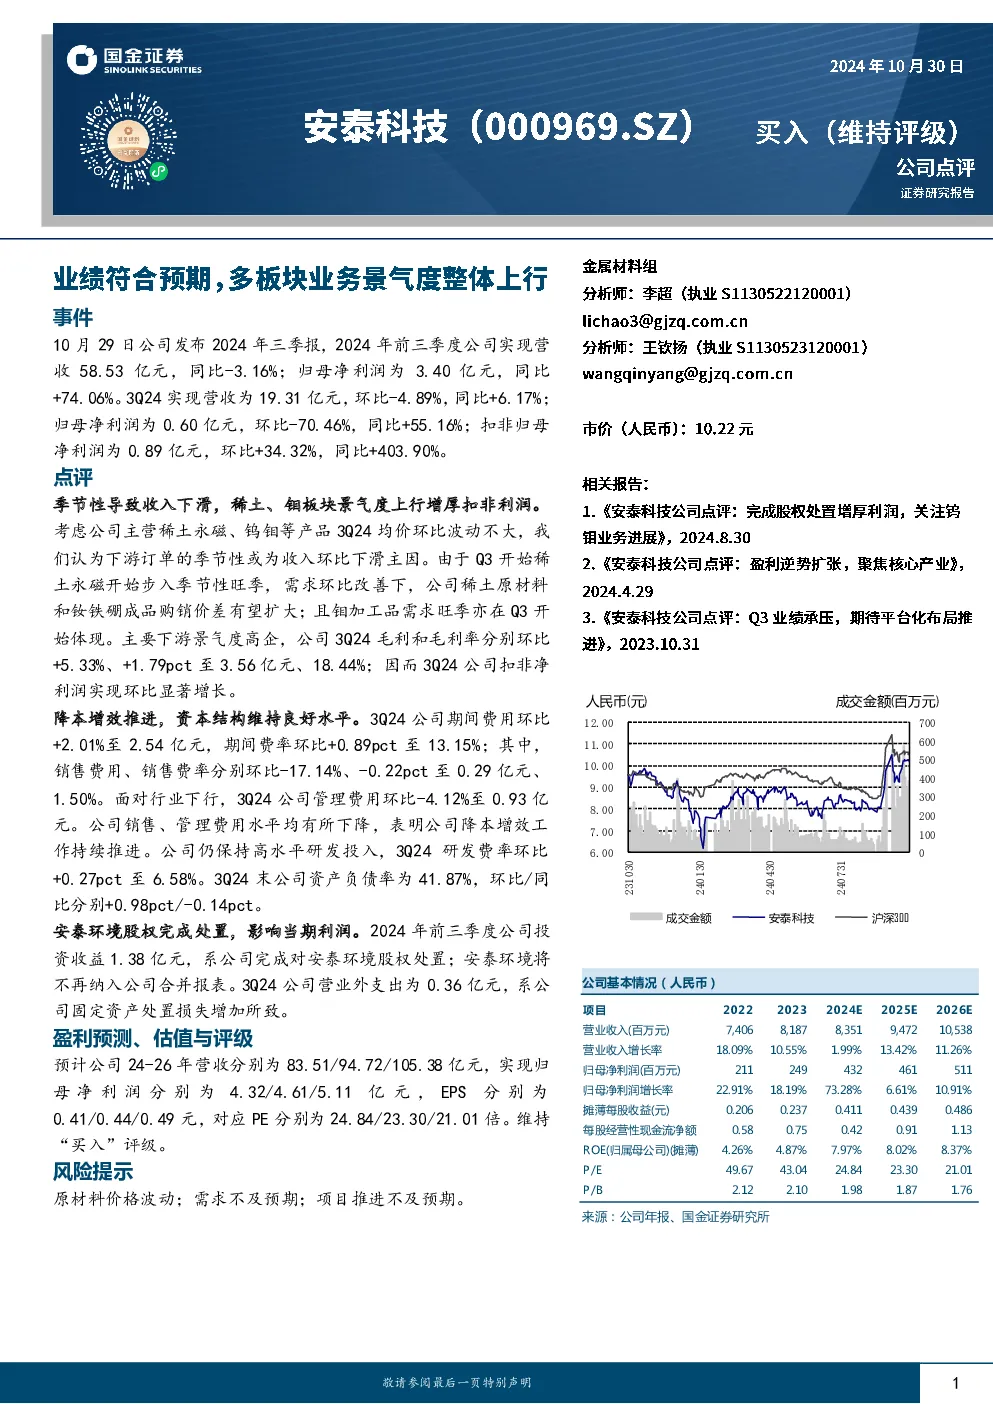
事件与点评
2024年前三季度,公司实现营收58.53亿元,同比-3.16%;归母净利润3.40亿元,同比+74.06%。3Q24营收19.31亿元,环比-4.89%,同比+6.17%;归母净利润0.60亿元,环比-70.46%,同比+55.16%;扣非归母净利润0.89亿元,环比+34.32%,同比+403.90%。收入下滑主要受季节性影响,稀土、钼板块景气度上行增厚扣非利润。3Q24毛利和毛利率分别环比+5.33%、+1.79pct至3.56亿元、18.44%。公司持续推进降本增效,销售、管理费用水平下降,期间费用率环比+0.89pct至13.15%。研发投入保持高水平,3Q24研发费率环比+0.27pct至6.58%。公司股权完成处置,影响当期利润。
盈利预测、估值与评级
预计公司24-26年营收分别为83.51/94.72/105.38亿元,归母净利润分别为4.32/4.61/5.11亿元,EPS分别为0.41/0.44/0.49元,对应PE分别为24.84/23.30/21.01倍。维持“买入”评级。
风险提示
原材料价格波动;需求不及预期;项目推进不及预期。
公司基本情况(人民币)
- 2022年营收7,406百万元,同比增长18.09%;归母净利润211百万元,同比增长22.91%。
- 2023年营收8,187百万元,同比增长10.55%;归母净利润249百万元,同比增长18.19%。
- 2024E营收8,351百万元,同比增长1.99%;归母净利润432百万元,同比增长73.28%。
- 2025E营收9,472百万元,同比增长13.42%;归母净利润461百万元,同比增长6.61%。
- 2026E营收10,538百万元,同比增长11.26%;归母净利润511百万元,同比增长10.91%。
比率分析
- 净利率:2022年2.7%,2023年2.9%,2024E 5.2%,2025E 4.9%,2026E 4.9%。
- ROE(归属母公司,摊薄):2022年4.26%,2023年4.87%,2024E 7.97%,2025E 8.02%,2026E 8.37%。
- P/E:2022年49.67,2023年43.04,2024E 24.84,2025E 23.30,2026E 21.01。
每股指标
- 每股收益:2022年0.206元,2023年0.237元,2024E 0.411元,2025E 0.439元,2026E 0.486元。
- 每股净资产:2022年4.627元,2023年4.827元,2024E 4.876元,2025E 5.163元,2026E 5.470元。
- 每股经营现金净流:2022年0.606元,2023年0.576元,2024E 0.417元,2025E 0.913元,2026E 1.128元。
投资评级的说明
- 买入:预期未来6-12个月内上涨幅度在15%以上。
- 增持:预期未来6-12个月内上涨幅度在5%-15%。
- 中性:预期未来6-12个月内变动幅度在-5%-5%。
- 减持:预期未来6-12个月内下跌幅度在5%以上。