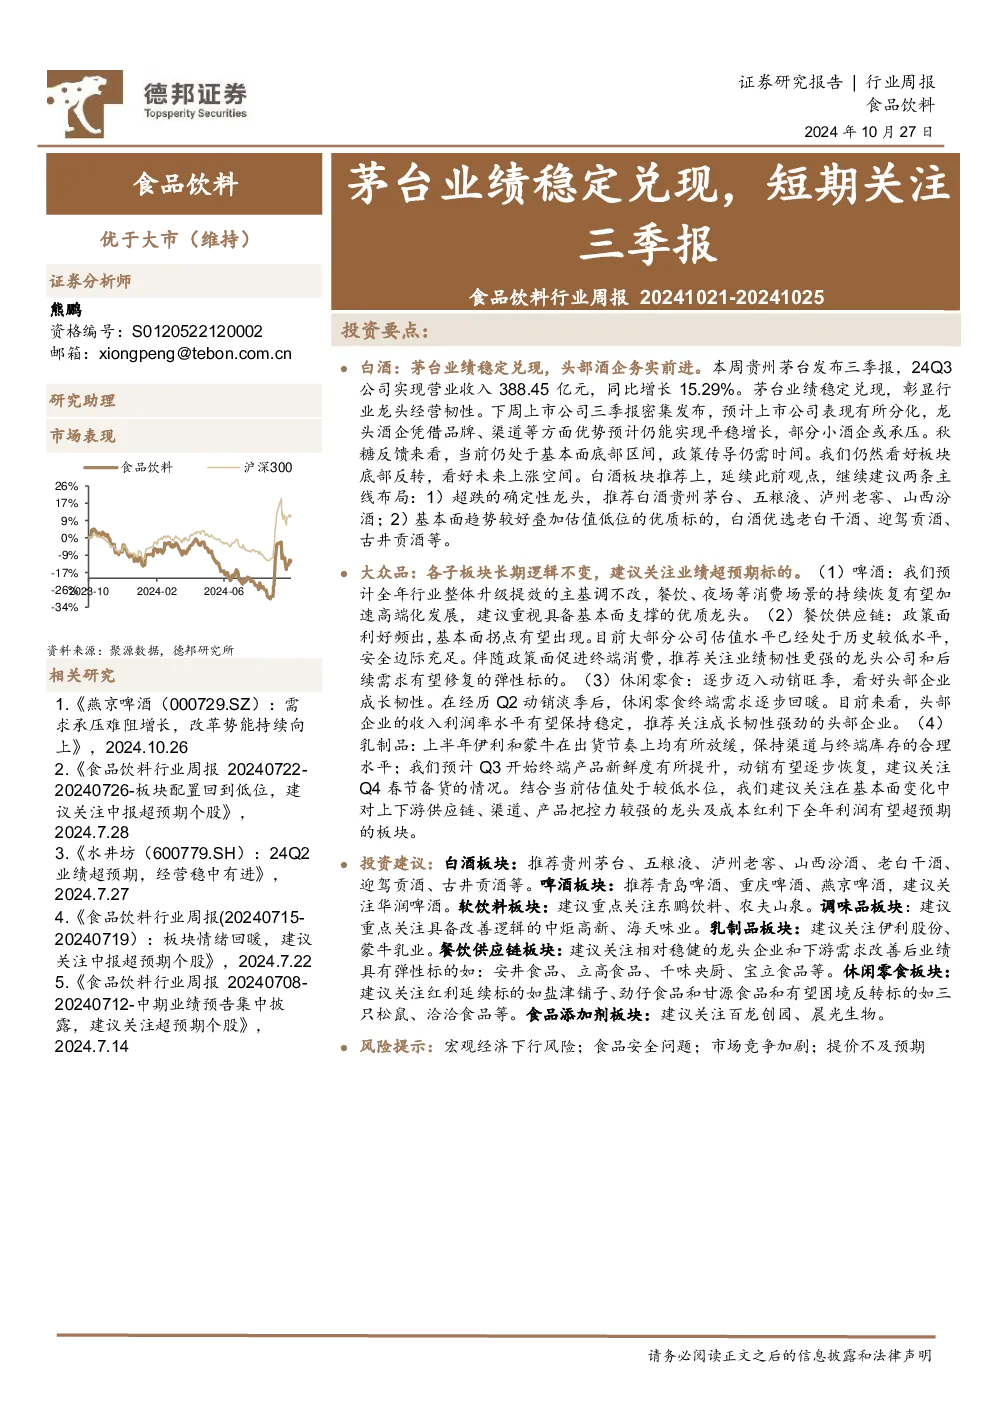
核心观点与关键数据
- 白酒板块:贵州茅台发布三季报,24Q3实现营收388.45亿元,同比增长15.29%,业绩稳定兑现行业龙头经营韧性。预计下周三季报密集发布,龙头酒企将平稳增长,小酒企或承压。秋糖反馈显示行业仍处底部,政策传导需时间,但看好底部反转和未来上涨空间。建议两条主线布局:超跌确定性龙头(贵州茅台、五粮液、泸州老窖、山西汾酒)和基本面趋势好、估值低位的优质标的(老白干酒、迎驾贡酒、古井贡酒)。
- 啤酒板块:预计全年升级提效主基调不变,餐饮、夜场消费场景恢复加速高端化。澳麦加征关税政策终止缓解成本压力,预计24年吨成本改善空间存。高端化发展方向清晰,建议重视具备基本面支撑的优质龙头(青岛啤酒、重庆啤酒、燕京啤酒)。
- 调味品板块:终端需求复苏趋势延续,低基数或释放收入端改善。龙头公司改革进行中(海天味业、中炬高新、千禾味业、天味食品),建议关注具备改善逻辑的中炬高新、海天味业。
- 乳制品板块:2023年利润弹性高于收入弹性,奶价回落受益。中长期高端化与多元化趋势不变,新品类(奶酪、低温乳制品)发展空间大,建议关注伊利股份、蒙牛乳业。
- 餐饮供应链板块:政策利好频出,资金面改善,需求有望逐季恢复。大部分公司估值低,安全边际充足,建议关注稳健龙头(安井食品、立高食品、宝立食品、千味央厨)。
- 休闲食品板块:Q2受淡季影响景气度下降,但头部企业通过产品、渠道力提高市占率,利润率保持稳定。进入H2动销旺季,成长性有望延续,建议关注红利延续标的(盐津铺子、劲仔食品、甘源食品)和困境反转标的(三只松鼠、洽洽食品)。
- 食品添加剂板块:下游产业复苏带动需求回暖,保健品添加剂需求爆发,建议关注膳食纤维、代糖、益生元等需求恢复情况,以及叶黄素、益生元等保健品添加剂。
投资建议
- 白酒:推荐贵州茅台、五粮液、泸州老窖、山西汾酒、老白干酒、迎驾贡酒、古井贡酒。
- 啤酒:推荐青岛啤酒、重庆啤酒、燕京啤酒,建议关注华润啤酒。
- 软饮料:重点关注东鹏饮料、农夫山泉。
- 调味品:重点关注中炬高新、海天味业。
- 乳制品:关注伊利股份、蒙牛乳业。
- 餐饮供应链:关注稳健龙头和需求改善后业绩弹性标的(安井食品、立高食品、千味央厨、宝立食品)。
- 休闲食品:关注红利延续标的(盐津铺子、劲仔食品、甘源食品)和困境反转标的(三只松鼠、洽洽食品)。
- 食品添加剂:关注百龙创园、晨光生物。
风险提示
宏观经济下行风险、食品安全问题、市场竞争加剧、提价不及预期。