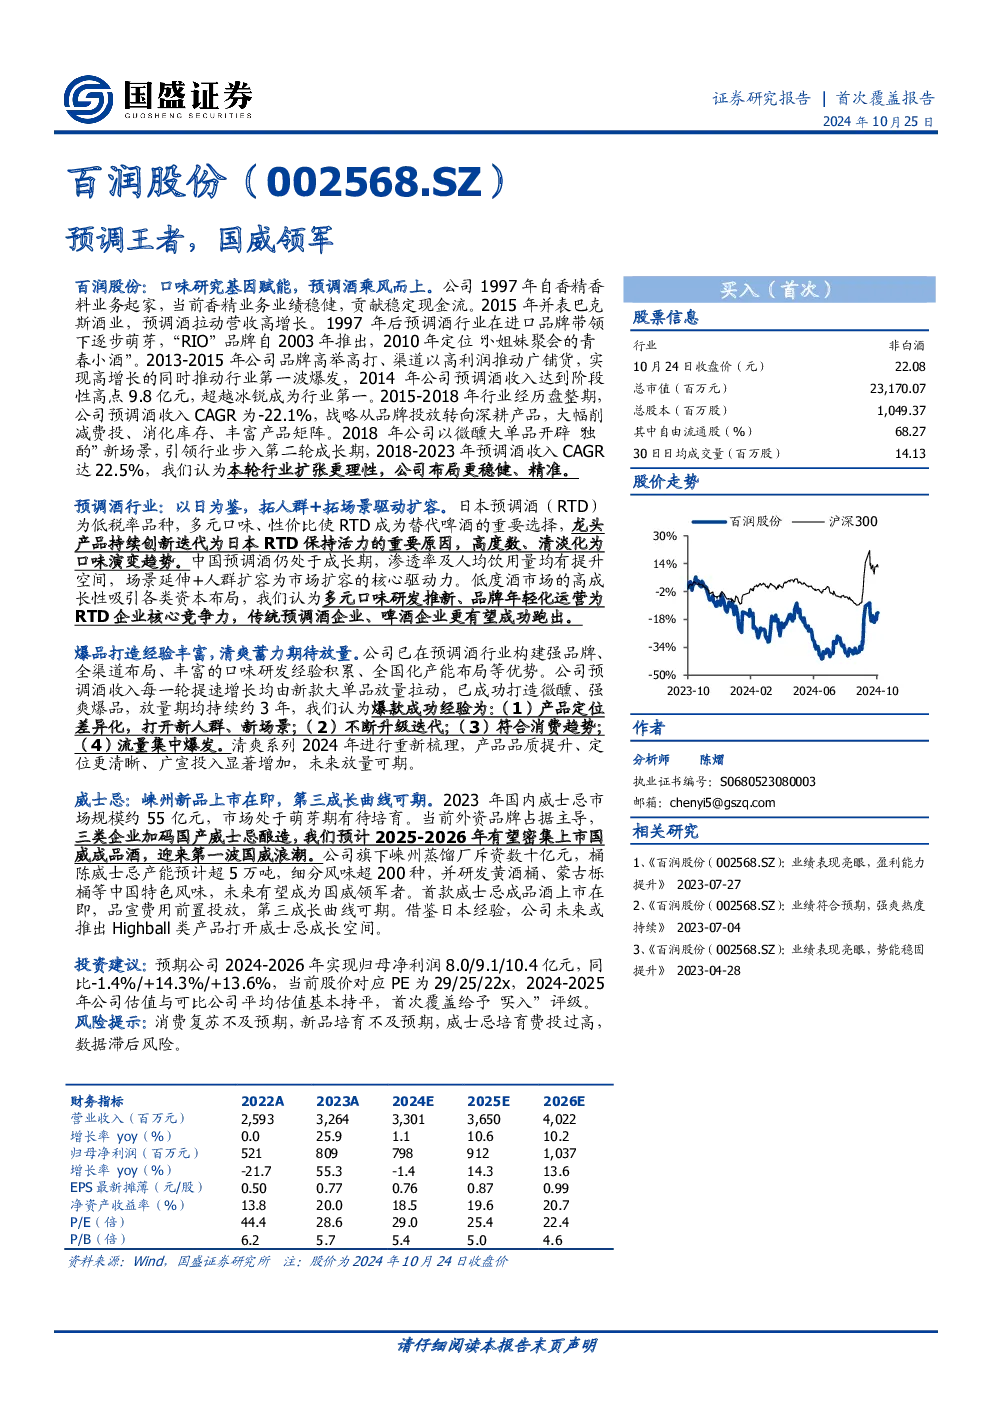
百润股份
公司概况
- 公司起家于香精香料业务,1997年成立。
- 2015年收购巴克斯酒业,旗下RIO品牌预调酒成为公司主要增长驱动力。
- 香精业务稳健,贡献稳定现金流;预调酒业务增长迅速,2023年收入28.84亿元,2018-2023年CAGR为22.5%。
- 威士忌业务潜在空间广阔,预计2024年底推出新品。
预调酒业务
- RIO品牌引领行业发展,2014年成为行业龙头,2022年市占率67.6%。
- 行业发展历程:
- 2012年前:萌芽期,巴克斯酒业初步布局。
- 2012-2015年:爆发期,RIO通过高频曝光和渠道下沉实现高增长。
- 2016-2018年:调整期,公司削减费用投放、消化库存,丰富产品矩阵。
- 2019-2023年:理性繁荣期,RIO微醺系列开辟独酌场景,行业再次增长。
- 本轮行业扩张更理性,公司布局更稳健:
- 产品:品质标准化、定价平价化,多元口味满足消费者需求。
- 消费者:女性、年轻群体为主,男性及年龄段逐步渗透。
- 渠道:企业更理性,重视库存管理,有序下沉。
爆品打造经验
- 产品矩阵:
- 微醺:定位年轻、女性群体,主打独酌场景,已成功培育成熟。
- 强爽:突出“强酒劲”爆点,主打餐饮、电玩场景,2023年收入增长显著。
- 清爽:定位“好喝的酒不用吃苦”,主打佐餐、聚饮场景,2024年进行重新梳理,蓄力期待放量。
- 品牌:场景式营销为主,费用投放更理性,建立“有温度”的品牌形象。
- 渠道:非即饮、线下为主,电商渠道价盘管控提升盈利,华东、华南高潜市场占比更高。
- 产能:前瞻全国化布局,自产基酒控质降本,2023年产能利用率达53.8%。
威士忌业务
- 中国威士忌市场萌芽期,2023年市场规模约55亿元,进口品牌占据主导。
- 崃州蒸馏厂:
- 斥资数十亿元,桶陈威士忌产能预计超5万吨,细分风味超200种。
- 研发黄酒桶、蒙古栎桶等中国特色风味,未来有望成为国威领军者。
- 首款威士忌成品酒上市在即,公司进行品牌培育前置投入。
- 未来或推出Highball类产品打开威士忌市场空间。
盈利预测及估值
- 预计2024-2026年实现归母净利润8.0/9.1/10.4亿元,同比-1.4%/+14.3%/+13.6%。
- 当前股价对应PE为29/25/22倍。
- 首次覆盖给予“买入”评级。
风险提示
- 消费复苏不及预期。
- 新品培育不及预期。
- 威士忌培育费投过高。
- 数据滞后风险。