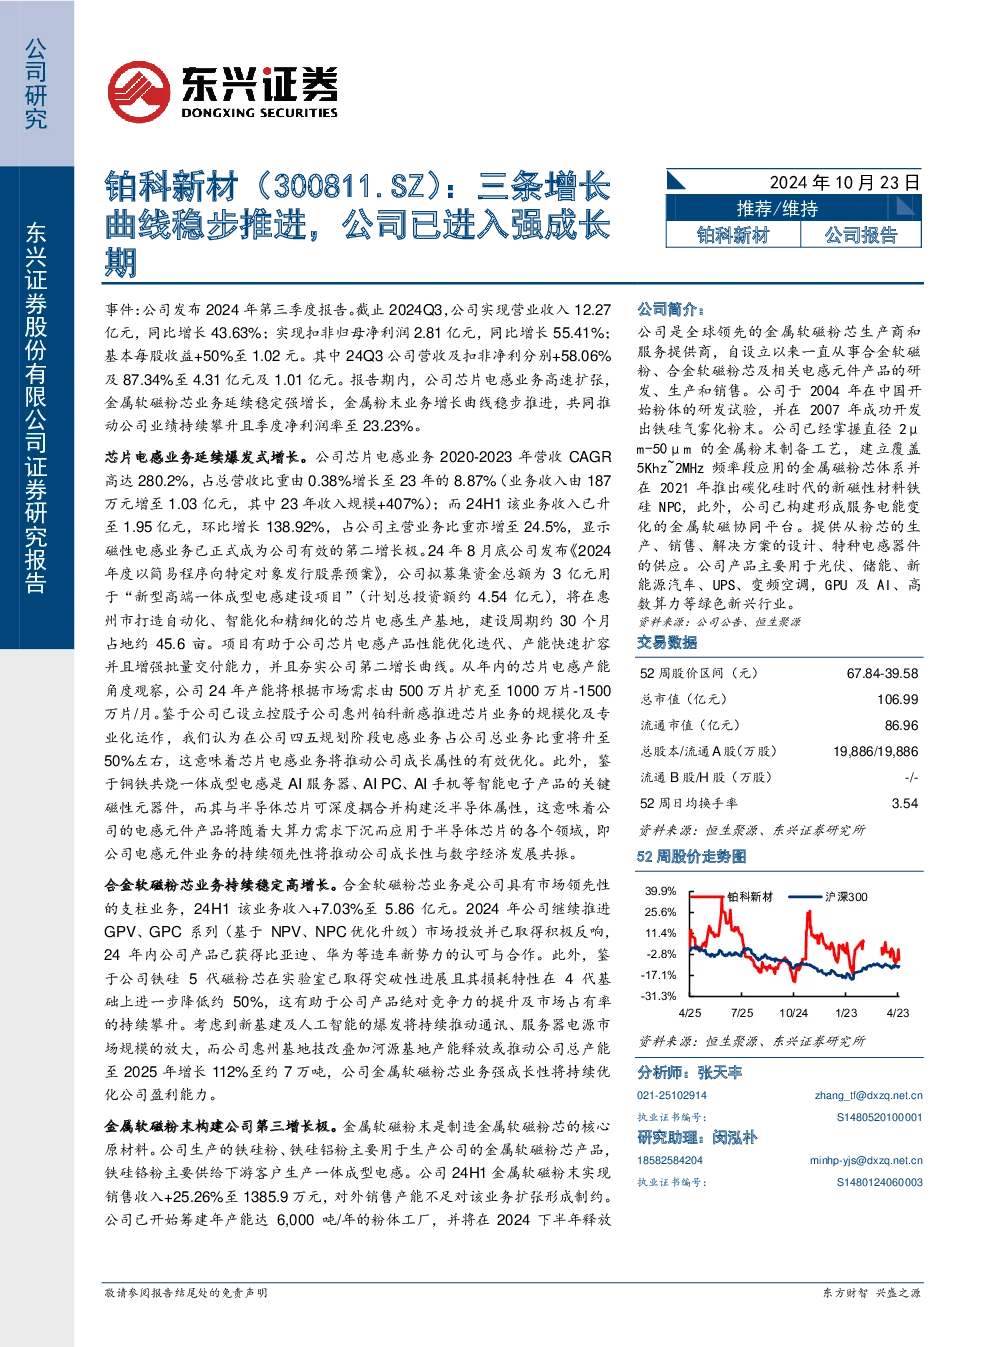
公司发布2024年第三季度报告,实现营业收入12.27亿元(同比增长43.63%),扣非归母净利润2.81亿元(同比增长55.41%),基本每股收益1.02元(同比增长50%)。其中,24Q3营收及扣非净利分别增长58.06%和87.34%至4.31亿元和1.01亿元,季度净利润率达23.23%。
公司简介:公司是全球领先的金属软磁粉芯生产商,提供合金软磁粉、粉芯及相关电感元件,产品应用于光伏、储能、新能源汽车、AI等绿色新兴行业。公司掌握金属粉末制备工艺,构建覆盖5Khz~2MHz频率段的磁粉芯体系,并推出铁硅NPC新材料。
业务分析:
- 芯片电感业务:2020-2023年营收CAGR高达280.2%,占营收比重从0.38%增至23年8.87%(收入从187万元增至1.03亿元)。24H1收入1.95亿元(环比增长138.92%),占主营业务比重24.5%。公司拟募资3亿元建设新型高端一体成型电感生产基地,24年产能将扩充至1000万-1500万片/月。预计四五规划阶段电感业务占比将升至50%左右,推动公司成长性优化。
- 合金软磁粉芯业务:24H1收入+7.03%至5.86亿元,GPV、GPC系列获得比亚迪、华为等认可。铁硅5代磁粉芯损耗特性进一步降低约50%,助力竞争力提升。惠州基地技改和河源基地产能释放将推动总产能至2025年增长112%至约7万吨。
- 金属软磁粉末业务:24H1收入+25.26%至1385.9万元,对外销售产能不足。公司筹建年产能6,000吨/年的粉体工厂,预计2025年完成建设,高球形超细铁硅铬粉末和纳米晶粉末已获客户验证。
财务数据:24Q3销售毛利率40.63%,净利率23.23%,ROE16.09%。资产负债率22.11%,显示强扩张能力。研发费用+44.52%,强化技术优势。
竞争优势:公司为产业链一体化龙头企业,具备技术、模式及全产品线布局优势。行业壁垒高,新企业短期内难形成竞争。公司拥有强品牌影响力、高粘性客户群体,并获国家政策支持。
盈利预测与投资评级:预计2024-2026年营收分别为17.33亿元、22.96亿元、27.94亿元;归母净利润分别为3.84亿元、5.24亿元、6.497亿元;EPS分别为1.93元、2.63元、3.27元,对应PE分别为26.53x、19.47x、15.69x,维持“推荐”评级。
风险提示:原材料价格波动、市场需求不及预期、产能释放不及预期、毛利下降、技术创新、存货、市场竞争及政策风险。