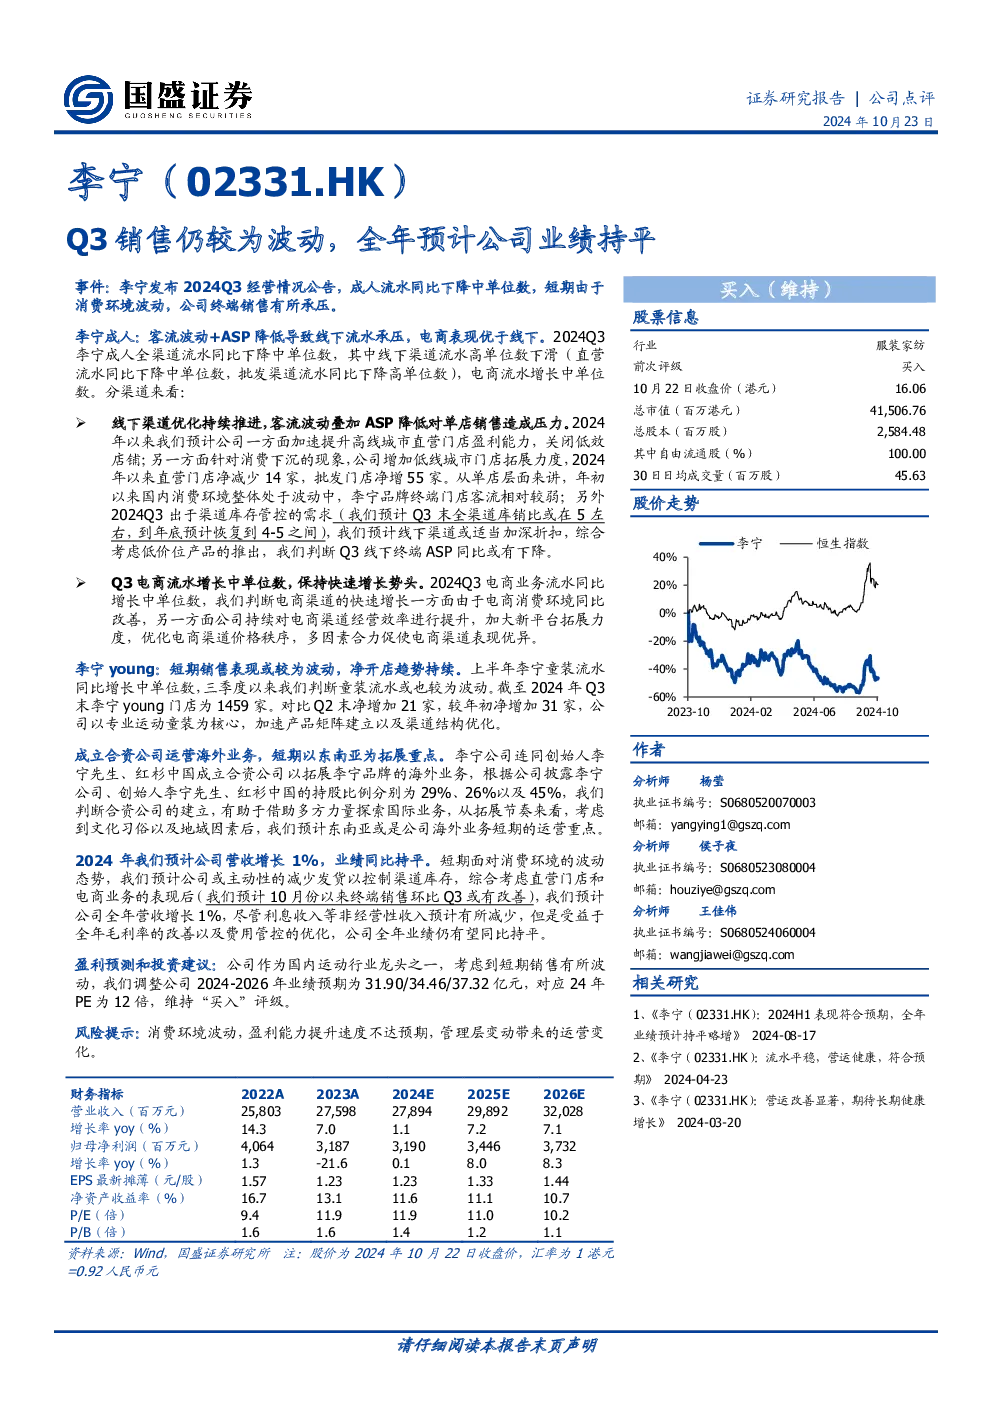
核心观点与关键数据
- 事件与短期表现:李宁发布2024Q3经营情况公告,成人流水同比下降中单位数,主要受消费环境波动和终端销售承压影响。
- 成人业务:
- 全渠道流水同比下降中单位数,线下渠道(直营和批发)均出现下滑,电商流水增长中单位数。
- 线下渠道优化持续推进,关闭低效店铺,增加低线城市门店拓展,但客流波动和ASP降低导致单店销售承压。
- 电商渠道保持快速增长,主要得益于消费环境改善和公司经营效率提升。
- 童装业务(李宁young):
- 上半年流水同比增长中单位数,Q3以来表现波动,但净开店趋势持续,截至Q3末门店达1459家。
- 公司以专业运动童装为核心,加速产品矩阵建立和渠道结构优化。
- 海外业务:成立合资公司拓展海外业务,李宁、创始人李宁、红杉中国持股比例分别为29%、26%、45%,短期以东南亚为拓展重点。
- 业绩预测:
- 预计2024年公司营收增长1%,全年业绩同比持平,主要受益于毛利率改善和费用管控优化。
- 短期可能减少发货以控制库存,但终端销售环比Q3或有改善。
- 盈利预测与投资建议:
- 调整2024-2026年业绩预期为31.90/34.46/37.32亿元,对应24年PE为12倍,维持“买入”评级。
- 风险提示:消费环境波动、盈利能力提升速度不达预期、管理层变动带来的运营变化。
关键财务数据
- 营业收入:2022年25,803百万元,2023年27,598百万元,2024年预计27,894百万元,2025年29,892百万元,2026年32,028百万元。
- 归母净利润:2022年4,064百万元,2023年3,187百万元,2024年预计3,190百万元,2025年3,446百万元,2026年3,732百万元。
- EPS:2022年1.57元/股,2023年1.23元/股,2024年预计1.23元/股,2025年1.33元/股,2026年1.44元/股。
- 毛利率:2022-2026年均为48.4%-49.2%。
- 净利率:2022年15.7%,2023年11.5%,2024年预计11.4%,2025年11.5%,2026年11.7%。
研究结论
- 短期销售波动主要受消费环境影响,但公司通过渠道优化和电商渠道增长应对,长期业绩仍有望保持稳定增长。
- 海外业务拓展有助于提升国际竞争力,东南亚市场是短期重点。
- 公司盈利能力有望改善,维持“买入”评级,但需关注消费环境波动等风险。