你可能感兴趣
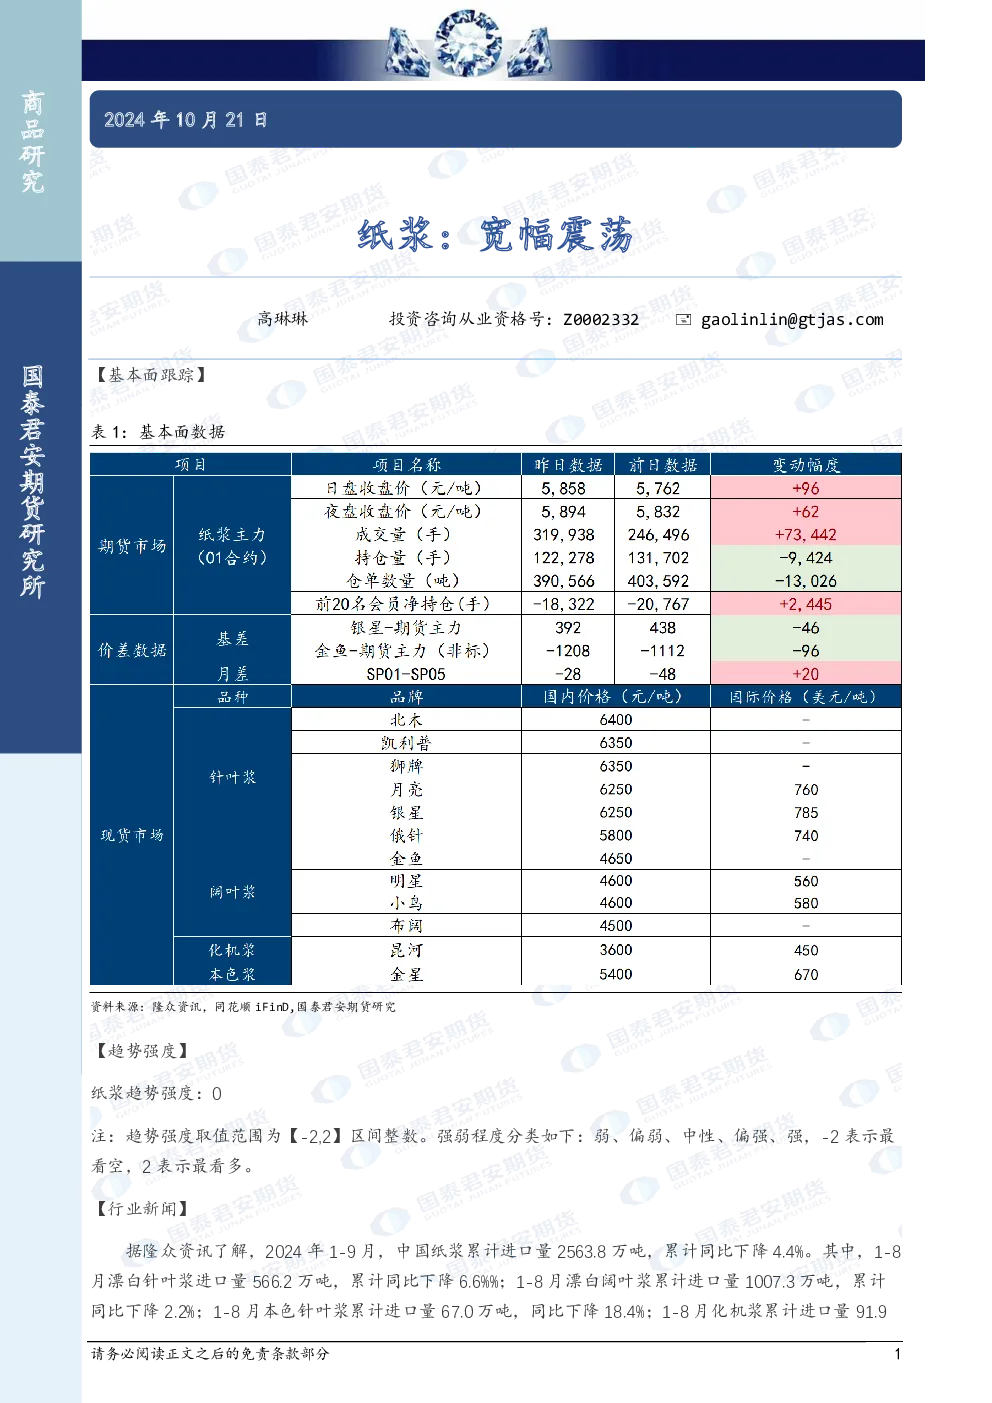
纸浆:宽幅震荡
国泰君安期货2025-07-14
原木价格区间宽幅震荡 纸浆需求整体驱动方向偏下
创元期货2025-04-18
纸浆:宽幅震荡
国泰君安期货2025-04-23
纸浆期货周报:宏观转暖,盘面宽幅震荡
广发期货2023-06-18
纸浆周报:期价或延续宽幅震荡
安信期货2023-11-20
2024年商品期货半年度策略报告:纸浆:供需博弈下,纸浆盘面价格预计宽幅震荡
广发期货2024-06-28
股市期市双双下跌 纸浆期货价格或宽幅震荡
弘业期货2024-09-10
纸浆周报:多空博弈,宽幅震荡
国信期货2024-10-13
纸浆:宽幅震荡
国泰君安期货2024-05-21
纸浆:宽幅震荡
国泰君安证券2026-04-09