核心观点
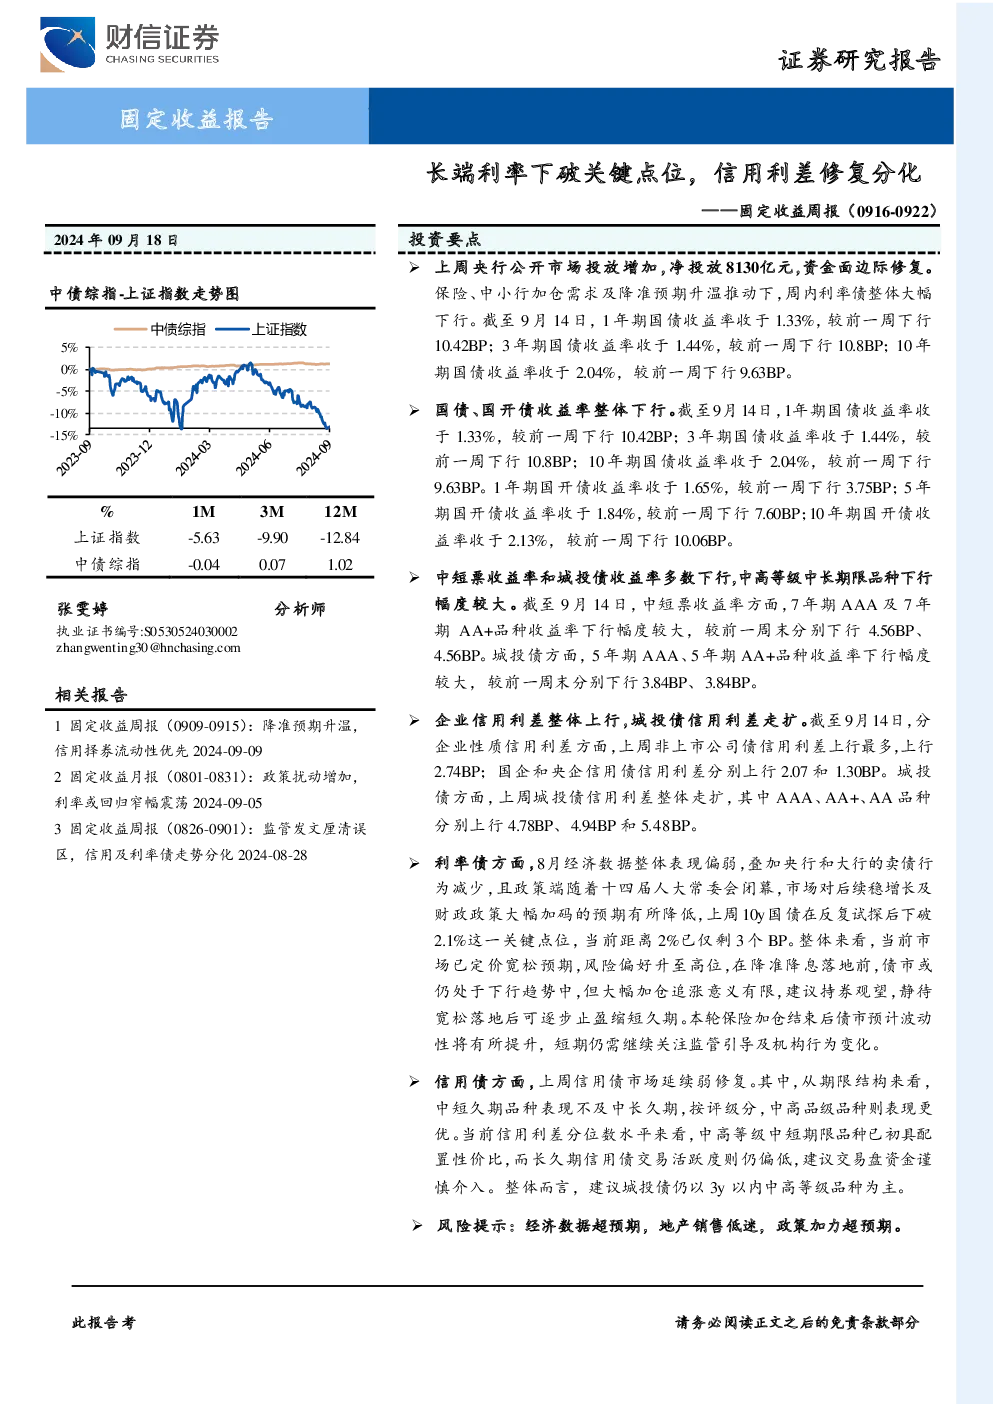
利率债方面,上周央行公开市场投放增加,净投放8130亿元,资金面边际修复。保险、中小行加仓需求及降准预期升温推动下,周内利率债整体大幅下行。截至9月14日,1年期国债收益率收于1.33%,较前一周下行10.42BP;3年期国债收益率收于1.44%,较前一周下行10.8BP;10年期国债收益率收于2.04%,较前一周下行9.63BP。对债市而言,当前弱修复的基本面和资产荒仍然是债市利多环境的主要支撑。8月经济数据整体表现偏弱,叠加央行和大行的卖债行为减少,且政策端随着十四届人大常委会闭幕,市场对后续稳增长及财政政策大幅加码的预期有所降低,10y国债在反复试探后下破2.1%这一关键点位,当前距离2%已仅剩3个BP。整体来看,当前市场已定价宽松预期,在降准降息落地前,债市或仍处于下行趋势中,但大幅加仓追涨意义有限,建议持券观望,静待宽松落地后可逐步止盈缩短久期。本轮保险加仓结束后债市预计波动性将有所提升,短期仍需继续关注监管引导及机构行为变化。
信用债方面,整体延续修复,但表现不及利率债,信用利差被动走扩。上周信用债市场延续弱修复。其中,从期限结构来看,中短久期品种表现不及中长久期,按评级分,中高品级品种则表现更优。当前信用利差分位数水平来看,中高等级中短期限品种已初具配置性价比,而长久期信用债交易活跃度则仍偏低,建议交易盘资金谨慎介入。整体而言,建议城投债仍以3y以内中高等级品种为主。
关键数据
- 央行公开市场净投放8130亿元,R001收于1.62%,较前一周下行27BP;R007收于1.66%,较前一周下行25.6BP。
- 国债收益率整体下行:1年期国债收益率1.33%,下行10.42BP;3年期国债收益率1.44%,下行10.8BP;10年期国债收益率2.04%,下行9.63BP。
- 国开债收益率整体下行:1年期国开债收益率1.65%,下行3.75BP;5年期国开债收益率1.84%,下行7.60BP;10年期国开债收益率2.13%,下行10.06BP。
- 中短票收益率多数下行:7年期AAA及7年期AA+品种收益率分别下行4.56BP。
- 城投债收益率多数下行:5年期AAA、5年期AA+品种收益率分别下行3.84BP。
- 企业信用利差整体上行:非上市公司债上行2.74BP,国企和央企信用债分别上行2.07BP和1.30BP。城投债信用利差整体走扩:AAA、AA+、AA品种分别上行4.78BP、4.94BP和5.48BP。
- 信用债发行规模明显回升:新发行规模3396.33亿元,净融资规模960.74亿元。
研究结论
- 利率债市场在资金面边际修复和降准预期升温下大幅下行,10年期国债收益率下破2.1%关键点位,债市短期内仍可能下行,但追涨意义有限,建议持券观望。
- 信用债市场延续弱修复,但表现不及利率债,信用利差被动走扩,中高等级中短期限品种具配置性价比,建议城投债仍以3y以内中高等级品种为主。
- 短期需关注监管引导及机构行为变化,保险加仓结束后债市波动性或将提升。